
Nemovitosti a crowdfunding
Investown a 9 % ročně: kolik zbude po dani a vymáhání a jak to vychází proti realitním fondům
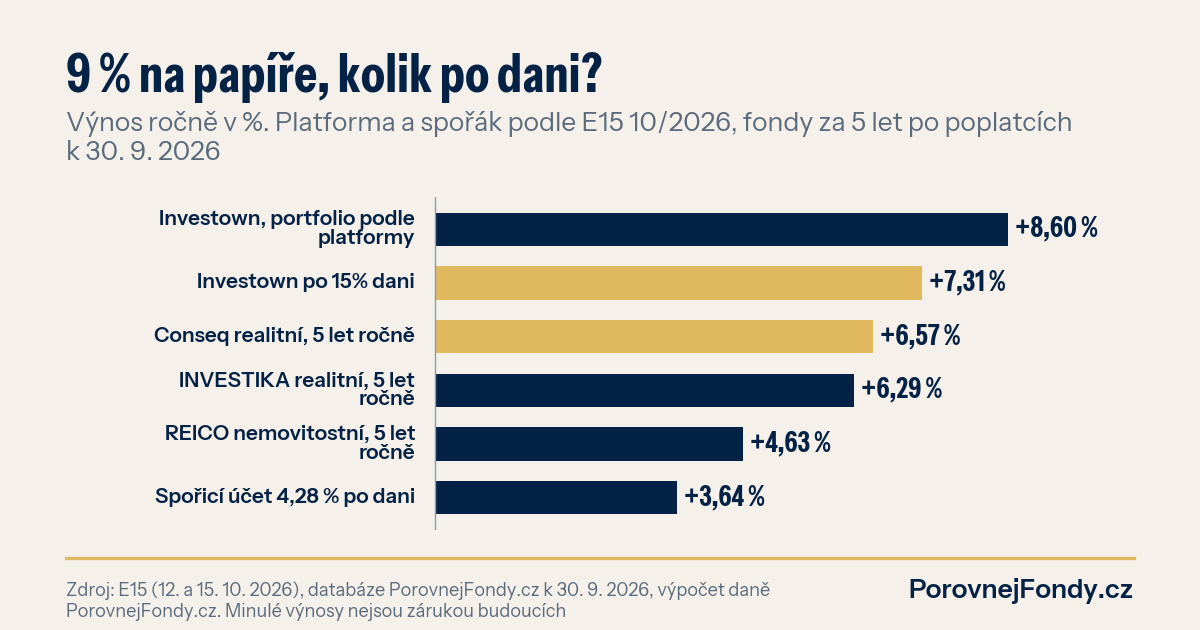
Nové projekty na Investownu nesou kolem 9 % ročně, celé portfolio podle platformy 8,6 %. Po 15% dani z toho zbude 7,31 %. Realitní fondy vydělaly za posledních pět let 4,6 až 6,6 % ročně a po třech letech držení se z nich daň neplatí. Rozdíl je menší, než vypadá, a za něj nesete riziko konkrétních developerů.
Peníze, které nemají kam jít
Tranše za pět milionů korun je pryč za patnáct až dvacet minut. Milionová za šest. Tohle neříká reklama, ale sám šéf Investownu Alan Pocek v rozhovoru pro E15. Do peněženek klientů podle něj v září přiteklo zhruba 450 až 460 milionů korun, nové projekty přitom platforma zveřejnila jen za asi 230 milionů. Na volné peníze čeká přes 200 milionů.
Za víc než dvacet let na kapitálových trzích, jako makléř, trader i portfolio manažer, jsem tenhle obraz viděl několikrát. Hodně peněz, málo příležitostí a rychlé prsty. Neříkám, že to musí skončit špatně. Říkám jen, že když se investice vyprodá za šest minut, nikdo z kupujících si nestihl přečíst smlouvu.
Co je za 9 %
Investown půjčuje peníze drobných investorů hlavně developerům a firmám v realitách. Nominální výnos nových projektů je podle Pocka kolem 9 % ročně. Portfolio jako celek, včetně projektů ve zpoždění a ve vymáhání, dělá 8,6 %.
Druhá strana téže smlouvy: developer platí kolem 10 % ročně a k tomu jednorázově 4,5 % z vybraných peněz. Levné peníze to nejsou. Tak drahý úvěr si obvykle bere ten, kdo peníze potřebuje rychle, nebo komu je jinde levněji nepůjčí. Proto stojí za pozornost číslo, které v rozhovoru zaznělo skoro mimochodem. Ve vymáhání je 12 až 13 % investovaného objemu. Pocek to u developerských úvěrů považuje za očekávanou hodnotu a projekty jistí zástavou nemovitosti v prvním pořadí.
Zástava je dobrá věc. Jen nevrací peníze druhý den. Vymáhání trvá měsíce, někdy roky, a teprve na jeho konci víte, kolik se skutečně vrátilo. Do 8,6 % se přitom ty projekty už počítají.
Daň, na kterou se zapomíná
Úroky z půjček přes platformu se daní jako příjem z kapitálového majetku, pro běžného investora sazbou 15 %. Nikdo je za vás nesrazí, patří do daňového přiznání. Časový test tady neplatí, takže daníte i po deseti letech.
Z 8,6 % tak zbude 7,31 %. Na 100 000 Kč je to za rok 7 310 Kč místo 8 600 Kč.
U podílových fondů je to jinak. Když podíly držíte déle než tři roky, zisk z jejich prodeje je pro běžného investora od daně osvobozený.
Proti čemu to postavit
Vzal jsem tři velké realitní fondy dostupné českým investorům a jejich výsledky za pět let k 30. 9. 2026, po odečtení průběžných poplatků:
| Fond | Za 5 let ročně | Průběžné náklady |
|---|---|---|
| Conseq realitní (CZK) | 6,57 % | 1,59 % |
| INVESTIKA realitní fond, OPF (CZK) | 6,29 % | 1,90 % |
| REICO Nemovitostní | 4,63 % | 1,90 % |
Výnosy k 30. 9. 2026 po průběžných poplatcích fondu, bez vstupních poplatků a daní. Minulé výnosy nejsou zárukou budoucích.
A pro úplnost spořák. Trinity Bank od pondělí dává 4,28 % do půl milionu, po srážkové dani 3,64 %. Sazba je garantovaná do konce března.
Teď ta matematika. 100 000 Kč, pět let, výnosy se reinvestují. Investown po dani při 8,6 % ročně: asi 142 300 Kč. Conseq realitní tempem posledních pěti let: asi 137 500 Kč, po třech letech bez daně. Rozdíl necelých 5 000 Kč.
Je to hodně, nebo málo? Záleží, co za to dostanete. Fond drží desítky budov s nájemníky, oceňuje se pravidelně a podíly prodáte obvykle v řádu týdnů, i když statut dovoluje odkupy v krizi pozastavit a v prvních letech se často platí výstupní poplatek. Úvěr na platformě je jeden developer, jeden projekt, jedna zástava. Pocek sám upozorňuje, že peníze nemusí být k dispozici v plánovaném termínu a část jistiny se nemusí vrátit.
Srovnání má i slabinu a nechci ji zamlčet. Výnosy fondů jsou skutečně dosažené a nepočítají vstupní poplatek, který si u fondu zjistěte v sazebníku. Výnos platformy je údaj platformy a obsahuje projekty, u nichž konečný výsledek ještě neznáme.
Jak bych k tomu přistoupil já
Crowdfunding do portfolia patřit může. Jako doplněk, ne jako náhrada spořáku. Platforma sama doporučuje nedávat do jednoho projektu víc než 5 % volných peněz, tedy rozložit je aspoň do dvaceti projektů. S minimem 500 Kč to jde i s malou částkou, a stejně bych se toho držel.
Než pošlete další peníze, zkontrolujte si tři věci. Kolik vašich projektů je ve zpoždění. Jestli máte stejnou částku v realitách ještě jinde, třeba ve fondu nebo v bytě, protože pak nesete jedno riziko dvakrát. A jestli ty peníze nebudete potřebovat dřív, než je developer splatí.
Souvislosti najdete v článcích Realitní fondy v ČR 2026: stojí za to po růstu sazeb?, Investika vs. Trigea vs. REICO a Kolik si účtují nemovitostní fondy. Karty fondů: Conseq realitní (CZK), INVESTIKA realitní fond, OPF (CZK) a REICO Nemovitostní.
Realitní fondy a vaše portfolio
Realitní fondy podle výnosu a nákladů porovnáte ve srovnávači fondů. Pokud už realitní fond máte a nevíte, kolik vás stojí, pošlete výpis přes bezplatnou analýzu fondu. A jestli řešíte, jakou část úspor dát do realit a jakou jinam, konzultujte své portfolio s naším týmem.