
Spoření
Spořicí účty lákají na 4,6 %, trh přitom už sází na pokles sazeb. Co to znamená pro vaše úspory
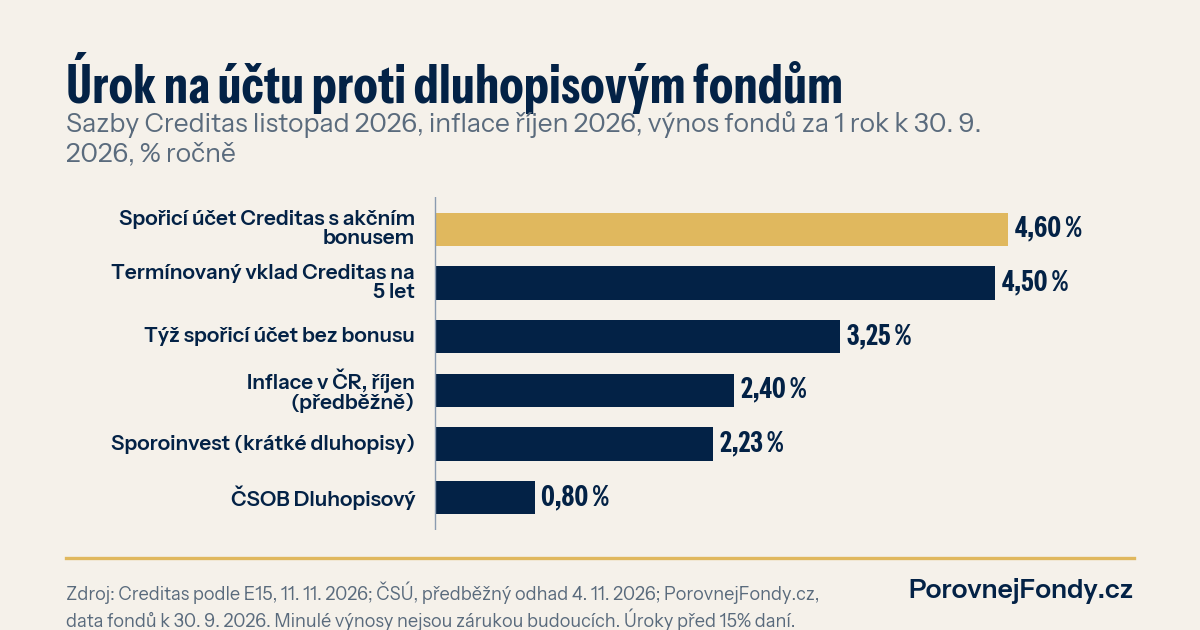
Banky dál přidávají na spořicích účtech. Creditas od listopadu nabízí s akčním bonusem 4,6 % ročně. Ve stejném týdnu ale mezibankovní sazby, ze kterých banky skládají ceny hypoték, spadly zhruba o třetinu procentního bodu. Trh tím říká, že vrchol úroků může být blízko. Pro střadatele je to signál, aby si ujasnili, které peníze potřebují mít po ruce a které mohou na dnešních sazbách na pár let uzamknout.
Co se stalo
Podle E15 zvýšila Creditas akční bonus na spořicím účtu na 1,35 bodu. K základní sazbě 3,25 % to dává 4,6 %. Bonus platí do 500 000 Kč a do konce ledna 2027, s možností prodloužení. Podmínky jsou tři: každý měsíc aspoň deset plateb kartou, příjem aspoň 20 000 Kč na běžný účet a pravidelná investice od 3 000 Kč měsíčně nebo 300 000 Kč v investicích celkem. Korunový termínovaný vklad na pět let nabízí banka až za 4,5 %.
Ve stejnou dobu Novinky.cz upozornily, že mezibankovní sazby pro tříleté fixace klesly v pondělí na 4,6 % a ve čtvrtek se držely kolem 4,7 %. Ještě nedávno byly těsně pod pěti procenty. Důvodem je naděje na uklidnění konfliktu s Íránem, který drží vysoko ceny ropy a s nimi inflaci. Ekonomové citovaní v článku čekají, že hypotéky by mohly v příštím roce mírně zlevňovat.
Proč spořák a trh jdou proti sobě
Není to rozpor. Sazba spořicího účtu se řídí tím, co se děje dnes: ČNB zvedla 5. listopadu základní sazbu na 4 % a banky soupeří o vklady. Mezibankovní sazby na tři roky ale odrážejí, kde trh čeká úroky v průměru za tři roky. Když klesnou pod dnešní úroveň, sázka trhu zní: dál už nahoru ne.
Pro vás z toho plyne jedna praktická věc. Spořicí účet nemá žádnou fixaci. Banka může sazbu změnit, jakmile se změní ČNB, a akční bonus má navíc datum konce. Úrok 4,6 % je dnes dobrý, ale je to nabídka na měsíce, ne na roky. Po 15% dani z úroku zbývá z 4,6 % zhruba 3,9 %, ze základních 3,25 % jen asi 2,76 %. Inflace byla v říjnu podle předběžného odhadu ČSÚ 2,4 %.
Kdo chce dnešní sazby podržet, musí je zafixovat
Dnešní úroky se dají „uzamknout“ dvěma způsoby. Prvním je termínovaný vklad: pevná sazba, ale peníze jsou po celou dobu vázané. Druhým jsou dluhopisy a dluhopisové fondy. U nich funguje jednoduchá mechanika, kterou lidé často přehlížejí: když úroky na trhu klesají, ceny dříve vydaných dluhopisů s vyšším kupónem rostou. Když úroky rostou, je to naopak.
Právě to bylo vidět v posledním roce. V našich datech k 30. 9. 2026 vydělal medián 116 korunových dluhopisových fondů za rok 1,44 %, zatímco za tři roky 4,19 % ročně. 95 % fondů se tříletou historií mělo poslední rok slabší než průměr tří let. Například ČSOB Dluhopisový připsal za rok 0,80 % a za tři roky 3,70 % ročně, krátkodobý Sporoinvest 2,23 % za rok a 3,59 % ročně za tři roky. Oba tedy za poslední rok zůstaly pod inflací. Úroky během roku rostly a dluhopisy to cítily. Korunové fondy peněžního trhu, které úroky kopírují rychleji, měly medián 2,87 % za rok.
Kdyby sazby opravdu začaly klesat, mechanika by šla opačným směrem. Nikdo ale neví, kdy a jestli vůbec. Trh se v sazbách mýlil mnohokrát a konflikt s Íránem může ceny energií znovu zvednout. Dluhopisový fond proto není náhrada spořicího účtu. Hodnota může kolísat i v řádu měsíců a dává smysl spíš na horizont tří a více let. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Rozdělte peníze podle toho, kdy je budete potřebovat. Rezerva na tři až šest měsíců výdajů patří na spořicí účet a akční sazbu klidně využijte, jen počítejte s tím, že nevydrží. Peníze na dva až pět let nemusí čekat, až banka sazbu sníží. Část z nich může jít do termínovaného vkladu nebo do dluhopisů či dluhopisového fondu, kde si dnešní úroky aspoň zčásti podržíte. A u fondů sledujte náklady: při výnosu kolem tří procent rozhoduje každá desetina procenta.
Na téma navazují články ČNB zvedla sazby na 4 %: spořák, nebo peněžní fond a Hypotéky u 6 %: kam s penězi na byt, když koupi odkládáte. Spořicí účet, Dluhopis Republiky a fond peněžního trhu vedle sebe pro vaši částku spočítá kalkulačka kam uložit peníze.
Rezerva, vklad, nebo dluhopisy
Korunové dluhopisové fondy a fondy peněžního trhu podle nákladů a výsledků porovnáte ve srovnávači fondů. Kolik by mohla vynést pravidelná částka při různém výnosu, ukáže investiční kalkulačka, je to orientační výpočet, ne slib. A pokud chcete rozdělit úspory mezi rezervu a peníze na delší dobu, konzultujte své portfolio s naším týmem z Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.