
Spoření
Hypotéky u 6 %: kdo koupi bytu odkládá, nesmí nechat peníze na byt spát na účtu
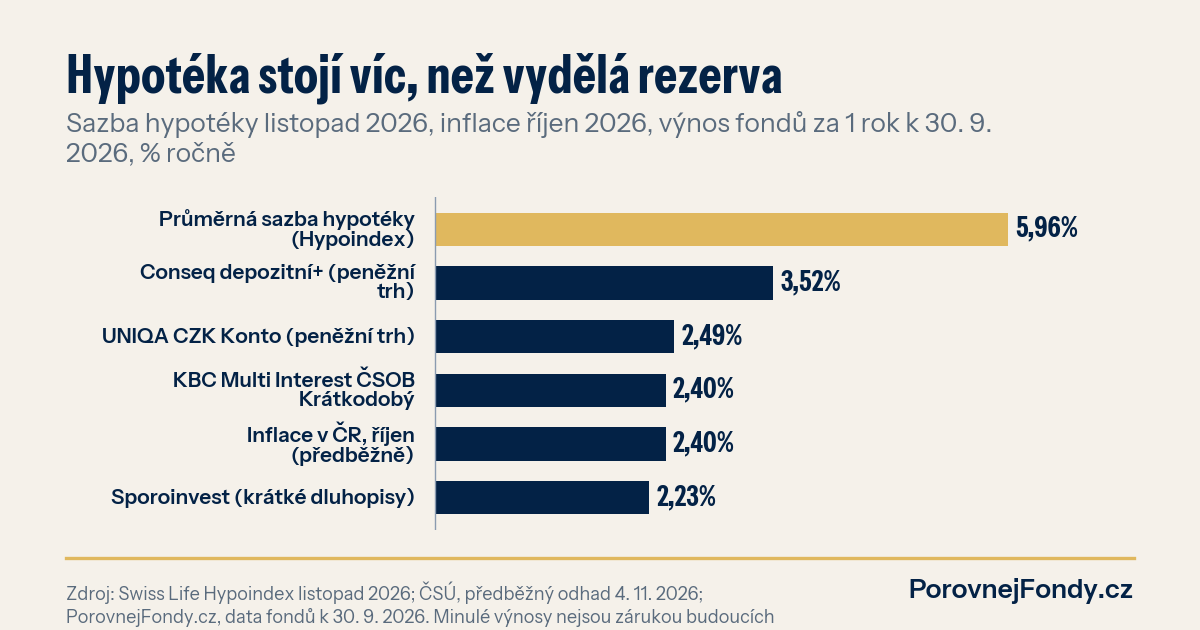
Průměrná sazba hypoték je podle Swiss Life Hypoindexu v listopadu 5,96 %, osmý měsíc za sebou výš. Modelová hypotéka na 3,5 milionu stojí 22 464 Kč měsíčně, o 2 224 Kč víc než v březnu. Kdo kvůli tomu koupi odloží, by měl hned vyřešit, kde mezitím leží jeho vlastní zdroje. Na běžném účtu jim za dva roky inflace sebere desítky tisíc korun.
Osmý měsíc v řadě
Čísla dnes vypadají takhle. V březnu byla průměrná nabídková sazba na letošním minimu 4,89 %. Od té doby rostla každý měsíc a v listopadu přidala dalších 0,17 bodu na 5,96 %. U hypotéky 3,5 milionu korun se splatností 25 let to znamená splátku 22 464 Kč. Za rok domácnost zaplatí skoro o 26 700 Kč víc než za tutéž hypotéku sjednanou na jaře.
Za celou dobu splácení je rozdíl ještě výmluvnější. Při sazbě 4,89 % by stejný úvěr stál za 25 let zhruba o 668 000 Kč méně než při 5,96 %, kdyby se sazba po celou dobu neměnila. To se nestane, fixace končí a sazby se mění. Ale řád toho čísla ukazuje, proč dnes tolik lidí počítá znovu.
Jedna věc je důležitá. Listopadový index ještě nezachytil čtvrteční zvýšení sazby ČNB na 4 %. Podle Swiss Life Select vychází z nabídek bank připravených dřív.
Trh už sází na obrat
Teď ta zajímavější část. Podívejte se na sazby podle délky fixace. Roční fixace vychází v průměru na 5,53 %, tříletá na 5,72 %, pětiletá na 6,03 % a desetiletá na 6,56 %. Krátké peníze jsou levnější než dlouhé.
Přes patnáct let se pohybuji v investicích, dřív jako makléř a v managementu obchodníka s cennými papíry. Tenhle obraz čtu jednoduše: banky si dlouhé peníze nechávají zaplatit, protože trh nejistotu ohledně inflace na roky dopředu prodává draze. Krátkodobě už tak velký tlak nevidí. Úrokové swapy na tři roky podle E15 klesly z 4,95 % na konci října zhruba na 4,6 % na začátku listopadu. Finanční trh ještě koncem října počítal se sazbami ČNB na 5 %, teď na 4,75 %.
Tom Kadeřábek ze Swiss Life Select si myslí, že se blížíme vrcholu a v prvním čtvrtletí 2027 vidí prostor pro postupné zlevňování. Dodává ale, že banky se snižováním nespěchají a hodně záleží na konfliktu s Íránem a cenách energií.
Já k tomu přidám svou zkušenost makléře. Obraty sazeb nikdo netrefí na měsíc přesně, ani centrální banky. Půl procentního bodu dolů by modelové hypotéce ubralo zhruba 1 056 Kč měsíčně. To je hodně peněz. Jenže stavět rozhodnutí o bydlení jen na odhadu, kdy přesně sazby klesnou, je sázka, ne plán. Sýkora ze Swiss Life Select to říká přesně: sleva z kupní ceny může mít dlouhodobě větší hodnotu než drobná sleva na sazbě.
Odklad má svou cenu, kterou nikdo nepočítá
Hypotéku do 80 % ceny bytu dostane jen ten, kdo zbytek zaplatí ze svého. U úvěru 3,5 milionu je to nejméně 875 000 Kč vlastních zdrojů. Lidé je léta střádají a pak je v posledním roce před koupí nechají ležet na běžném účtu, „aby byly po ruce“.
Udělejme počty. Inflace byla v říjnu podle předběžného odhadu ČSÚ 2,4 %. Kdyby vydržela dva roky, sebere 875 000 Kč na běžném účtu zhruba 40 500 Kč kupní síly. Kdyby stejné peníze vynášely modelově 2,9 % ročně, za dva roky by přibylo zhruba 51 500 Kč. Při 4 % zhruba 71 400 Kč, před zdaněním. Jsou to modelové sazby pro představu, ne slib ani odhad.
Rozdíl mezi nicneděláním a rozumným zaparkováním peněz je tedy 50 až 70 tisíc korun. Za dva roky čekání. A peníze s výnosem nad inflací si kupní sílu udrží, místo aby ji tiše ztrácely.
Kam s penězi, které budete potřebovat za rok až tři
Tady platí jedno pravidlo, které porušují i chytří lidé. Peníze na byt nepatří do akcií. Ve čtvrtek 5. 11. spadl index S&P 500 za jediný den o 4,36 %. Kdo by ten den potřeboval zaplatit kupní smlouvu, prodával by se ztrátou.
Na krátký horizont zbývají tři možnosti. Spořicí účet: osm bank dnes podle přehledu E15 nabízí přes 4 %, skoro vždy ale jen do limitu 250 000 až 500 000 Kč a za podmínek, jako jsou platby kartou nebo pravidelná investice. Na 875 000 Kč tak často nestačí jeden účet. Úroky banka rovnou zdaní 15 %.
Druhou možností jsou fondy peněžního trhu. V datech k 30. 9. 2026 vydělaly korunové fondy této skupiny za poslední rok mezi 1,63 % a 3,52 %, třeba Conseq depozitní+ 3,52 % při nákladech 0,28 % nebo UNIQA CZK Konto 2,49 % při nákladech 0,42 %. Třetí jsou krátkodobé dluhopisové fondy, například Sporoinvest s 2,23 % za rok. Ty už mohou krátce kolísat, proto spíš na horizont kolem tří let. Minulé výnosy nejsou zárukou budoucích.
U fondů sledujte hlavně náklady. Při výnosu kolem tří procent je rozdíl mezi poplatkem 0,28 % a 0,95 % skoro čtvrtina výnosu.
Co si z toho vzít
Šest procent je nepříjemné číslo, ale ne konec světa. Kdo kupovat musí, ať hledá slevu z ceny. Kdo může počkat, ať nečeká s penězi na běžném účtu. A kdo řeší obojí, ať si spočítá, co mu dává větší smysl.
Na téma navazují články Hypotéky zdražují sedmý měsíc: splatit, nebo investovat a ČNB zvedla sazby na 4 %: spořák, nebo peněžní fond. Spořicí účet, Dluhopis Republiky a fond peněžního trhu vedle sebe, i s výnosem po dani a po inflaci pro vaši částku, spočítá kalkulačka kam uložit peníze. Když víte, kdy budete peníze na byt potřebovat, najdete sazby bank pevné na 1 až 36 měsíců na stránce termínované vklady.
Kolik vás hypotéka stojí celkem
Spočítejte si v kalkulačce Hypotéka, nebo investice?, co vás hypotéka při dnešní sazbě stojí celkem a jak by vycházela cesta, kdy peníze místo mimořádných splátek investujete. Je to orientační výpočet, ne doporučení. Fondy peněžního trhu a dluhopisové fondy podle nákladů a výsledků porovnáte ve srovnávači fondů. A pokud nevíte, kam s penězi na byt, než koupíte, konzultujte své portfolio s naším týmem z Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.