
Komentář ke zprávě
Hypotéky zdražují už sedmý měsíc. Mají volné peníze jít na splátku, nebo do fondu?
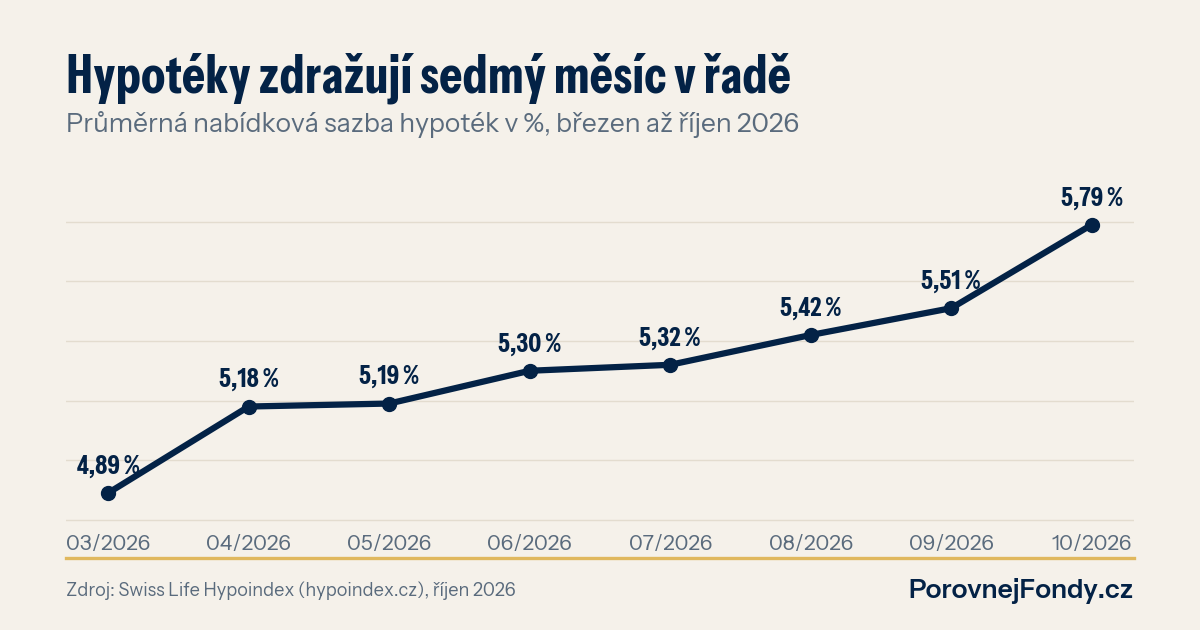
Hypotéky jsou nejdražší od ledna 2024 a od března přidaly skoro celý procentní bod. Kdo si teď bere úvěr nebo ho refixuje, zaplatí víc. Kdo má k hypotéce i úspory, stojí před otázkou, která se vrátila po dvou letech: poslat volné peníze bance, nebo je nechat pracovat ve fondu?
Co se stalo
Jak shrnula ČT24 v pořadu Události, komentáře, průměrná nabídková sazba hypoték podle Hypoindexu v říjnu vystoupala na 5,79 %. V září to bylo 5,51 %, v březnu 4,89 %. Hypotéky tak zdražují sedmý měsíc za sebou. Ministryně financí Alena Schillerová to vyčítá bankám, protože repo sazba ČNB je od června beze změny na 3,75 %. Hlavní ekonom bankovní asociace naopak ukazuje na dražší peníze na trzích a na ceny bytů, které rostou dlouhodobě.
Pravda je spíš někde mezi. Banky si peníze na hypotéky s fixací na pět let neobstarávají za repo sazbu, ale za dlouhodobé tržní sazby, a ty od jara stouply. Zároveň mají české banky vysoké zisky, takže prostor pro ostřejší konkurenci by tu byl.
Kolik to dělá na splátce
Vezměme hypotéku na 4 000 000 Kč se splatností 30 let. Při sazbě 4,89 % je měsíční splátka zhruba 21 205 Kč, při 5,79 % asi 23 445 Kč. Rozdíl 2 240 Kč měsíčně vypadá snesitelně, za celou dobu splácení ale dělá přes 806 000 Kč. Kdo letos refixuje úvěr sjednaný v době levných peněz, může vidět skok ještě větší.
Splatit, nebo investovat
Každá koruna poslaná navíc do hypotéky ušetří úrok, který byste jinak zaplatili. Při sazbě 5,79 % to je 5 790 Kč ročně na každých 100 tisíc. Taková „výnosnost“ je jistá a nekolísá. Trochu ji snižuje jen to, že úroky z hypotéky na vlastní bydlení si lze odečíst ze základu daně.
Fondy to ukazují střízlivě. Korunové fondy peněžního trhu vydělaly za poslední rok k 30. 9. 2026 v mediánu 2,82 % po poplatcích. Korunové dluhopisové fondy měly za pět let medián 2,50 % ročně a hranici 5,79 % překonalo jen 3 z 84. Konzervativní investice tedy dnešní sazbu hypotéky v datech neporážejí. Jinak vypadají korunové akciové fondy: za deset let měly medián 7,77 % ročně, ale 12 z 65 zůstalo pod sazbou hypotéky a cestou zažily i roky s výrazným propadem. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Za prvé, rezerva má přednost. Peníze na půl roku výdajů patří stranou, ne do hypotéky. Splacenou jistinu už zpátky nevyberete.
Za druhé, hlídejte si konec fixace. Tehdy jde podle zákona splatit libovolnou část úvěru bez sankce. Kdo má na spořicím účtu nebo v konzervativním fondu peníze, které nebude potřebovat, při dnešních sazbách často ušetří víc mimořádnou splátkou, než kolik mu úspory vydělají. Vyplatí se také porovnat nabídky více bank, sazby se mezi nimi liší.
Za třetí, dlouhodobá investice do akcií může dávat smysl i vedle hypotéky, ale jen s horizontem deset let a víc a s vědomím, že výnos není jistý. Nesázejte všechno na jednu kartu: rozumný kompromis bývá část peněz na splátku a část pravidelně do fondu.
Hypotéka a úspory
Nevíte, jestli vaše úspory vydělávají víc, než stojí hypotéka? Výnosy a poplatky fondů porovnáte ve srovnávači fondů, co udělá pravidelná investice za deset let, ukáže investiční kalkulačka. A pokud chcete rozmyslet, kolik dát na splátku a kolik investovat, konzultujte své portfolio s naším týmem.