
Ekonomika
Domácnosti dluží bankám 2,78 bilionu. Úvěr stojí až 8 %, peníze na účtu vynesou 1,5 %
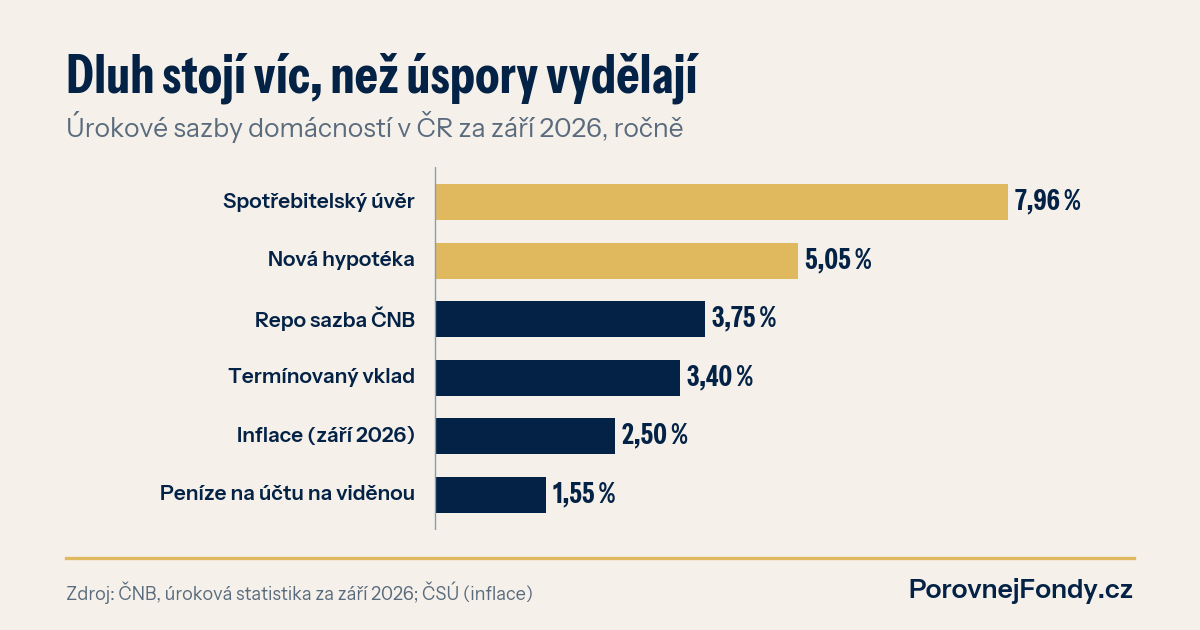
Češi si půjčují víc než kdy dřív, a to v době, kdy úvěry znovu zdražují. Z tabulek ČNB přitom vychází jednoduchá věc: dluh stojí domácnosti několikrát víc, než jim vydělají peníze na běžném účtu. Kdo má obojí zároveň, platí ten rozdíl každý měsíc.
Co se stalo
Podle předběžných dat ČNB za září dluží domácnosti bankám 2 777 miliard korun, tedy skoro 2,8 bilionu. Za rok jejich dluh vzrostl o 254 miliard, o 10,1 %. Jak upozornily Novinky, většinu tvoří úvěry na bydlení, 2 127 miliard. Rychleji ale rostou úvěry na spotřebu: za rok o 14,2 % na 441 miliard. Česká spořitelna do toho hlásí, že její hypoteční portfolio je meziročně větší o 11,6 %, jak psal E15.
Půjčka zdražuje, úspory na účtu ne
Nové hypotéky stály v září v průměru 5,05 %, před rokem 4,61 %. U úvěru na 4 000 000 Kč na třicet let to dělá splátku asi 21 595 Kč měsíčně, o 1 066 Kč víc než loni. Spotřebitelské úvěry stály 7,96 %. Kdo má půjčku na auto nebo kuchyň za 200 000 Kč, zaplatí na úrocích přibližně 15 920 Kč za rok.
Na druhé straně stojí peníze, které domácnosti drží na běžných a spořicích účtech s okamžitým výběrem. Ty podle stejné statistiky vynášely v průměru 1,55 %. Inflace přitom byla za říjen 2026 podle ČSÚ 2,4 %. Průměrná koruna na účtu tak kupní síle ani nestačí. Termínované vklady dávaly 3,40 %, což bylo těsně pod tehdejší repo sazbou ČNB 3,75 %. Od 6. listopadu je repo sazba 4,00 %, co to znamená pro hypotéku a úspory, rozebíráme v komentáři k rozhodnutí ČNB.
Co to znamená pro vaše peníze
Na tom rozdílu stojí byznys bank. Pro domácnost z toho plyne praktická otázka: má smysl držet na účtu sto tisíc za 1,55 % a zároveň splácet půjčku za 7,96 %? Většinou ne. Každá koruna, kterou dáte na předčasné splacení drahého úvěru, vám ušetří úrok, který byste jinak platili. Takovou jistotu žádná investice nedává.
Pro srovnání: korunové dluhopisové fondy vynesly za poslední rok v mediánu 1,44 % (116 fondů v naší databázi), za pět let 2,55 % ročně (86 fondů). Korunové fondy peněžního trhu za rok 2,87 %. To jsou rozumná čísla pro úspory, ale proti spotřebitelskému úvěru prohrávají o několik procentních bodů. Minulé výnosy nejsou zárukou budoucích.
U hypotéky je to složitější. Mimořádná splátka mimo konec fixace bývá zpoplatněná a peníze vložené do bytu už nejsou po ruce, když přijde nečekaný výdaj. Tady většinou dává smysl splácet podle plánu, mít rezervu a k předčasnému splacení se vrátit při konci fixace. Riziko je jinde: kdo si vzal hypotéku s fixací na pár let a sazby budou dál růst, musí s vyšší splátkou počítat už teď.
Co si z toho vzít
- Nejdřív drahý dluh. Spotřebitelské úvěry, kreditní karty a kontokorenty za sedm a více procent má smysl splatit dřív, než začnete investovat přebytek.
- Rezervu nedržte na účtu za nulu. Tři až šest měsíců výdajů má být po ruce, ale peníze na běžném účtu s úrokem kolem jednoho a půl procenta ztrácejí proti inflaci.
- Nekupujte investice na dluh. Úvěr za osm procent žádný dluhopisový ani peněžní fond spolehlivě nepřekoná.
- Hlídejte konec fixace. Splátka se může zvednout o stovky až tisíce korun měsíčně a rezerva na to má být připravená včas.
Jak se vyvíjejí ceny bytů a jestli se investiční byt na hypotéku zaplatí sám, jsme rozebírali v komentáři o zdražování bytů.
Splácet, nebo investovat?
Nevíte, jestli úspory poslat na splátku, nebo do fondu? Korunové dluhopisové a peněžní fondy podle výnosu a nákladů porovnáte ve srovnávači fondů, co s výnosem udělají poplatky, ukáže kalkulačka. Když chcete projít celý rozpočet, dluhy, rezervu a dlouhodobé investice dohromady, domluvte si konzultaci.