
Spoření
ČNB zvedne sazby na 4 %? Co to udělá se spořákem a korunovými fondy
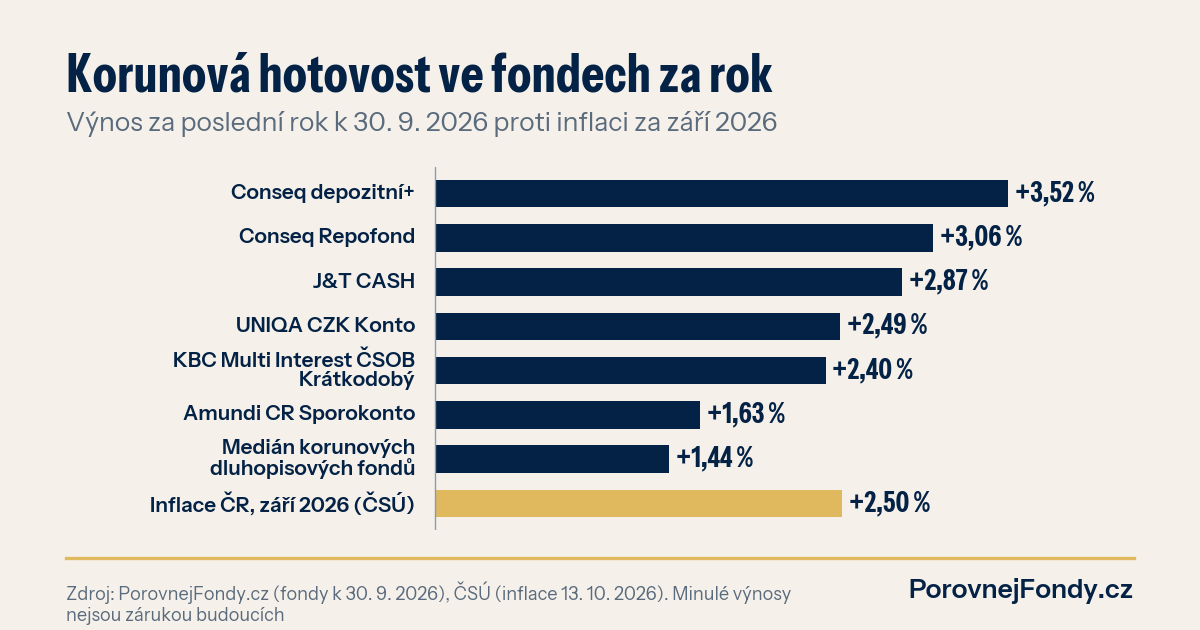
Bankovní rada ČNB ve čtvrtek 5. listopadu podle shody analytiků zvýší základní sazbu o čtvrt bodu na 4 %. Pro úspory v korunách z toho plyne hlavně jedno: hotovost vydělává víc než před rokem, jen ne na běžném účtu. Korunové fondy peněžního trhu vydělaly za poslední rok v mediánu 2,87 %, korunové dluhopisové fondy 1,44 % a inflace byla v září 2,5 %.
Co se ve čtvrtek čeká
Naposledy ČNB pohnula sazbou v červnu. Tehdy ji poprvé po čtyřech letech zvedla na 3,75 %. Teď se čeká další krok. Za nejpravděpodobnější ho označují Martin Komrska z UniCredit Bank, Jan Berka z Portu i Jaromír Šindel z České bankovní asociace a podle agentury Reuters se k němu přiklání i člen bankovní rady Jakub Seidler.
Proč zvedat, když je celková inflace s 2,5 % skoro v cíli? Protože pod povrchem to vře. Jádrová inflace v září přelezla tři procenta, služby zdražují o víc než čtyři, mzdy rostou a ropa je kvůli situaci v Hormuzském průlivu o víc než 80 % dražší. Centrální banka brzdí dřív, než se to rozleje do všech cen.
Trhy to mají z velké části započítané. Pro čtvrtek tak bude zajímavější nová prognóza a to, co rada řekne o dalších krocích, než samotné číslo.
Kolik je čtvrt procenta v korunách
Málo. Na 500 000 Kč dělá 0,25 procentního bodu 1 250 Kč za rok před zdaněním, a to jen pokud by ho banka nebo fond přenesli celé. Banky to automaticky nedělají.
Mnohem větší rozdíl dělá, kde peníze vůbec leží. Spočítal jsem jednoduchý příklad na 500 000 Kč a jeden rok:
- Běžný účet bez úroku: 0 Kč. Při inflaci 2,5 % ale kupní síla klesne zhruba o 12 500 Kč.
- Spořicí účet se 4 %: 20 000 Kč úroku, po 15% srážkové dani asi 17 000 Kč. Tak vysoko se dnes dostanou nejlepší nabídky, většinou ovšem s limitem vkladu a podmínkami.
- Fond peněžního trhu s výnosem 2,87 % (medián korunových fondů za poslední rok): asi 14 350 Kč. Jde o minulý výnos, ne o slib.
Rozdíl mezi nulou na běžném účtu a čtyřmi procenty na spořáku je tedy asi 17 000 Kč ročně po dani. Čtvrteční rozhodnutí ČNB k tomu přidá nejvýš pár stokorun za čtvrtletí. Kolik lidí ale řeší sazbu ČNB a přitom má rezervu na účtu s nulou?
Fondy peněžního trhu: co skutečně vydělaly
Prošel jsem všech 9 korunových fondů peněžního trhu, které máme v databázi s kompletními daty. Za poslední rok k 30. 9. 2026 vydělaly od 1,63 % (Amundi CR Sporokonto) do 3,52 % (Conseq depozitní+). Medián 2,87 %.
Rozptyl je víc než dvojnásobný a velkou část vysvětluje poplatek. Amundi CR Sporokonto má průběžné náklady 0,95 % ročně, Conseq depozitní+ 0,28 %. U produktu, který vydělává kolem tří procent, je každá desetina procenta znát. Za tři roky je obraz podobný: 4,41 % ročně u Conseq depozitní+ proti 3,18 % u Amundi.
Proč jsou fondy za poslední rok pod nejlepšími spořáky? Roční výnos je průměr celého období, z velké části ještě před červnovým zvýšením sazby. Spořák navíc banka často používá jako lákadlo pro nové klienty.
Fondy mají jiné výhody. Nemají strop vkladu ani podmínku plateb kartou, peníze bývají na účtu do několika dní a jinak se daní. Úrok ze spořáku zdaní banka srážkou 15 % hned. Zisk z podílového fondu je osvobozený, když ho držíte déle než tři roky, nebo když za rok prodáte cenné papíry za méně než 100 000 Kč. Platí to i obráceně: vklad na spořicím účtu kryje pojištění vkladů do 100 000 eur, podílový fond ne. Majetek fondu je ale oddělený od majetku správce. Víc o tom, jak fondy peněžního trhu fungují, najdete v průvodci fondy peněžního trhu a v porovnání fond, nebo spořicí účet.
Dluhopisové fondy hrají opačnou hru
Když sazby rostou, starší dluhopisy s nižším kupónem ztrácejí cenu. V datech je to vidět jasně. Medián 116 korunových dluhopisových fondů za poslední rok je 1,44 %, méně než u fondů peněžního trhu a méně než inflace. Za tři roky přitom vychází 4,19 % ročně, protože v tom období sazby většinou klesaly.
Fond s delšími dluhopisy je tak vždycky i sázka na směr sazeb. Na peníze, které budete potřebovat do roka, se ta sázka nehodí, protože nemá čas se srovnat. U delšího horizontu je to jinak: kdo dnes kupuje dluhopisy, kupuje je s vyšším výnosem než před rokem. Rozdíl mezi krátkými a dlouhými dluhopisy jsme rozebrali v článku krátké, nebo dlouhé dluhopisy.
Co si z toho vzít
Čtvrteční rozhodnutí bude ve všech titulcích. Pro vaši peněženku ale bude mít menší váhu než jednoduchá otázka, jestli rezerva neleží na účtu s nulou. Inflace 2,5 % z ní ukousne kus každý rok, ať ČNB rozhodne jakkoli. Jak to vypadalo s cenami v posledních letech, shrnuje přehled inflace v ČR 2026. Sazbu spořicího účtu může banka změnit kdykoli. Kdo ji chce mít pevnou na celou dobu, najde sazby bank na 1 až 36 měsíců na stránce termínované vklady.
Kde má ležet vaše rezerva
Korunové fondy peněžního trhu si můžete seřadit podle výnosu a poplatku ve srovnávači fondů. Spočítejte si v kalkulačce složeného úročení, kolik z vašich úspor za deset let udělá rozdíl mezi nulou na běžném účtu a třemi nebo čtyřmi procenty ročně. Jde o orientační výpočet, ne doporučení. A pokud chcete projít, jak má být rozložené celé portfolio včetně rezervy, domluvte si konzultaci portfolia s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.