
Spoření
Penzijko 2026: dynamické fondy vydělaly od ledna 13 %, konzervativní necelé 1 %. Ve kterém jste vy?
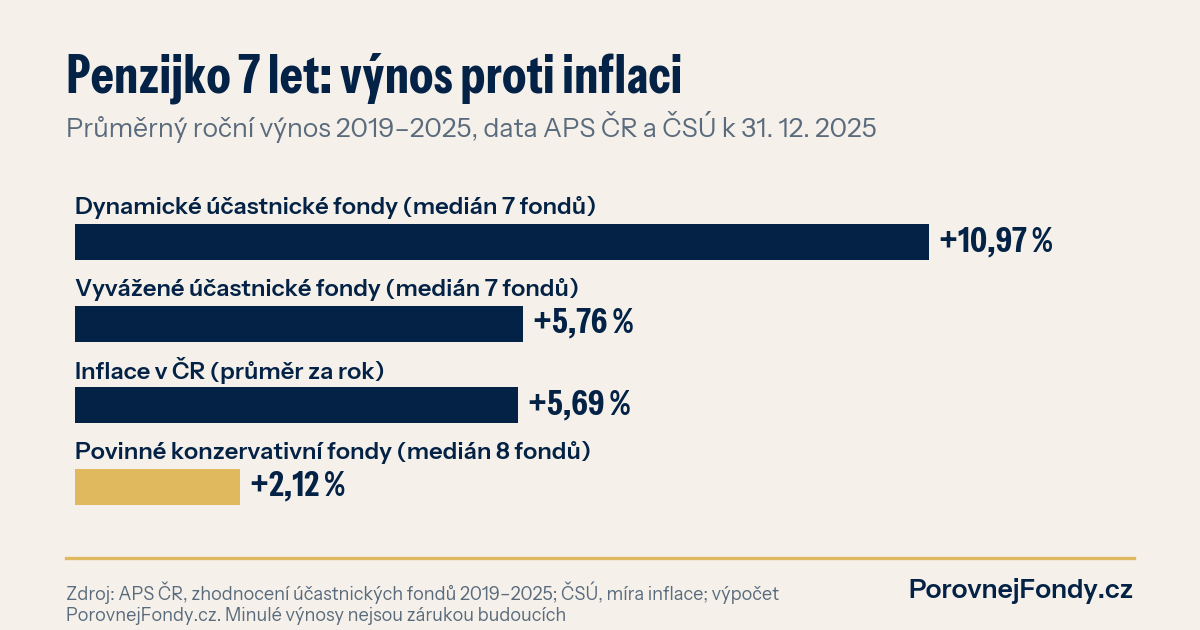
Dynamické penzijní fondy vydělaly od začátku roku do konce září v průměru 13,22 %, povinné konzervativní jen 0,84 %. Rozdíl není jednorázový: za sedm let 2019 až 2025 vydělaly konzervativní fondy v mediánu 2,12 % ročně, zatímco inflace byla 5,69 % ročně. Kdo v nich spořil celou dobu, má víc korun, ale v reálné hodnotě méně peněz, než vložil.
Co se stalo
Asociace penzijních společností zveřejnila čísla za třetí čtvrtletí. Dynamické účastnické fondy jsou od ledna v průměru na plus 13,22 %, vyvážené na plus 6,88 % a povinné konzervativní na plus 0,84 %. Konzervativní fondy přitom v létě část zisku ztratily, za samotné třetí čtvrtletí jsou v průměru na minus 0,98 %. Jeden dynamický fond se na konci prázdnin dostal přes 14 %.
Do toho Sněmovna projednává reformu, které vláda říká Lepší penzijko. Lidé do 50 let by měli mít aspoň 75 % peněz v dynamické strategii a poplatek za správu by u většiny fondů klesl na nejvýš 0,5 % ročně.
Proč by to mělo zajímat zrovna vás? Protože v doplňkovém penzijním spoření je 2,285 milionu lidí a dalších zhruba 1,61 milionu má ještě staré penzijní připojištění v transformovaných fondech. A z mé zkušenosti velká část z nich neví, v jakém fondu vlastně je.
Typická konzultace
Za přes dvacet let v investicích jsem viděl spoustu výpisů z penzijka. Scénář se opakuje. Člověku je třicet pět, spoří od pětadvaceti, dostává státní příspěvek a má pocit, že dělá všechno správně. Pak se podíváme na smlouvu a peníze leží v povinném konzervativním fondu. Nikdo ho nevybral vědomě. Prostě to tak při podpisu zůstalo.
Na tom není nic špatného, pokud má do důchodu tři roky. Když má třicet let, je to drahé nedorozumění.
Sedm let v číslech
Data APS ČR pokrývají roky 2019 až 2025. Povinné konzervativní fondy 8 penzijních společností vydělaly za tu dobu 1,87 až 2,69 % ročně, medián 2,12 %. Dynamické fondy 7 společností 7,81 až 12,59 % ročně, medián 10,97 %. Vyvážené byly uprostřed, medián 5,76 %. Všechno jsou čísla po poplatcích, tedy to, co skutečně dostal účastník.
Inflace podle ČSÚ dělala za stejných sedm let průměrně 5,69 % ročně. Ceny celkem vzrostly o 47 %, hlavně kvůli letům 2022 a 2023.
| Typ fondu (2019 až 2025) | Rozpětí p. a. | Medián p. a. | 100 000 Kč z ledna 2019 |
|---|---|---|---|
| Dynamické účastnické | 7,81 až 12,59 % | 10,97 % | ≈ 207 200 Kč |
| Vyvážené účastnické | 4,80 až 6,69 % | 5,76 % | ≈ 148 000 Kč |
| Povinné konzervativní | 1,87 až 2,69 % | 2,12 % | ≈ 115 800 Kč |
| Udržení kupní síly (inflace ČSÚ) | 5,69 % | ≈ 147 300 Kč |
Zhodnocení prostředků účastníků po poplatcích podle APS ČR, data k 31. 12. 2025. Přepočet je zpětný a ilustrační. Minulé výnosy nejsou zárukou budoucích.
V korunách to vypadá takhle. Kdo na začátku roku 2019 vložil 100 000 Kč do fondu s mediánem konzervativních fondů, měl na konci roku 2025 zhruba 115 800 Kč. Aby si udržel kupní sílu, potřeboval by asi 147 300 Kč. Při mediánu dynamických fondů by měl zhruba 207 200 Kč.
U pravidelného spoření je to podobné. Při 1 700 Kč měsíčně a státním příspěvku 340 Kč jde do fondu 2 000 Kč měsíčně, za sedm let 171 360 Kč. Při konzervativním mediánu z toho bylo zhruba 184 400 Kč, při dynamickém asi 251 100 Kč. Rozdíl přes 66 000 Kč, a to se bavíme jen o sedmi letech.
Dynamický fond není zadarmo
Tohle je potřeba říct stejně nahlas. Rok 2022 vzal dynamickým fondům ze sedmiletého srovnání 4,8 až 16,5 %, podle toho, který fond máte. Kdo se v takovém roce lekne a přepne do konzervativního, zamkne si ztrátu a následný odraz už nechytí. Viděl jsem lidi, které tohle přepínání stálo víc než samotný pokles trhu.
Proto se strategie řídí hlavně tím, kolik let zbývá do důchodu. Čím víc let, tím víc kolísání se dá ustát. S blížícím se důchodem dává smysl peníze postupně přesouvat do klidnějších fondů. Tak to ostatně navrhuje i reforma.
U transformovaných fondů platí jiná pravidla. Garantují nezáporné zhodnocení, a proto musí investovat velmi opatrně. Přestup do účastnického fondu je možný, ale garanci tím člověk ztratí. To je rozhodnutí, které stojí za to si spočítat, ne udělat podle titulku.
Co si zkontrolovat ještě letos
Stačí tři věci. V jakém fondu peníze jsou, kolik let zbývá do důchodu a jestli platíte tolik, abyste dostali celý státní příspěvek. Výpis najdete v aplikaci penzijní společnosti, většinou na první obrazovce. Jak si váš fond vedl rok po roku proti inflaci, i staré penzijní připojištění od roku 1995, ukazuje Penzijko proti inflaci.
Výsledky jednotlivých společností rozebíráme v recenzích, třeba NN nebo České spořitelny, celkový pohled dává článek Vyplatí se penzijní spoření? Kolik si penzijní společnosti berou, shrnuje přehled poplatků 2026, co přinese reforma, popisuje Lepší penzijko. Pokud řešíte, kam dát peníze navíc, porovnejte penzijko a DIP a nezapomeňte na odpočet do konce roku.
Vaše penzijko
Kolik vám může penzijko při vašem vkladu udělat, si spočítáte v penzijní kalkulačce. Výnosy fondů všech společností za 1, 3, 5 a 7 let máte přehledně v taháku penzijních společností. Když chcete, abychom se na vaše penzijko i ostatní úspory podívali spolu, konzultujte své portfolio.