
Spoření
Odejít z práce dřív a nepřijít o část důchodu? Předdůchod chce aspoň 374 400 Kč
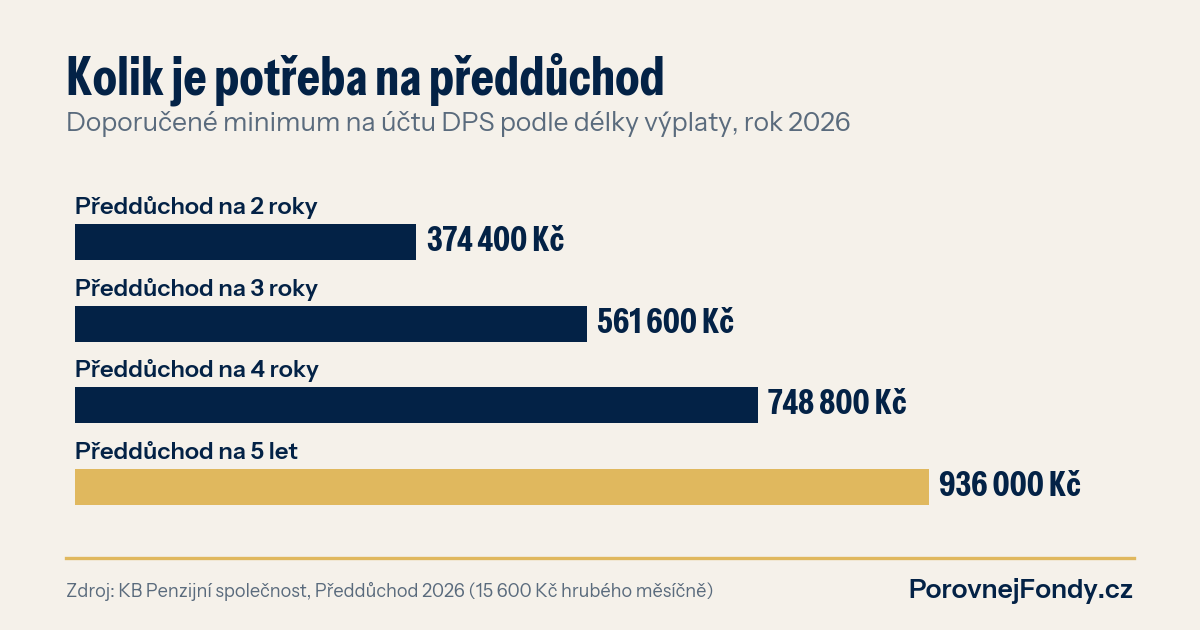
Kdo jde do předčasného důchodu, má penzi nižší až do konce života. Kdo místo toho čerpá předdůchod z penzijního spoření, starobní důchod si zachová v plné výši. Na nejkratší předdůchod na dva roky ale letos potřebuje mít naspořeno zhruba 374 400 Kč, na pět let 936 000 Kč.
Co se stalo
Týdeník Ekonom a Hospodářské noviny dnes připomínají možnost, o které se mluví mnohem méně než o předčasném důchodu. Takzvaný předdůchod umožňuje přestat pracovat několik let před důchodovým věkem a žít z peněz naspořených v doplňkovém penzijním spoření. Podle autora ho využívá jen málo lidí, přestože může ušetřit statisíce. Podívali jsme se, co přesně to znamená v číslech.
Předčasný důchod se krátí natrvalo
Do předčasného důchodu lze odejít nejvýš tři roky před důchodovým věkem a jen s nejméně 40 lety pojištění. Za každých i započatých 90 dní předčasnosti se důchod podle ČSSZ krátí o 1,5 % výpočtového základu. U tří let to je dvanáct období, tedy o 18 % výpočtového základu méně. A to platí i ve chvíli, kdy člověk důchodového věku dosáhne, krácení nezmizí. Od letoška je krácení mírnější jen pro ty, kdo mají odpracováno aspoň 45 let.
Zpřísnění je znát. V roce 2023, než začala platit přísnější pravidla, podali Češi podle ČSSZ 104 059 žádostí o předčasný důchod. Loni jich bylo jen 9 230.
Předdůchod funguje jinak
Předdůchod se vyplácí z vašich vlastních peněz na účtu doplňkového penzijního spoření, ne ze státního systému. Lze ho čerpat nejdříve pět let před důchodovým věkem a nejméně dva roky. Stát po tu dobu platí zdravotní pojištění a pro výpočet důchodu jde o takzvanou vyloučenou dobu, takže výši budoucí penze nesnižuje. Během předdůchodu je přitom možné i pracovat.
Háček je ve dvou podmínkách. První je doba spoření. U smluv uzavřených do konce roku 2023 stačí 60 měsíců, u smluv od roku 2024 je potřeba 120 měsíců. Kdo si penzijní spoření založí dnes, předdůchod může čerpat nejdřív za deset let. Doba spoření ze starého penzijního připojištění se při převodu do doplňkového spoření započítává, proto se nevyplácí starou smlouvu rušit a zakládat novou.
Druhou podmínkou je částka. Měsíční výplata musí být aspoň 30 % průměrné mzdy, letos 14 451,30 Kč čistého. KB Penzijní společnost doporučuje počítat s rezervou na daň z výnosů a kolísání hodnoty fondu, tedy s 15 600 Kč hrubého měsíčně. Z toho vychází minimální zůstatky v grafu: 374 400 Kč na dva roky, 561 600 Kč na tři, 748 800 Kč na čtyři a 936 000 Kč na pět let. Když na účtu chybí málo, lze před žádostí vložit mimořádný vklad.
Kolik lidí to dnes zvládne
Podle Asociace penzijních společností čerpá předdůchod něco přes šest tisíc lidí a průměrná výplata je zhruba 15 552 Kč měsíčně. To je jen malý zlomek účastníků penzijního spoření. Jedním z důvodů bude, že naspořená částka na předdůchod většině lidí nestačí.
Pro představu: kdo by nejkratší předdůchod chtěl poskládat jen z vlastních vkladů za deset let, potřeboval by spořit 3 120 Kč měsíčně. Státní příspěvek, příspěvek zaměstnavatele a výnos fondu potřebnou vlastní částku snižují, poplatky a nízký výnos konzervativních fondů ji naopak zvyšují. Jak si vede váš fond proti ostatním, ukazuje kontrola penzijka s výnosy všech účastnických fondů podle APS ČR.
Co si z toho vzít
Pokud vám je přes padesát a o dřívějším odchodu z práce aspoň uvažujete, má smysl spočítat si to teď, ne rok před plánovaným odchodem. Zkontrolujte si, od kdy spoříte, kolik máte na účtu a v jakém účastnickém fondu peníze jsou. Kdo bude čerpat za pár let, většinou nechce, aby mu propad akcií těsně před výplatou zkrátil předdůchod o několik měsíců. A u starší smlouvy s výhodnějšími podmínkami je lepší ji nechat běžet a přispívat do ní dál. Jak se liší poplatky a výnosy jednotlivých penzijních společností, ukazuje srovnání penzijních společností, vlastní čísla si můžete projít v penzijní kalkulačce.
Plán na dřívější odchod
Chcete vědět, jestli vaše penzijní spoření a další investice na předdůchod vystačí? Fondy, které už máte, porovnáte ve srovnávači fondů a poplatky si spočítáte v kalkulačce. Konkrétní plán podle vašeho věku a úspor probereme na konzultaci.