
Spoření
Lepší penzijko: firmy i stát chtějí vaše úspory do Česka. Co na to říkají data
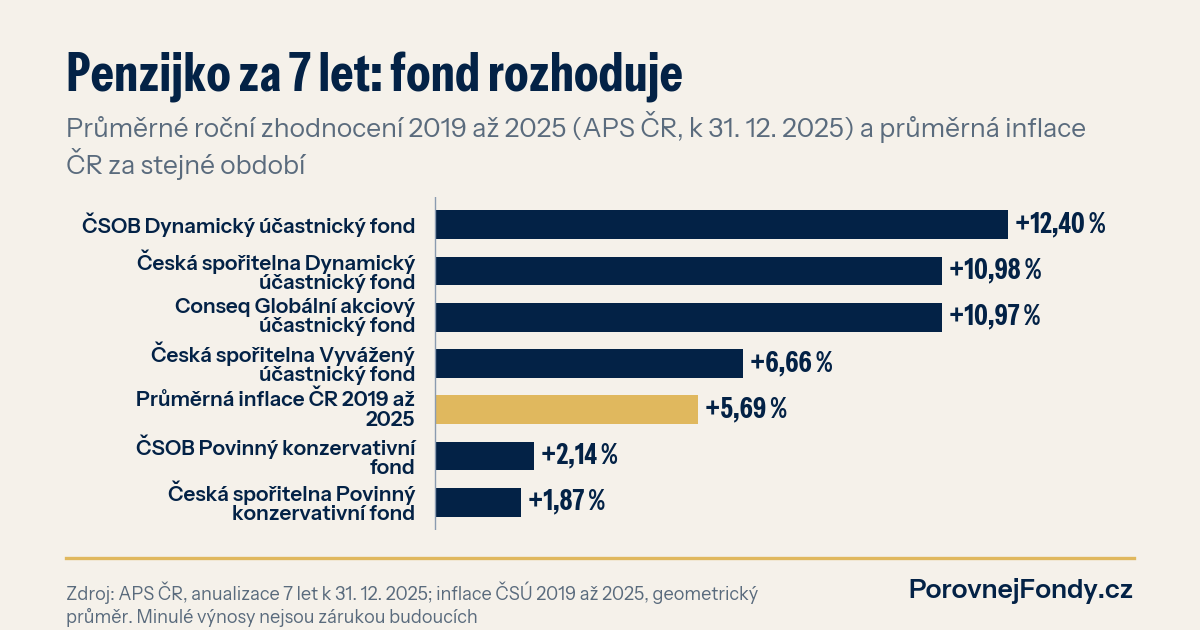
O peníze z penzijka se teď přetahují stát, zaměstnavatelé i penzijní společnosti. Pro střadatele je důležitější něco jiného: výchozí konzervativní fondy za posledních sedm let vydělávaly kolem 2 % ročně, zatímco inflace byla v průměru 5,7 %. A alternativní fondy, kterých chtějí firmy v penzijku víc, mají být ze stropu poplatku 0,5 % vyjmuté. Jak si vede váš fond proti ostatním, ukazuje přehled Vyplatí se penzijní spoření s výnosy všech účastnických fondů podle APS ČR.
Dopis, který přišel dnes ráno
Hospodářská komora a další zaměstnavatelské svazy poslaly premiérovi a ministrům otevřený dopis. Chtějí, aby v penzijku bylo nejméně 20 % majetku v alternativních fondech, aby stávající klienti automaticky přešli do strategie podle věku a aby zaměstnance do třetího pilíře zapisovala firma s možností odhlásit se. Argumentují tím, že česká ekonomika potřebuje investice za zhruba 3 biliony korun a reforma jich otevře jen desítky miliard.
Den předtím mluvila v Hospodářských novinách ministryně financí Alena Schillerová o stovkách miliard na účtech penzijních fondů, obcí a krajů, které by mohly pomoci rozvoji země. Jednou z cest mají být dluhopisy Národní rozvojové banky se státní zárukou. Banka je smí vydávat přes rok, zatím žádné nevydala.
A pod tím vším leží vládní reforma Lepší penzijko, kterou Sněmovna podpořila 24. září v prvním čtení. Strop poplatku za správu 0,5 % ročně, zrušení poplatku ze zhodnocení, pro lidi do 29 let státní příspěvek 40 % místo 20 %, pro mladší padesáti let investice hlavně do akcií. Účinnost se plánuje od ledna 2027.
O jakých penězích se mluví
Ve třetím pilíři bylo na konci roku 2025 zhruba 660 miliard korun a 3,89 milionu účastníků. Víc než polovina majetku, 53 %, pořád leží v takzvaných transformovaných fondech, tedy ve starých smlouvách uzavřených do roku 2012. Ty loni vydělaly v průměru 1,57 %. Reforma je má do konce roku 2036 zavřít.
Za přes 20 let na kapitálových trzích jsem zažil hypoteční krizi 2008 i pandemii. A pořád mě překvapuje, kolik lidí neví, v jakém fondu penzijka vlastně jsou. Přitom tahle jediná informace rozhoduje víc než jakákoli novela.
Sedm let v číslech
Asociace penzijních společností zveřejňuje zhodnocení účastnických fondů. Za sedm let 2019 až 2025 vydělal povinný konzervativní fond České spořitelny 1,87 % ročně, ten od ČSOB 2,14 %. Průměrná inflace za stejné období byla podle ČSÚ 5,7 % ročně. Ceny vzrostly o 47 %.
Dynamické fondy stejných společností měly 10,98 % a 12,40 % ročně, Conseq Globální akciový 10,97 %.
Co to znamená v korunách? Kdo měl na začátku roku 2019 v penzijku 200 000 Kč a nic nepřidal, měl by na konci roku 2025 v konzervativním fondu ČSOB přibližně 232 000 Kč. V dynamickém fondu České spořitelny zhruba 415 000 Kč. Jen aby peníze udržely kupní sílu, bylo potřeba asi 295 000 Kč.
Akciové fondy cestou kolísaly. V roce 2022 ztratil dynamický fond ČSOB 14,65 %, globální akciový od Consequ 13,06 %. Kdo má do důchodu tři roky, bude to vidět jinak než třicátník. Ale třicátník, který sedí v konzervativním fondu jen proto, že si při podpisu smlouvy nic nevybral, za tu bezpečnost platí ztrátou reálné hodnoty.
Zhodnocení podle APS ČR k 31. 12. 2025, po poplatcích fondu. Výpočty v korunách jsou ilustrace minulého vývoje bez vkladů a příspěvků. Minulé výnosy nejsou zárukou budoucích.
Kde je háček s alternativními fondy
Tady se dostáváme k dnešnímu dopisu. Navrhovaný strop 0,5 % se netýká alternativních fondů. Ty si podle návrhu dál smějí účtovat až 2,5 % ročně za správu a až 25 % ze zisku. Strategie životního cyklu v návrhu ministerstva je přitom pustí jen do 10 % majetku. Zaměstnavatelé chtějí aspoň dvojnásobek.
Proti investicím doma nic nemám. Infrastruktura, nájemní bydlení i domovy pro seniory můžou být rozumná aktiva a mám rád, když peníze pracují blízko. Pořadí ale musí být jasné. Nejdřív čistý výnos pro střadatele, pak národní cíle. Při zůstatku 300 000 Kč je rozdíl mezi poplatkem 0,5 % a 2,5 % zhruba 6 000 Kč ročně, ještě před podílem ze zisku. Takový náklad musí alternativní fond vydělat navíc, aby vyšel nastejno.
Na jednu věc bych si dal pozor taky. Penzijní společnosti varují, že je strop 0,5 % nepokryje a že by mohly ztratit až milion klientů. Ministerstvo naopak tvrdí, že jejich marže přesahují 60 %. Pravda bude někde mezi, ale konečnou podobu zákona zatím nikdo nezná. Rozhodovat podle titulků bych proto nechtěl.
Co si zkontrolovat ještě letos
Nemusíte čekat na Sněmovnu. Podívejte se do smlouvy nebo do aplikace, v jakém fondu jste a kolik platíte. Pokud máte transformovaný fond, zjistěte si, o co byste převodem přišli, hlavně o garanci nezáporného zhodnocení. Pokud vám je pod 30, spočítejte si, jestli vaše měsíční úložka trefí pásmo pro vyšší příspěvek od roku 2027, tedy 500 až 1 700 Kč. A pokud vám penzijko přijde málo pružné, srovnejte ho s dlouhodobým investičním produktem, kde si fondy vybíráte sami.
Jak dnes vycházejí poplatky v penzijku, rozebírá článek Penzijní spoření a poplatky 2026. Rozdíly mezi penzijkem a DIP najdete v srovnání DIP vs. III. pilíř a v rozboru Vyplatí se převést penzijko do DIP. Na jednu stránku je shrnuje tahák penzijních společností.
Vaše penzijko
Víte, v jakém fondu penzijka jste? Výkonnost všech účastnických fondů najdete v přehledu penzijních společností, vlastní čísla si spočítáte v penzijní kalkulačce. Jestli nevíte, jak své penzijko a další investice poskládat dohromady, konzultujte své portfolio s naším týmem.