
Komentář ke zprávě
DIP a daňový odpočet 2026: na úlevu máte čas do konce roku, víc ale rozhodne poplatek fondu
Dlouhodobý investiční produkt má podle Asociace pro kapitálový trh skoro 289 tisíc smluv a lidé v něm mají 14,2 miliardy korun. Kdo chce snížit daň za letošní rok až o 7 200 Kč, musí vložit peníze do konce prosince. Stejně důležité je ale to, co ve smlouvě leží, protože rozdíl v ročním poplatku fondů dokáže za dvacet let spolknout víc, než kolik vám stát na daních vrátí.
Čísla, která zveřejnila asociace
Ke konci září bylo uzavřeno 288 726 smluv o DIP. Jen za třetí čtvrtletí jich přibylo skoro 23 tisíc, v průměru přes 250 každý den. Na konci roku 2024 jich bylo 116 544, o rok později 218 740. Asociace počítá s tím, že hranici 300 tisíc překoná ještě letos.
Zajímavější je pro mě jiné číslo. Z peněz v DIP je podle AKAT 91 % ve fondech, 3 % na vkladech a 6 % v ostatních investicích. Lidé tedy DIP neberou jako další spořicí účet. Berou ho jako investici na důchod. A to je dobře.
Jen pro srovnání: podle průzkumu agentury NMS pro Raiffeisenbank drží 51 % Čechů úspory hlavně na spořicím účtu. Fondy, akcie nebo ETF uvádí jako hlavní místo zhruba pětina. DIP je tak pro mnoho lidí první krok mimo spořák.
Kolik vám stát vrátí
Pravidla jsou stejná jako loni. Z vlastních vkladů do DIP si můžete odečíst od základu daně až 48 000 Kč ročně. Limit je ale společný s penzijním spořením, životním pojištěním a pojištěním dlouhodobé péče. Kdo už má část limitu vyčerpanou jinde, DIPem doplní jen zbytek.
Při sazbě daně 15 % je to nejvýš 7 200 Kč ročně. U vyšších příjmů, kde platí 23 %, víc. Zaměstnavatel může navíc přispět až 50 000 Kč ročně a ten příspěvek se do vašeho limitu nepočítá. Podmínky jsou dvě: smlouva musí trvat aspoň deset let a peníze vybíráte nejdřív v 60 letech. Když vyberete dřív, daň za posledních deset let doplácíte.
Odpočet za rok 2026 se počítá z toho, co zaplatíte letos. Nenechával bych to na poslední prosincový týden. Převody přes svátky se umějí zdržet a potvrzení od poskytovatele budete chtít mít v pořádku do daňového přiznání nebo ročního zúčtování.
Kde se rozhoduje doopravdy: poplatek
Teď ta méně příjemná část. DIP je obal. Úleva je pro všechny stejná, ale fond uvnitř si vybíráte sami a za ten platíte každý rok.
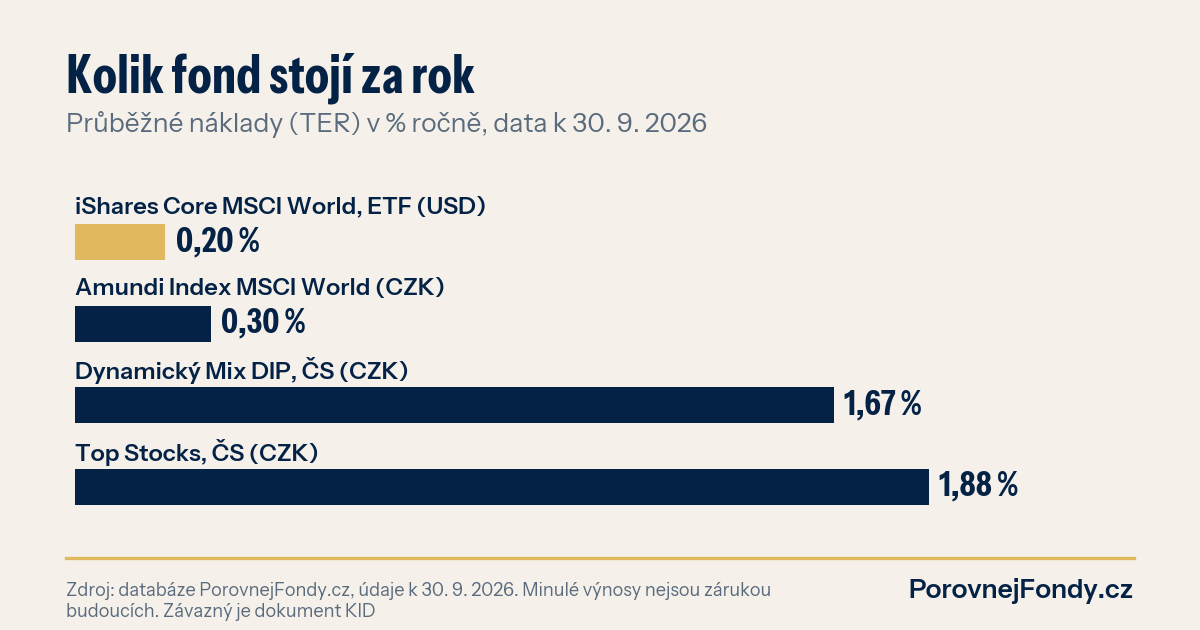
V naší databázi stojí indexový fond iShares Core MSCI World, který kopíruje akcie vyspělého světa, 0,20 % ročně. Korunový indexový fond Amundi Index MSCI World 0,30 %. Fond Dynamický Mix DIP od České spořitelny, který je smíšený, má průběžné náklady 1,67 % ročně. Akciový fond Top Stocks téže banky 1,88 %.
Co to dělá s penězi, jsem si spočítal modelově. Představte si, že někdo posílá 4 000 Kč měsíčně, tedy přesně 48 000 Kč ročně, a vydrží dvacet let. Vloží 960 000 Kč. Pokud by fond vydělával hrubě 7 % ročně, při poplatku 0,20 % by na konci měl zhruba 2,0 milionu korun. Při poplatku 1,88 % asi 1,65 milionu. Rozdíl kolem 340 000 Kč.
Daňová úleva za těch dvacet let? Při plném využití 20krát 7 200 Kč, tedy 144 000 Kč. Poplatek tak v modelu sebere víc než dvakrát tolik, kolik stát vrátí. Je to výpočet, ne předpověď, a skutečný výnos bude jiný. Poměr ale ukazuje, kde má smysl hledat.
Za víc než patnáct let v investicích jsem viděl spoustu lidí, kteří řešili, jestli ušetří pět tisíc na dani, a vůbec netušili, kolik platí ročně za fond. Neříkám, že dražší fond je vždycky horší volba. Aktivní správce může mít důvod a některým lidem sedí, že řeší všechno v jedné bance. Jen by to měla být vědomá volba. Kromě poplatku fondu se vyplatí podívat i na poplatek za vedení samotné smlouvy, který si někteří poskytovatelé účtují zvlášť.
Co udělat do konce roku
Když DIP ještě nemáte, nejdřív si ujasněte, kolik z limitu 48 000 Kč už spotřebujete v penzijku nebo životním pojištění. Pak porovnejte poskytovatele a hlavně fondy, které nabízejí. Když DIP máte, najděte si v KID průběžné náklady svého fondu. Číslo nad 1,5 % ročně si zaslouží, abyste se zeptali, co za něj dostáváte.
Víc o pravidlech najdete v článku DIP průvodce 2026, rozdíly proti penzijku v textu Penzijko vs. DIP a o převodu v článku Vyplatí se převést penzijko do DIP? Kdo chce v DIP držet ETF, ten najde srovnání v textu Nejlepší broker pro DIP s ETF.
DIP a poplatky
Víte, kolik vás fond v DIP stojí? Konkrétní fondy porovnáte ve srovnávači fondů. Pokud nevíte, kolik vás váš fond v DIP stojí a jak si stojí proti kategorii, pošlete ho do analýzy fondu. A když řešíte, jestli převést penzijko, nebo jak DIP poskládat vedle ostatních úspor, konzultujte své portfolio s naším týmem.