
Spoření
Penzijko v důchodu: státní příspěvek už nechodí. Kdy peníze vybrat a kolik zaplatíte na dani
Kdo má přiznaný starobní důchod, nedostává od července 2024 ke vkladům do penzijka státní příspěvek. Od 1. srpna 2026 navíc platí novela, která důchodcům se starší smlouvou dovolí vybrat všechny peníze najednou i bez pěti let spoření a bez vracení státních příspěvků. A kdo smlouvu jako důchodce zrušil dřív a o příspěvky přišel, může o ně požádat do 1. 2. 2027.
Krátce: co platí pro penzijko v důchodu
- Státní příspěvek nenáleží nikomu, komu byl přiznán starobní důchod (řádný i předčasný), a to k vkladům od 1. 7. 2024.
- Vybrat můžete od 60 let po 60 měsících spoření, pokud smlouva vznikla do konce roku 2023. U novějších smluv je potřeba 120 měsíců.
- Peníze jdou vzít najednou, jako penzi na nejméně 3 roky, nebo obojí zkombinovat.
- Od 1. 8. 2026 smí důchodce se smlouvou z doby do 29. 12. 2023 vybrat vše najednou i bez 60 měsíců a státní příspěvky si nechá.
- Výběr najednou se daní 15 %, ale jen z výnosů a z příspěvků zaměstnavatele. Penze vyplácená aspoň 10 let je bez daně.
Státní příspěvek důchodcům od 1. 7. 2024 nenáleží
Zákon o doplňkovém penzijním spoření dává nárok na státní příspěvek jen účastníkovi, „kterému nebyl přiznán starobní důchod“ (§ 13 odst. 1). Platí to pro penzijní spoření i pro staré penzijní připojištění, tedy transformované fondy, a pro řádný i předčasný důchod. Rozhoduje, že vám byl důchod přiznán, ne kdy se začal vyplácet. Změnu přinesl zákon č. 462/2023 Sb., účinný od 1. 1. 2024. K vkladům zaplaceným do 30. 6. 2024 ale příspěvek ještě náležel podle starých pravidel, takže důchodcům se přestal připisovat od 1. 7. 2024. Ústavní soud návrh na zrušení této změny v lednu 2025 zamítl (nález č. 45/2025 Sb.).
Příspěvky, které vám stát připsal dřív, na účtu zůstávají a vyplatí se s ostatními penězi. Vklady můžete posílat dál, i jen 100 Kč měsíčně, a každý zaplacený měsíc se počítá do doby spoření. Daňový odpočet vkladů má smysl jen tomu, kdo má vedle důchodu i jiný zdanitelný příjem, třeba mzdu nebo nájem. Ministerstvo financí uvádí, že důchodce bez státního příspěvku si může vklady odečíst od první koruny, nejvýš 48 000 Kč ročně dohromady s DIP, životním pojištěním a pojištěním dlouhodobé péče.
Kdy můžete peníze vybrat
Na výplatu najednou, které zákon říká jednorázové vyrovnání, potřebujete dvě věci: věk 60 let a dost dlouhou dobu spoření. U smlouvy uzavřené do 31. 12. 2023 stačí 60 kalendářních měsíců, u smlouvy od 1. 1. 2024 je potřeba 120 měsíců (§ 20 odst. 3 a přechodné ustanovení zákona č. 462/2023 Sb.). Počítají se měsíce, za které se platil váš příspěvek nebo příspěvek zaměstnavatele, ne jen to, jak dlouho smlouva existuje. Doba ze starého penzijního připojištění se při přechodu do penzijního spoření započítává.
Samotný přiznaný důchod výběr neotvírá. Když podmínky splníte, můžete o výplatu písemně požádat kdykoli později, žádný termín vás netlačí. Příklad: je vám 70 let a smlouvu máte od března 2022. Pokud jste platili každý měsíc, šedesátý měsíc spoření vám uplyne v únoru 2027. Do té doby můžete využít jen novelu popsanou níž, potom máte na výběr všechny způsoby výplaty.
Tři způsoby výplaty
- Najednou (jednorázové vyrovnání). Penzijní společnost pošle celou částku a smlouva tím skončí. Vyplatit ji musí nejpozději do konce čtvrtletí, které následuje po měsíci vašeho posledního zaplaceného vkladu. Kdo placení vkladů před žádostí přeruší, dostane peníze do měsíce od žádosti.
- Penze na určenou dobu. Peníze chodí ve splátkách, nejméně po dobu 3 let a při splátce od 500 Kč aspoň čtyřikrát ročně. Zbytek mezitím zůstává ve fondu, takže dál vydělává, ale i kolísá.
- Kombinace. Část vezmete najednou a ze zbytku si necháte posílat penzi. Rozdělit peníze jde jen jednou, při podání žádosti.
Zákon zná i doživotní penzi. Tu nevyplácí penzijní společnost, ale pojišťovna, které společnost vaše peníze pošle jako jednorázové pojistné.
Novela od 1. 8. 2026: vše najednou i bez 60 měsíců
Do srpna 2026 měl důchodce, který spořil krátce, jen dvě špatné možnosti. Buď spořit dál bez státního příspěvku, dokud nesplní 60 měsíců, nebo smlouvu vypovědět a dostat odbytné bez všech státních příspěvků. Kdo spořil méně než 24 měsíců, neměl při výpovědi nárok ani na odbytné. Zákon č. 128/2026 Sb. proto doplnil do zákona nový § 28a.
Jednorázové vyrovnání podle něj dostane i ten, kdo zároveň:
- uzavřel smlouvu o penzijním spoření do 29. 12. 2023 (při převodu z penzijního připojištění nebo od jiné společnosti platí datum původní smlouvy),
- má přiznaný starobní důchod a
- nesplňuje běžné podmínky výplaty najednou (60 let a 60 měsíců spoření).
Státní příspěvky, které na účtu máte, se nevracejí. Háček je jeden: podle § 28a jde čerpat jen ze všech peněz najednou, ne penzi ani kombinaci. Stejné pravidlo platí obdobně pro staré penzijní připojištění (§ 191a). Kdo raději počká, až 60 měsíců splní, může pak zvolit kterýkoli způsob výplaty.
Vraceli jste státní příspěvky? Požádejte o ně do 1. 2. 2027
Novela myslí i na lidi, kteří kvůli změně z roku 2024 smlouvu už zrušili. Pokud jste penzijko ukončili dohodou nebo výpovědí mezi 1. 1. 2024 a 31. 7. 2026 a v té době jste splňovali podmínky § 28a (smlouva do 29. 12. 2023, přiznaný důchod, bez nároku na běžnou výplatu), ministerstvo financí vám státní příspěvky, které penzijní společnost tehdy vracela, poskytne znovu. Musíte o ně ale písemně požádat penzijní společnost, u které jste smlouvu měli, a to podle ministerstva financí do 1. 2. 2027. Po lhůtě nárok zaniká.
Společnost pak příspěvky pošle do měsíce od chvíle, kdy jí je ministerstvo připíše. Kdo tehdy nedostal ani odbytné, protože spořil méně než 24 měsíců, a peníze nepřevedl jinam, dostane spolu se státními příspěvky i zbytek svých peněz.
Kolik zaplatíte na dani
Při výplatě najednou strhne penzijní společnost rovnou 15% daň, ale ne z celé částky. Vaše vlastní vklady a státní příspěvky se nedaní nikdy. U smlouvy z doby do konce roku 2023 se daní výnosy a příspěvky zaměstnavatele (kromě příspěvků zaměstnavatele z penzijního připojištění placených před rokem 2000). U smlouvy od roku 2024 se odečtou i příspěvky zaměstnavatele a daní se jen výnos. Totéž platí pro výběr podle nového § 28a: daní se jen výnos.
Penze z penzijního spoření, kterou si necháte vyplácet aspoň 10 let, nebo doživotní penze je od daně osvobozená. Kratší penze se daní 15 %, ale vaše vklady i státní příspěvky se rozpočítají na celou dobu výplaty a nedaní se, takže daň dopadá hlavně na výnos. Daňové odpočty, které jste si v minulosti uplatnili, se při výplatě po vzniku nároku nevracejí. Dodanit je potřeba jen tehdy, když smlouva skončí bez nároku na výplatu a dostanete odbytné.
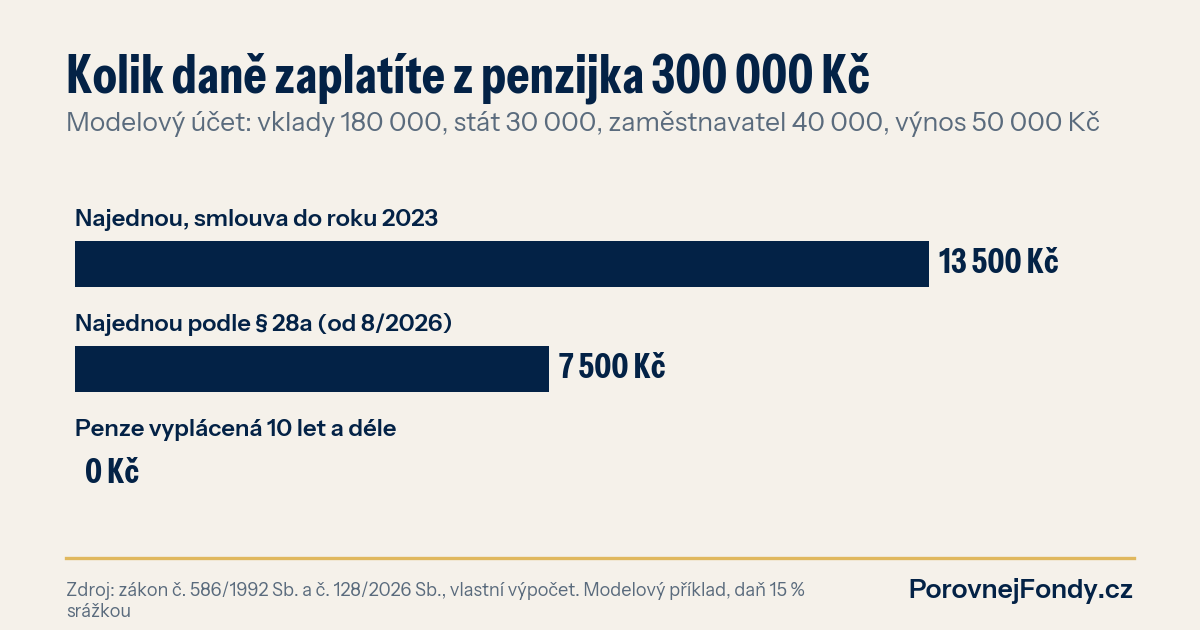
Modelový příklad z grafu nahoře: na účtu je 300 000 Kč, z toho 180 000 Kč vašich vkladů, 30 000 Kč státních příspěvků, 40 000 Kč od zaměstnavatele a 50 000 Kč výnosů. Při výběru najednou u smlouvy z doby do roku 2023 se daní 90 000 Kč a daň je 13 500 Kč. Při výběru podle § 28a se daní jen výnos a daň je 7 500 Kč. Penze vyplácená 10 let daň nemá, peníze ale dostanete postupně a zbytek mezitím zůstává ve fondu.
Převod a změna fondu v důchodu
Jakmile vám vznikne nárok na výplatu najednou, tedy 60 let a potřebná doba spoření, peníze už nejde převést k jiné penzijní společnosti. Můžete je jen čerpat (§ 27 odst. 2). Kdo má nárok jen podle nového § 28a, tohle omezení nemá. Fond u stejné společnosti, takzvanou strategii spoření, můžete změnit jednou za kalendářní rok zdarma (§ 62 odst. 4). Má to význam hlavně u penze na několik let: peníze, které čekají na výplatu, kolísají spolu s fondem, ve kterém zůstávají.
Co s penězi po výběru
Po výběru se vyplatí nespěchat a rozdělit peníze podle toho, kdy je budete potřebovat. Peníze na běžné výdaje, opravy a zdraví by měly být dostupné hned. Peníze na příštích pár let snesou jen malé kolísání. A jen tu část, na kterou nesáhnete pět a víc let, má smysl vystavit výraznějšímu kolísání, protože peníze, které roky leží bez výnosu, ztrácejí kupní sílu kvůli inflaci. Kolik dnešní částka ztratí za deset let, ukáže inflační kalkulačka, poplatky fondů v korunách spočítáte v kalkulačce nákladů.
U každé možnosti se vyplatí znát dvě čísla: kolik vás stojí ročně na poplatcích a jak rychle se k penězům dostanete. Podílové fondy porovnáte ve srovnávači fondů, penzijní společnosti a jejich fondy na stránce Vyplatí se penzijní spoření. Kdo ještě do důchodu neodešel a zvažuje dřívější odchod, najde podmínky v článku Předdůchod místo předčasného důchodu. Minulé výnosy nejsou zárukou budoucích a hodnota každé investice může kolísat.