
Spoření
Inflace v září 2026 vyskočila na 2,5 %. Co ji ještě porazí: spořák, termínovaný vklad, nebo fond?
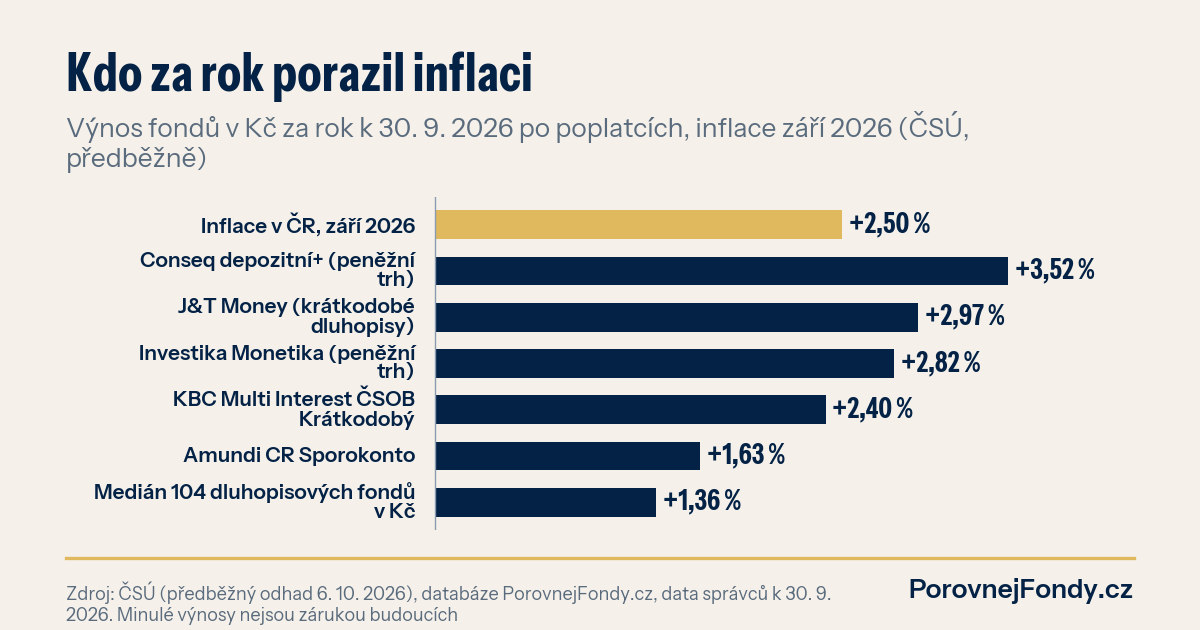
Ceny v září meziročně vzrostly o 2,5 %, nejvíc od letošního dubna. Spořicí účet bez podmínek s úrokem kolem 4 % inflaci po dani pořád porazí, stejně jako většina fondů peněžního trhu. Dluhopisové fondy v korunách za poslední rok v mediánu vydělaly jen 1,44 %, tedy méně, než kolik zdražoval život.
Tři měsíce zrychlování
Inflace letos nejdřív klesala. V únoru byla 1,4 %, v červnu 1,5 %. Od té doby zrychluje třetí měsíc v řadě a podle předběžného odhadu Českého statistického úřadu je v září na 2,5 %. Definitivní číslo přijde v úterý.
Kdo se podívá dovnitř, uvidí dvě protichůdné síly. Energie včetně pohonných hmot zdražily meziročně o 5,9 %, to je účet za válku v Zálivu. Služby rostou o 4,6 % a ty se zastavují mnohem hůř než benzin. Inflaci zatím drží dole levnější jídlo, potraviny jsou meziročně o 3,5 % levnější. Jenže tenhle polštář nevydrží věčně. Vít Hradil z Investiky podle ČTK počítá s tím, že se inflace do konce roku může přiblížit 3 %, když se situace v Perském zálivu neuklidní.
Česká národní banka drží základní sazbu na 3,75 % od června a v září ji nezměnila. Další zasedání je 5. listopadu. Za víc než dvacet let v investicích jsem viděl spoustu lidí, kteří řešili, kolik jim banka připíše. Mnohem míň jich řešilo, kolik jim z toho zbude, když se odečte daň a zdražování. A přesně tam se láme chleba.
Kolik reálně zbude z 300 000 Kč
Vezměme 300 000 Kč a rok. Inflace 2,5 % z nich ukousne kupní sílu zhruba 7 500 Kč. Úroky z účtů a vkladů navíc banka zdaní 15 %.
Roční termínovaný vklad za 3,8 % (Creditas) vychází po dani a inflaci zhruba na 2 190 Kč. Spořicí účet bez podmínek s úrokem 4,08 % (Trinity Bank, narozeninový účet) dá 12 240 Kč, po dani 10 404 Kč. Po odečtení inflace zůstane reálně asi 2 900 Kč.
Česká spořitelna od října láká na 5,2 %. Plnou sazbu ale dostane jen klient na čtvrté úrovni věrnostního programu, tedy ten, kdo u banky investuje, spoří na penzi a má pojištění. Pasivní klient na první úrovni dostane 0,75 %. Z 300 000 Kč to je po dani 1 913 Kč a po inflaci ztráta asi 5 600 Kč kupní síly. Rozdíl mezi úrovní 1 a 4 je tedy celý příběh.
Fondy: peněžní trh ano, dluhopisy zatím ne
V naší databázi je 11 fondů peněžního trhu v korunách a 8 z nich vydělalo za rok k 30. 9. 2026 po poplatcích víc než 2,5 %. Conseq depozitní+ připsal 3,52 % při nákladovosti 0,28 % ročně. Z 300 000 Kč to je 10 560 Kč a po inflaci asi 3 060 Kč. U fondu se navíc daň neplatí, když podíly držíte déle než tři roky, nebo když vaše prodeje cenných papírů za rok nepřesáhnou 100 000 Kč. Fond krátkodobých dluhopisů J&T Money dal za stejné období 2,97 %.
Překvapení přichází u dluhopisových fondů. Medián 112 dluhopisových fondů v korunách nebo zajištěných do korun je za poslední rok jen 1,44 %. Z 300 000 Kč je to asi 4 300 Kč výnosu a po inflaci ztráta zhruba 3 200 Kč kupní síly. Na delší vzdálenost to vypadá líp, za tři roky mají tytéž fondy v mediánu 4,2 % ročně. Jenže kdo si je koupil loni jako „bezpečnou“ náhradu spořáku, je dnes zklamaný. Při rostoucích sazbách dluhopisy ztrácejí na ceně a fondy s delší splatností to cítí nejvíc.
Mají tedy všichni prodat dluhopisové fondy a přesunout peníze na spořák? Ne. Spořák s úrokem 4 % je výborné místo pro rezervu na pár měsíců, ale jeho sazbu banka může snížit ze dne na den a nad limit 400 000 nebo 500 000 Kč klesá. Dluhopisový fond se hodí na horizont tří až pěti let a jeho výnos se odvíjí od toho, kam sazby půjdou dál. Pokud ČNB v listopadu nebo v prosinci zvedne, ceny dluhopisů ještě chvíli trpět můžou. Pokud se inflace uklidní, nové vyšší výnosy dluhopisů začnou pracovat pro vás. Moje zkušenost z burzy je jednoduchá: nikdo neví, které z toho přijde. Rozložení je proto rozumnější než sázka na jednu kartu.
| Kam s 300 000 Kč na rok | Úrok nebo výnos | Po dani | Po inflaci 2,5 % |
|---|---|---|---|
| Spořák bez podmínek (Trinity Bank) | 4,08 % | 10 404 Kč | asi +2 900 Kč |
| Termínovaný vklad na rok (Creditas) | 3,8 % | 9 690 Kč | asi +2 190 Kč |
| Spořák ČS, 1. úroveň | 0,75 % | 1 913 Kč | asi −5 600 Kč |
| Conseq depozitní+ (peněžní trh) | 3,52 % | 10 560 Kč* | asi +3 060 Kč |
| Medián dluhopisových fondů v Kč | 1,44 % | 4 300 Kč* | asi −3 200 Kč |
* U fondů bez daně při splnění časového testu nebo limitu 100 000 Kč. Výnosy fondů za rok k 30. 9. 2026 po poplatcích fondu, bez vstupních poplatků. Minulé výnosy nejsou zárukou budoucích.
Co si zkontrolovat ještě tento týden
Podívejte se, jakou sazbu máte na spořáku vy, ne jakou banka inzeruje. Zjistěte, jaký dluhopisový nebo konzervativní fond držíte a co stojí. Rozdíl mezi nákladovostí 0,3 % a 1,5 % ročně u konzervativních peněz rozhoduje o tom, jestli inflaci porazíte, nebo jí prohrajete.
Kde jsou háčky nabídky České spořitelny, rozebírá článek Spořák s 5 % od České spořitelny. Vklad a fond vedle sebe porovnává Termínovaný vklad, nebo konzervativní fond?, širší pohled nabízí Fondy proti inflaci 2026 a stránka Fond, nebo spořicí účet?
Vaše rezerva a fondy
Porazí vaše peníze inflaci? Všech 22 fondů peněžního trhu a 358 dluhopisových fondů porovnáte v našem srovnávači fondů, spořáky, vklady a fondy vedle sebe po dani a inflaci najdete na stránce Kam uložit peníze. Kolik ztrácíte nečinností, ukáže inflační kalkulačka. Když si nejste jistí, jestli váš fond stojí za to, pošlete nám ho na analýzu fondu, nebo si domluvte konzultaci portfolia.