
Makro
Fondy proti inflaci: co za posledních pět let opravdu fungovalo
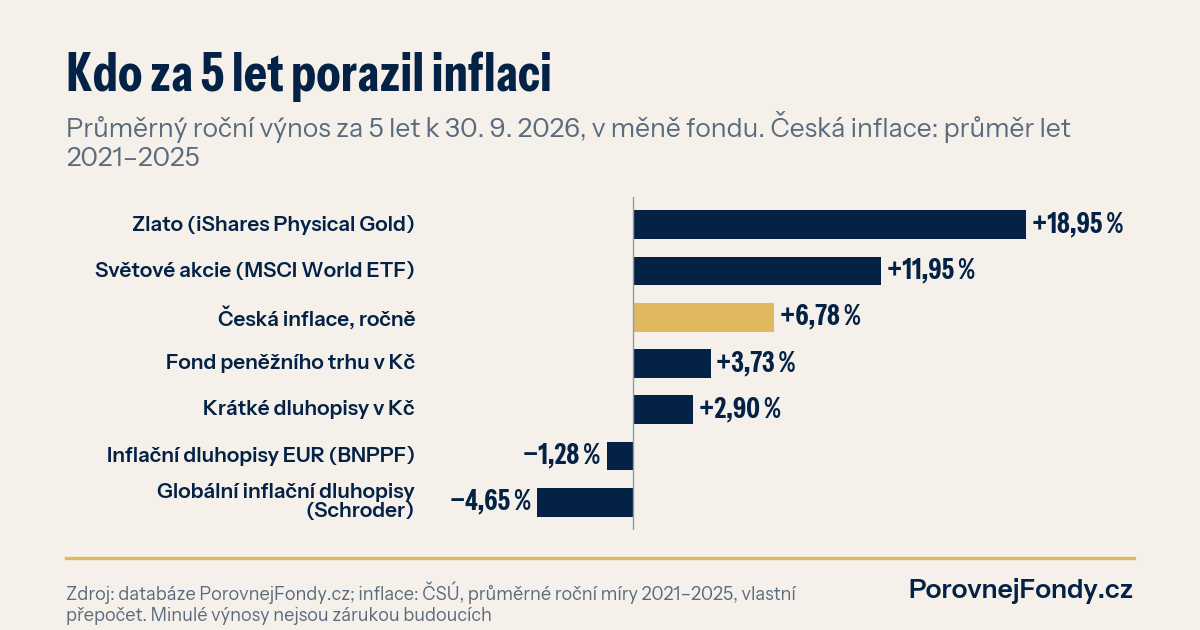
Inflace v eurozóně vyskočila v září na 3,8 procenta, nejvýš za tři roky. Kdo se chce před zdražováním schovat, sáhne často po fondech s inflací v názvu. Naše data ukazují nepříjemnou věc: dva velké fondy inflačních dluhopisů jsou za posledních pět let v minusu, zatímco zlato a obyčejný světový akciový index inflaci s rezervou přeskočily.
Co se stalo
Eurostat zveřejnil v pátek číslo, které překvapilo i analytiky. Čekali 3,6 procenta, přišlo 3,8. Táhnou to energie, meziročně dražší o 18,8 procenta, protože konflikt na Blízkém východě prodražil ropu i plyn. Evropská centrální banka už v září zvedla depozitní sazbu na 2,5 procenta a na příští rok čeká inflaci 2,5 procenta.
U nás zatím klid. Srpnová inflace byla 1,9 procenta a zářijový odhad zveřejní statistici zítra. Jenže česká ekonomika s eurozónou dýchá jedním dechem. Dražší energie a dražší dovoz se k nám dřív nebo později dostanou taky.
A banky už reagují. Creditas od pátku nabízí na pětiletém termínovaném vkladu 4,3 procenta, předtím dávala 2.
Co si pamatujeme z let 2021 až 2025
Za přes dvacet let na trzích jsem zažil hypoteční krizi, dluhovou krizi eurozóny i pandemii. Ale nic nevzalo lidem tolik peněz potichu jako inflace po roce 2021. Žádný krach na burze, žádné titulky o propadu. Jen čísla na účtu stála a nákup v obchodě stál víc.
Když vynásobíte průměrné roční inflace podle ČSÚ za roky 2021 až 2025 (3,8; 15,1; 10,7; 2,4 a 2,5 procenta), vyjde, že ceny vzrostly zhruba o 39 procent. To je v průměru skoro 6,8 procenta ročně. Kdo měl 500 000 Kč, potřeboval po pěti letech asi 694 000 Kč, aby si koupil totéž.
Čísla z naší databáze
Podíval jsem se, jak si za poslední roky vedly typy fondů, které lidé proti inflaci nejčastěji kupují. Výnosy jsou v měně fondu, u delších období ročně v průměru.
| Fond | Měna | TER | 1 rok | 3 roky p. a. | 5 let p. a. |
|---|---|---|---|---|---|
| KBC Multi Interest ČSOB Krátkodobý | CZK | 0,59 % | 2,40 % | 3,79 % | 3,73 % |
| Goldman Sachs Czech Crown Short Duration Bond P | CZK | 0,50 % | 2,16 % | 3,85 % | 2,90 % |
| BNPPF Euro Inflation-Linked Bond | EUR | 0,96 % | −1,79 % | 1,10 % | −1,28 % |
| Schroder ISF Global Inflation Linked Bond | EUR | 0,94 % | −2,89 % | 0,35 % | −4,65 % |
| iShares Physical Gold ETC | USD | 0,12 % | 9,05 % | 30,54 % | 18,95 % |
| iShares Core MSCI World UCITS ETF | USD | 0,20 % | 15,25 % | 21,43 % | 11,95 % |
Data k 30. 9. 2026. Minulé výnosy nejsou zárukou budoucích.
Nejvíc mě na tabulce zaráží třetí a čtvrtý řádek. Fondy inflačních dluhopisů měly být přesně tím, co vás v letech drahoty podrží. Místo toho mají za pět let ročně −1,28 % a −4,65 %.
Proč? Inflační dluhopis sice přidává k jistině inflaci, ale pořád je to dluhopis. Když centrální banky v letech 2022 a 2023 prudce zvedaly sazby, ceny dlouhých dluhopisů padaly a inflační navýšení to nestačilo vyrovnat. Ochrana fungovala na papíře, v portfoliu méně.
Korunové fondy peněžního trhu a krátkých dluhopisů na tom byly lépe, ale inflaci za pět let také nedohnaly. Při 3,73 % ročně z 500 000 Kč vyrostlo asi 600 000 Kč. Za stejné nákupy jste ale potřebovali skoro 700 000.
Zlato a akcie: vyhrály, ale za jakou cenu
Zlato a široký světový akciový index inflaci přeskočily jasně. To je ale jen polovina příběhu. Zlato v posledním týdnu ztratilo kolem 3,6 procenta a akciové indexy umějí spadnout o třetinu za pár měsíců. Výnosy jsou navíc v dolarech, takže do výsledku v korunách vstupuje i kurz.
Z praxe vím, že ochranu proti inflaci nedává jeden fond. Dává ji rozložení peněz podle toho, kdy je budete potřebovat. Rezerva na pár měsíců patří na spořicí účet nebo do fondu peněžního trhu, i když reálně trochu ztrácí. Peníze na deset a víc let si mohou dovolit kolísání, které inflaci dlouhodobě dohání. Chyba je dát dlouhodobé peníze do produktu, který jen zní bezpečně. Jak se liší termínovaný vklad od konzervativního fondu, rozebíráme v článku termínovaný vklad vs. konzervativní fond, vývoj české inflace v přehledu inflace v ČR 2026.
Co z toho plyne
Inflace v eurozóně nemusí u nás vyskočit stejně. Zítřejší číslo ze ČSÚ ukáže víc. Otázku, kterou si ale můžete položit už dnes, zítřejší číslo nezmění: kolik procent mých peněz roste rychleji než ceny?
Vaše peníze proti inflaci
Roste váš fond rychleji než ceny? Porovnejte ho s ostatními ve srovnávači fondů a v inflační kalkulačce uvidíte, kolik z vašich úspor ukousne zdražování. Pokud si nebudete jistí, jak peníze rozložit mezi rezervu a dlouhodobou investici, probereme to na konzultaci.