
Spoření
Ojetina stojí v průměru 311 tisíc. Kolik si měsíčně odkládat, abyste ji koupili bez úvěru
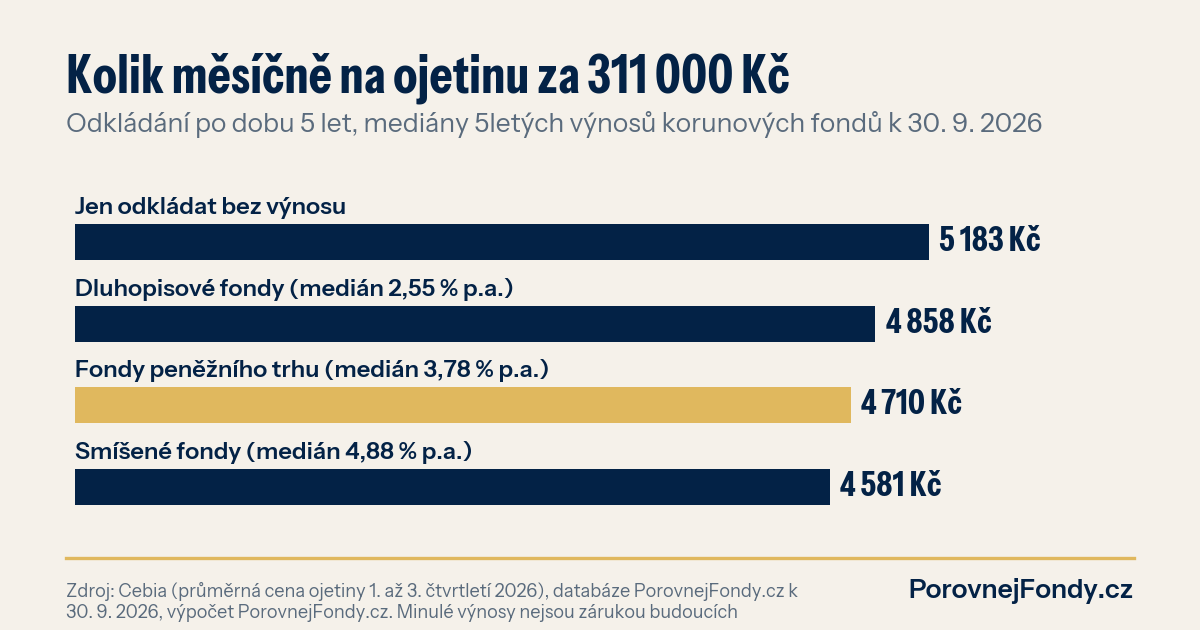
Průměrná ojetina se letos v Česku prodává za 311 000 Kč. Je jí skoro deset let a má najeto 142 tisíc kilometrů. Kdo si na takové auto chce našetřit za pět let a nebrat úvěr, musí odložit 5 183 Kč měsíčně. Když peníze nenechá ležet, stačí podle minulých výnosů korunových fondů zhruba 4 581 až 4 858 Kč.
Co Cebia spočítala
Firma Cebia, která prověřuje historii aut, zveřejnila data za první tři čtvrtletí roku. Píše o nich E15. Průměrná cena ojetiny vyskočila na 311 000 Kč, meziročně o 5,8 %. Průměrné stáří je 9,82 roku. Z ciziny se dovezlo o 8,7 % aut víc a prodej trvá déle, v průměru 74 dní místo 70.
Druhá část zprávy je méně příjemná. Prodejci uváděli u 43,9 % inzerátů, že auto má za sebou jen prvního majitele. Podle Cebie to u téměř dvou ze tří takových vozů neplatí. Kdo kupuje, má si historii ověřit sám.
Auta zdražují rychleji než zbytek nákupu
Spotřebitelské ceny podle ČSÚ rostly od ledna do září v průměru o 1,9 % meziročně, v září o 2,5 %. Ojetiny o 5,8 %. Nejsou to úplně srovnatelná čísla, Cebia počítá průměr inzerovaných cen a ten ovlivňuje i to, jaká auta se zrovna prodávají. Směr je ale jasný: auto je dnes proti výplatě dražší než před rokem.
A ještě jedna věc. Auto za 311 000 Kč není investice. Každým rokem ztrácí cenu a za pět let bude mít najeto dalších pár desítek tisíc kilometrů. Proto dává smysl řešit hlavně to, jak ho zaplatit co nejlevněji. Úvěr přidá úroky navrch k ceně. Úspory, které mezitím vydělávají, cenu naopak trochu sníží.
Kolik měsíčně odkládat
Spočítal jsem, kolik je potřeba dávat stranou každý měsíc, aby bylo za 5 let na účtu 311 000 Kč. Vzal jsem mediány pětiletých výnosů korunových fondů z naší databáze k 30. 9. 2026, tedy výnosy po poplatcích správce. Fondy s neúplnými daty v nich nejsou. Akciové fondy jsem vynechal záměrně, na pět let a předem dané datum nákupu jsou příliš rozkolísané.
| Kam peníze jdou | Medián výnosu za 5 let | Měsíčně na 311 000 Kč |
|---|---|---|
| Jen odkládat bez výnosu | 0 % | 5 183 Kč |
| Dluhopisové fondy v Kč (86 fondů) | 2,55 % ročně | 4 858 Kč |
| Fondy peněžního trhu v Kč (4 fondy) | 3,78 % ročně | 4 710 Kč |
| Smíšené fondy v Kč (95 fondů) | 4,88 % ročně | 4 581 Kč |
Modelový výpočet: platba na začátku každého ze 60 měsíců, mediány kategorií k 30. 9. 2026 po průběžných nákladech, bez vstupních poplatků a daní. Minulé výnosy nejsou zárukou budoucích.
U fondů peněžního trhu by člověk za pět let vložil asi 283 000 Kč a zbytek do 311 000 Kč by doplnil výnos. Rozdíl proti obálce je kolem 470 Kč měsíčně. Zní to málo, za pět let je to ale přes 28 000 Kč, které nemusely přijít z výplaty.
Medián neříká všechno. Nejslabší dluhopisový fond v korunách má za pět let −4,61 % ročně, nejslabší smíšený 0,93 %. Smíšený fond navíc umí během jednoho roku klesnout o desítky procent. Kdo potřebuje peníze k určitému datu, by je měl rok dva před nákupem převést do klidnější části portfolia.
Cena se mezitím nezastaví
Kdyby ojetiny zdražovaly dalších pět let stejně rychle jako letos, stálo by dnešní průměrné auto kolem 412 000 Kč. To se stát nemusí, trh s auty má své cykly. Ukazuje to ale, proč peníze odkládané na velký nákup nemají jen ležet. Na běžném účtu jim cena utíká, ve fondu se jí aspoň částečně drží.
Co si z toho vzít
Ojetina za průměrnou cenu je pro většinu domácností výdaj na úrovni několika výplat. Kdo si na ni začne odkládat dopředu, vyhne se úvěru a ušetří i na samotném spoření. Stačí trvalý příkaz a fond, který odpovídá tomu, kdy budou peníze potřeba. A před podpisem kupní smlouvy si nechat prověřit historii vozu.
Spořit na auto, nebo na něco většího?
Vlastní částku a horizont si spočítáte v kalkulačce složeného úročení. Fondy peněžního trhu, dluhopisové a smíšené porovnáte podle výnosů a nákladů ve srovnávači fondů. Pokud už fond máte a nevíte, jestli se k vašemu cíli hodí, pošlete nám ho do bezplatné analýzy fondu.
Související na webu: srovnávač fondů, kalkulačka složeného úročení, poplatky fondů bank.