
Spoření a úroky
Banky zpřísňují podmínky spořicích účtů. Kdo je nesplní, dostane i 0,01 %
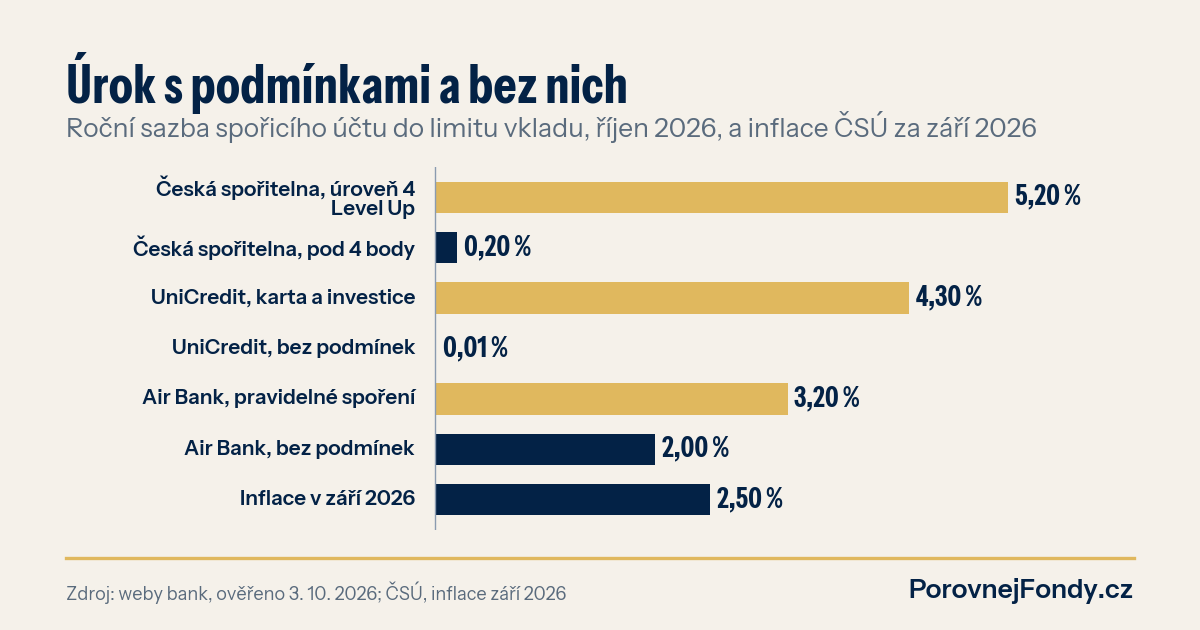
Banky od léta zvedají úroky na spořicích účtech, jenže čím dál víc z nich platí jen za něco. Za platby kartou, za pravidelné investice přes banku, za body v programu věrnosti. Kdo podmínku jeden měsíc nesplní, může místo 5,2 % dostat 0,2 % a u některé banky i 0,01 %. Při inflaci 2,5 % to znamená, že úspory reálně ztrácejí.
Co se stalo
Novinky.cz dnes popsaly, jak banky mění pravidla spořicích účtů. Sazby po červnovém zvýšení základní sazby ČNB rostly, ale nejvyšší úrok se stále častěji váže na další produkty. Česká spořitelna od října přidělí nejvyšší sazbu 5,2 % až v nejvyšší úrovni programu Level Up, kam se klient dostane body za penzijní spoření, investice, pojištění nebo úvěr. UniCredit chce deset plateb kartou měsíčně a k tomu pravidelnou investici přes banku. Air Bank nově odměňuje pravidelné spoření a stávající klienti si nové úročení musí sami přepnout v aplikaci.
Podle Novinek mají peníze na spořicím účtu zhruba tři čtvrtiny Čechů. Proto má smysl spočítat, co se stane, když podmínka jednou nevyjde.
Kolik zbude ze 100 000 Kč
Počítám s vkladem 100 000 Kč na rok, 15% srážkovou daní z úroků a zářijovou inflací 2,5 % podle ČSÚ. Inflace takové částce ubere kupní sílu zhruba 2 500 Kč.
Česká spořitelna v nejvyšší úrovni: úrok 5,20 %, po dani 4 420 Kč, po inflaci asi +1 920 Kč. Tatáž banka pod čtyřmi body nebo bez aplikace George: 170 Kč po dani a reálně asi −2 330 Kč. Rozdíl mezi splněnou a nesplněnou podmínkou je tu přes 4 200 Kč ročně.
U UniCredit je propad ještě ostřejší. Se všemi podmínkami 4,30 %, bez nich 0,01 %, tedy po dani zhruba 9 Kč za celý rok. Air Bank je mírnější: bez pravidelného spoření dává 2,0 %, po dani 1 700 Kč, a to inflaci stejně nedohoní. Podobně jsou na tom Raiffeisenbank (0,1 % bez podmínek) a ČSOB (0,1 %).
Pozor i na limity. Spořitelna úročí nejvyšší sazbou jen do 400 000 Kč, nad tím 0,01 %. Kdo má na účtu milion, dostane vysoký úrok jen ze dvou pětin.
Proč to banky dělají
Spořicí účet je pro banku vstupenka. Vysoká sazba přitáhne klienta, podmínka ho pak přiměje platit kartou, vzít si penzijko nebo investovat přes banku. To samo o sobě není špatně. Jen je dobré vědět, že část „úroku“ ve skutečnosti platíte tím, co si u banky koupíte. Pokud kvůli bonusu pravidelně investujete do fondu s vysokými náklady, může vám poplatek během let vzít víc, než kolik jste na úroku získali.
Existují i účty bez podmínek. Podle naší tabulky ověřené k 3. 10. 2026 má Fio konto 3,5 % do 200 000 Kč a Moneta 2,6 % bez podmínek, s bonusem do konce roku. Celé srovnání je v přehledu spořicích účtů 2026.
Co si z toho vzít
Spořicí účet je dobrý na rezervu, kterou můžete potřebovat do pár měsíců. Jednou za čtvrt roku se ale podívejte do výpisu, jakou sazbu jste skutečně dostali. Na peníze, které nebudete potřebovat rok a déle, existují i jiné možnosti. Fondy peněžního trhu v korunách z naší databáze (11 fondů) měly za poslední rok k 30. 9. 2026 medián výnosu 2,82 % po odečtení nákladů, bez podmínek plateb kartou. Nejsou ale pojištěné jako vklady a jejich hodnota může kolísat. Minulé výnosy nejsou zárukou budoucích. Repo sazba ČNB je 3,75 % a příští zasedání bankovní rady je 5. listopadu, sazby účtů se tedy můžou znovu pohnout oběma směry.
Kolik vám úspory skutečně vydělávají?
Fondy peněžního trhu i dluhopisové fondy porovnáte podle výnosů a nákladů ve srovnávači fondů. Co udělá rozdíl jednoho procenta za deset let, ukáže kalkulačka složeného úročení. Když máte na účtu víc, než potřebujete jako rezervu, probereme rozložení peněz na konzultaci.