
Nemovitosti
Byty zdražují pomaleji, novostavby už jen o 3,5 %. Investiční byt na hypotéku se sám nezaplatí
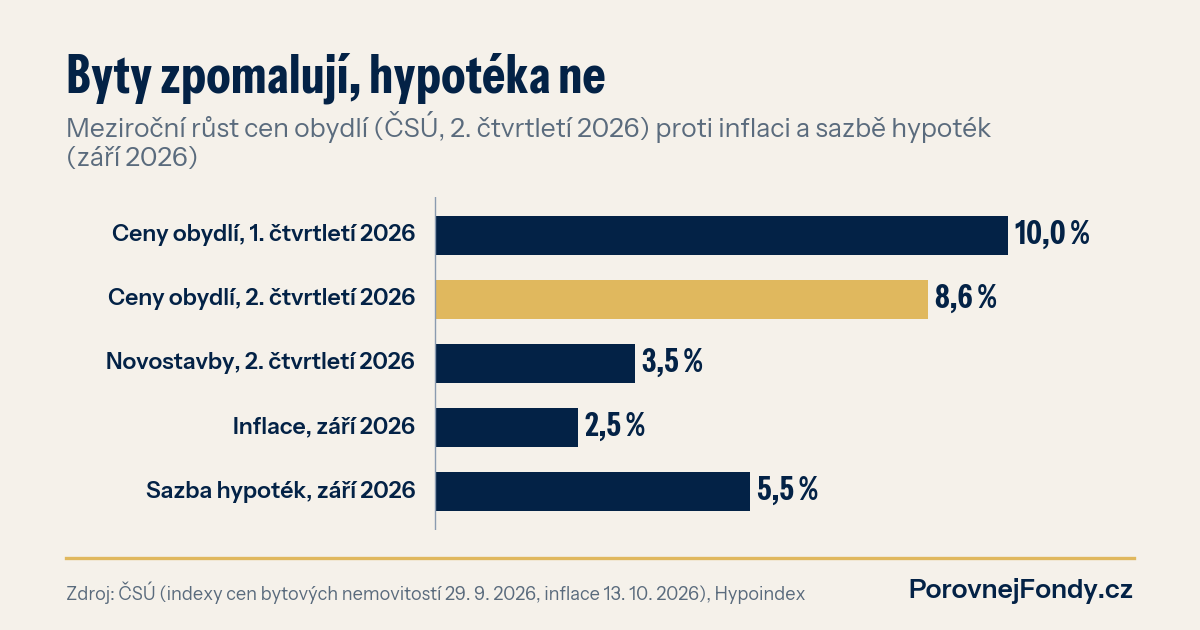
Odborníci se shodují, že byty zlevňovat nezačnou, jen budou zdražovat pomaleji, možná jen o inflaci. Pro toho, kdo bydlí ve vlastním, je to klidná zpráva. Pro toho, kdo kupuje byt jako investici na hypotéku, mění celý výpočet.
Co se stalo
Dnešní zpráva, kterou převzala E15 od ČTK, shrnuje názory hypotečních a realitních analytiků. Plošný propad cen nikdo nečeká. Spíš se zastaví rychlý růst a ceny se ustálí zhruba u inflace nebo kousek nad ní. Hůř na tom mají být byty ve špatné lokalitě, s nevhodnou dispozicí nebo před rekonstrukcí. Žádané byty ve velkých městech mají podle analytiků zdražovat dál.
Data Českého statistického úřadu zpomalení potvrzují. Ceny obydlí včetně pozemků byly ve 2. čtvrtletí meziročně vyšší o 8,6 %, po 10,0 % v 1. čtvrtletí. Za průměrem se ale skrývají dva různé trhy. Starší byty a domy zdražily o 10,0 %, novostavby jen o 3,5 % a proti předchozímu čtvrtletí dokonce o 0,6 % zlevnily. ČSÚ přitom nové byty sleduje hlavně v Praze a okolí, takže jde především o pražské novostavby. Inflace v září vystoupala na 2,5 %.
Proč na tom záleží: hypotéka teď stojí víc, než byt přidá
Dokud byty zdražovaly o deset procent ročně, šlo investiční byt na hypotéku spočítat skoro jakkoli. Růst ceny pokryl úroky i chyby v odhadu nájmu. Ukážu to na modelovém bytě za 6 milionů korun s hypotékou na 80 % ceny, tedy 4 800 tisíc Kč, na 30 let. Průměrná nabídková sazba podle Hypoindexu byla v září 5,51 %.
- Měsíční splátka vyjde na 27 284 Kč.
- Jen na úrocích zaplatíte v prvním roce asi 263 tisíc Kč.
- Kdyby byt zdražil jako pražské novostavby, o 3,5 %, přidá na hodnotě 210 tisíc Kč.
- Kdyby zdražil jen o inflaci, 2,5 %, je to 150 tisíc Kč.
Růst ceny tak přestal stačit na úroky. Rozdíl musí zaplatit nájem, a to ještě před opravami, fondem oprav, daní, pojištěním a měsíci, kdy byt stojí prázdný. Analytici k tomu dodávají, že prudce zdražovat nemohou ani nájmy, protože na ně mnoho domácností prostě nemá. K tomu je dobré připomenout, že zdražení o inflaci znamená reálně nulu. Kupní síla vašich 1 200 tisíc Kč vlastních peněz vložených do bytu se nezvýší, jen udrží.
Neříkám, že investiční byt je špatný nápad. Říkám, že se z něj stává podnikání, kde rozhoduje nájem, správa a výběr konkrétního bytu, ne sázka na to, že ceny porostou samy. To je jiná práce, než na kterou si mnoho lidí zvyklo za posledních deset let.
A co realitní fondy
Kdo chce mít nemovitosti v portfoliu bez hypotéky a bez nájemníků, často sáhne po realitním fondu. Ty ale obvykle nedrží byty, nýbrž kanceláře, obchody a sklady, které pronajímají firmám. Na zpomalení cen bytů tak přímo nereagují. Podívali jsme se na šest velkých korunových realitních fondů:
| Fond | TER | 1 rok | 5 let p. a. |
|---|---|---|---|
| Conseq realitní | 1,59 % | 5,70 % | 6,57 % |
| INVESTIKA realitní fond | 1,90 % | 5,41 % | 6,23 % |
| Korunový realitní fond (IAD Investments) | 2,74 % | 4,48 % | 6,06 % |
| Generali Fond realit | 1,28 % | 6,28 % | 5,26 % |
| REICO Nemovitostní | 1,90 % | 5,78 % | 4,63 % |
| UNIQA Realitní fond | 1,63 % | −2,73 % | 3,67 % |
Výnosy v korunách po odečtení nákladů fondu, data k 30. 9. 2026. Minulé výnosy nejsou zárukou budoucích.
Za poslední rok vydělaly −2,73 % až 6,28 %, za pět let 3,67 % až 6,57 % ročně. Že i takový fond může skončit rok v minusu, ukazuje UNIQA Realitní fond. Roční náklady se pohybují od 1,28 % do 2,74 %, k tomu bývá vstupní poplatek. Ani tady nejde o jistotu: ceny budov se přeceňují jen několikrát do roka, takže změna trhu se do fondu propisuje se zpožděním, a k penězům se nemusíte dostat hned.
Kolik by dnes stál váš byt nebo dům? Orientační odhad ceny podle skutečných prodejů z katastru (ČSÚ) spočítáte za minutu ve kterémkoli okrese.
Co si z toho vzít
- Počítejte investiční byt bez růstu ceny. Pokud vychází jen díky tomu, že byt zdraží, stojí na sázce, kterou dnes nepodporují ani data, ani analytici.
- Porovnejte sazbu hypotéky s nájmem. Čistý nájem po všech nákladech by měl pokrýt úroky s rezervou. Při 5,51 % to u řady bytů vychází těsně.
- Hlídejte, kolik nemovitostí už máte. Vlastní bydlení s hypotékou je velká sázka na jeden trh. Další byt nebo realitní fond ji zvyšuje, i když jde o jiný typ budov.
Byt a fond jsme podrobněji porovnávali v článku Byt v Praze za 16 platů, otázku, zda splácet, nebo investovat, v článku hypotéka, nebo investice.
Byt, nebo fondy?
Zvažujete investiční byt, nebo už nemovitosti máte? Realitní i jiné fondy porovnáte ve srovnávači fondů, co udělají poplatky za dvacet let, ukáže kalkulačka. Když chcete propočítat svůj konkrétní byt proti jiným možnostem a podle toho rozložit úspory, domluvte si konzultaci.