
Spoření
Státní důchod nahradí jen 56 % čisté mzdy. Kolik a kde si dospořit, ukazují data
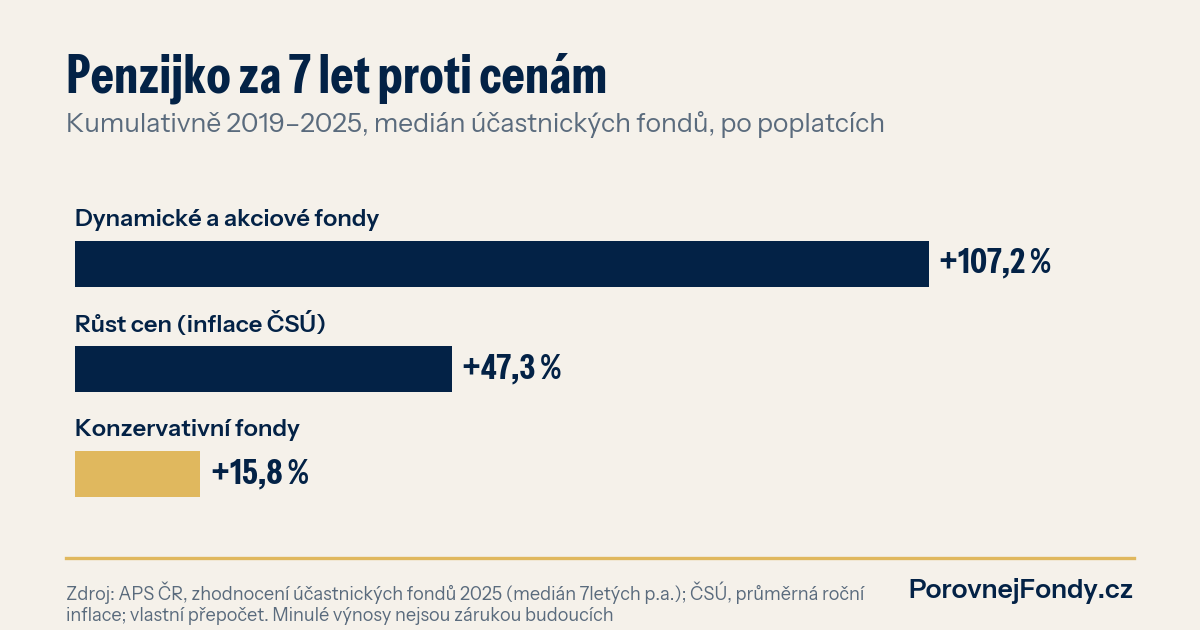
Průměrně vydělávajícímu Čechovi nahradí státní důchod podle OECD 55,9 % čisté mzdy, kdo bere dvojnásobek průměru, dostane jen 40,1 %. Zbytek si musí našetřit sám. Rozhoduje přitom nejen kolik, ale i kde: konzervativní penzijní fondy za posledních sedm let rostly v průměru o 2,12 % ročně, zatímco ceny o 5,7 % ročně. Dynamické fondy ve stejné době přes 10 % ročně.
Co přesně říká OECD
Číslo 55,9 % pochází z letošní zprávy OECD Pensions at a Glance 2025. Je to modelový výpočet pro člověka, který začal pracovat ve 22 letech v roce 2024, celou kariéru bral průměrnou mzdu a do důchodu půjde v 67 letech. Už počítá s důchodovou reformou z roku 2024. Sousední Rakousko 86,8 %, Slovensko 76,3 %, Německo 53,3 %, Polsko 40,6 %.
Pro představu v korunách. Kdo dnes bere čistého 40 000 Kč, mohl by podle tohoto poměru čekat důchod kolem 22 360 Kč v dnešních penězích. Měsíčně mu chybí 17 640 Kč. To je zjednodušený přepočet, skutečný důchod závisí na celé kariéře a kalkulačka ČSSZ ho spočítá přesněji.
Český systém je navíc silně solidární. Člověk s polovinou průměrné mzdy dostane 84,4 % svého čistého příjmu. S dvojnásobkem průměru 40,1 %. Čím víc vyděláváte, tím větší díru musíte zalepit sami. A čas hraje proti: dnes připadá na sto lidí v produktivním věku 33 seniorů, v roce 2050 to bude podle OECD zhruba 52.
Spoříme, ale málo
Penzijní spoření má podle dat, která cituje Investiční web, víc než polovina Čechů mezi 20 a 59 lety. Průměrná měsíční úložka byla v polovině roku 2025 ale 1 079 Kč. To je zhruba dvě procenta průměrné hrubé mzdy.
Stát přitom k penzijku přidává 20 % z úložky mezi 500 a 1 700 Kč, nejvýš 340 Kč měsíčně. S průměrnými 1 079 Kč dostane člověk příspěvek asi 216 Kč. Na plnou státní podporu je potřeba posílat 1 700 Kč. Co je nad tím, se dá odečíst od základu daně, dohromady s DIP až 48 000 Kč za rok, což při 15% sazbě vrátí až 7 200 Kč na dani. Odpočet platí za kalendářní rok, takže na letošek zbývá šest týdnů.
Kde vaše penzijko vlastně leží
Tady je podle mě větší problém než výše úložky. Prošel jsem zhodnocení všech účastnických fondů, které zveřejňuje Asociace penzijních společností. Jsou to čísla po odečtení poplatků. Rozdíly mezi strategiemi jsou obrovské.
| Účastnické fondy, medián zhodnocení za 7 let (2019 až 2025) | Ročně | Za 7 let celkem |
|---|---|---|
| Konzervativní (povinné konzervativní fondy, 8 fondů) | 2,12 % | +15,8 % |
| Dynamické, akciové a růstové (7 fondů) | 10,97 % | +107,2 % |
| Pro srovnání: růst cen podle ČSÚ | 5,7 % | +47,3 % |
Kdo měl peníze sedm let v konzervativním fondu, má sice na výpisu víc korun, ale koupí si za ně méně než na začátku. Kdo byl v dynamickém, předběhl inflaci zhruba dvojnásobně. Rozpětí je i uvnitř skupin. Nejslabší dynamický fond (Allianz) za sedm let 7,81 % ročně, nejsilnější (NN Růstový) 12,59 %.
Neznamená to, že je dynamický fond pro každého. V roce 2022 ztratilo pět ze sedmi dynamických fondů přes 10 % a kdo šel do důchodu právě tehdy, to pocítil. Konzervativní fond dává smysl pár let před výběrem peněz. Pro třicátníka nebo čtyřicátníka, který má do důchodu dvacet a víc let, je ale konzervativní strategie často nejdražší volbou, jakou může udělat, protože ji platí ztrátou kupní síly. A změna strategie u téže penzijní společnosti se dá udělat jednou žádostí. Jak na to, popisujeme v návodu změna penzijního fondu a delší srovnání najdete na stránce penzijko proti inflaci.
Pro srovnání s trhem mimo penzijko: globální akciový ETF iShares Core MSCI World má podle naší databáze k 30. 9. 2026 výnos 11,95 % ročně za pět let a 12,88 % ročně za deset let, v dolarech, při nákladech 0,20 % ročně. Takové fondy se dají držet i v rámci DIP. Minulé výnosy nejsou zárukou budoucích.
Co z toho plyne
Spoléhat jen na stát znamená počítat s poklesem příjmu zhruba o polovinu. Čísla OECD to říkají bez emocí. Dobrá zpráva je, že k nápravě často stačí dvě věci: zkontrolovat, v jaké strategii penzijko leží, a dorovnat úložku tak, aby bral plný příspěvek a daňový odpočet. Obojí jde zařídit ještě letos. Související pohled najdete v článku Penzijko 2026: dynamické fondy vydělaly od ledna 13 %, konzervativní necelé 1 %.
Kolik chybí vám?
Spočítejte si to ve Skóre připravenosti na důchod. Za dvě minuty uvidíte, jak na tom jste a co by pomohlo nejvíc. Orientační výpočet, ne doporučení. Jak funguje DIP a co si v něm hlídat, shrnuje článek DIP od A do Z. A kdo chce projít své penzijko a DIP s člověkem, může si domluvit konzultaci s naším týmem z Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.