
Komentář ke zprávě
Schodek 386 miliard prošel prvním čtením. Co rozpočet na rok 2027 udělá s vašimi úsporami
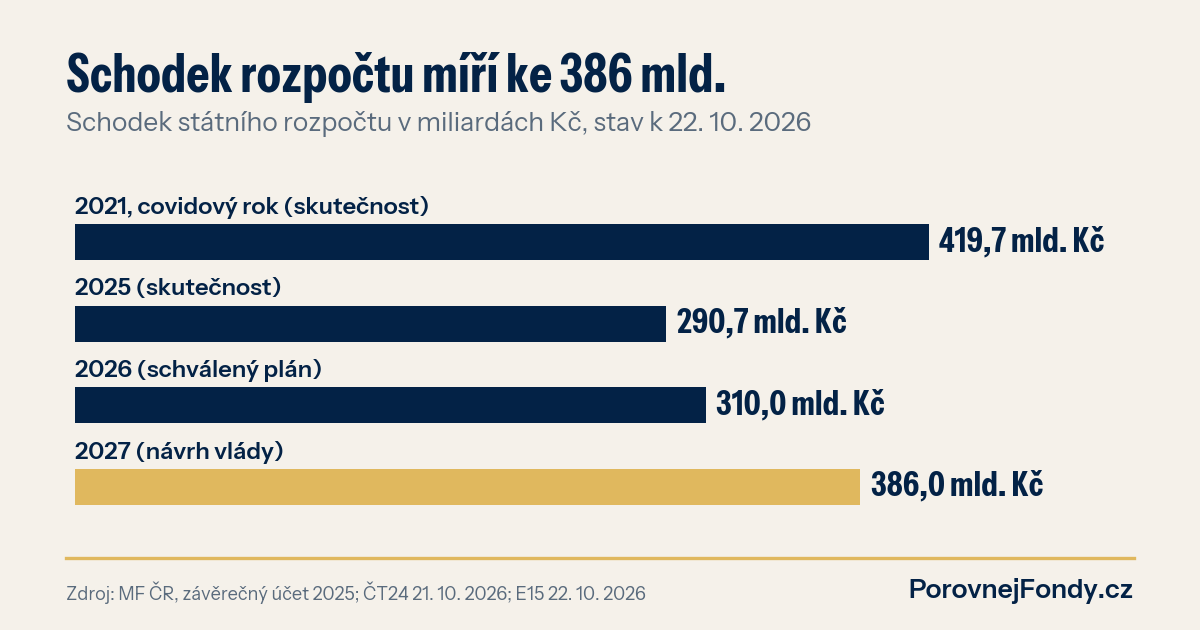
Zatímco se celá země hádá o poplatky za televizi, prošlo Sněmovnou číslo, které vaše peníze ovlivní víc: schodek 386 miliard korun na příští rok. Pro poplatníky je to dluh, který se bude splácet. Pro střadatele je to signál, že korunové úroky jen tak nespadnou. A pro obojí platí, že spoléhat jen na stát je čím dál dražší sázka.
Co se stalo
Poslanci ve čtvrtek pozdě večer po devatenácti a půl hodinách debaty schválili základní údaje rozpočtu na rok 2027, jak informoval E15. Pro hlasovalo 93 koaličních poslanců, opozice byla proti. Rozpočet počítá s příjmy 2,199 bilionu a výdaji 2,585 bilionu korun. Schodek 386 miliard je o 76 miliard vyšší než letošní plán a podle ČT24 by byl druhý nejvyšší, hned po covidovém roce 2021. Základní čísla už poslanci měnit nemohou, ve druhém čtení se budou přesouvat jen peníze mezi kapitolami.
Kde je háček
Podstatné není jen samotné číslo, ale poměr. Výdaje mají meziročně stoupnout o 156,8 miliardy, příjmy jen o 80,8 miliardy. Výdaje tedy rostou skoro dvakrát rychleji než to, co stát vybere. Opozice upozorňuje, že schodek převyšuje investice zhruba o sto miliard, takže část peněz si stát půjčuje na běžný provoz. Při nominálním HDP 9,53 bilionu, se kterým rozpočet počítá, jde o zhruba 4,1 % HDP jen za státní rozpočet.
Plány se navíc v posledních letech spíš překračovaly. Na rok 2025 schválila Sněmovna schodek 241 miliard, skutečnost byla podle závěrečného účtu ministerstva financí 290,7 miliardy. Kdo dnes počítá s tím, že stát bude mít za deset let víc prostoru na důchody nebo nižší daně, by měl tyhle dvě řady čísel vidět vedle sebe.
Co to znamená pro vaše úspory
Schodek se kryje hlavně novým dluhem, tedy prodejem státních dluhopisů. Když jich stát potřebuje prodat víc, musí nabídnout slušný úrok. To drží korunové výnosy nahoře a střadatelům to dlouhodobě pomáhá. Repo sazba ČNB je 3,75 %, inflace byla podle ČSÚ za 10/2026 2,4 % a ministerstvo pro příští rok počítá s průměrnou inflací 2,7 %. Peníze na běžném účtu bez úroku tak budou dál tiše ztrácet.
U dluhopisových fondů je to složitější. Korunové dluhopisové fondy vydělaly za poslední rok k 30. 9. 2026 v mediánu 1,44 % po poplatcích a 35 z 116 skončilo v minusu. Za tři roky to bylo 4,19 % ročně. Korunové fondy peněžního trhu, které drží nejkratší papíry, měly za rok medián 2,87 %. Rozdíl dělá doba do splatnosti: když trh čeká hodně nových státních dluhopisů a výnosy stoupají, ceny starších a delších papírů ve fondu klesají. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Za prvé, jeden rozpočet není krize. Česko má pořád zadlužení zhruba poloviční proti průměru eurozóny. Sledovat je ale potřeba směr, a ten se teď obrací k vyšším schodkům.
Za druhé, u dluhopisů si hlídejte dobu. Peníze, které budete potřebovat do roka či dvou, nepatří do fondů s dlouhými dluhopisy, které mohou cestou kolísat. Kratší papíry a peněžní trh reagují na změny sazeb méně. Jak se liší krátké a dlouhé dluhopisy, jsme rozebírali v článku proč dlouhé dluhopisy ztrácí a krátké ne, přímé půjčování státu popisuje článek o Dluhopisech Republiky.
Za třetí, nenechávejte budoucnost jen na státním důchodu. Rozpočet, který si půjčuje na provoz, bude mít za deset let méně prostoru, ne více. Vlastní rezerva a dlouhodobá investice rozložená podle toho, kdy peníze budete potřebovat, je pojistka, kterou vám žádné hlasování ve Sněmovně nevezme.
Vaše úspory a dluhopisy
Víte, jak dlouhé dluhopisy máte ve svých fondech? Dluhopisové fondy a fondy peněžního trhu podle výnosu a poplatků porovnáte ve srovnávači fondů, co udělá pravidelná investice za deset let, ukáže investiční kalkulačka. A pokud chcete úspory rozdělit mezi rezervu a dlouhodobou investici, konzultujte své portfolio s naším týmem.