
Komentář ke zprávě
Stát si za devět měsíců půjčil dalších 205 miliard. Co to znamená pro vaše úspory
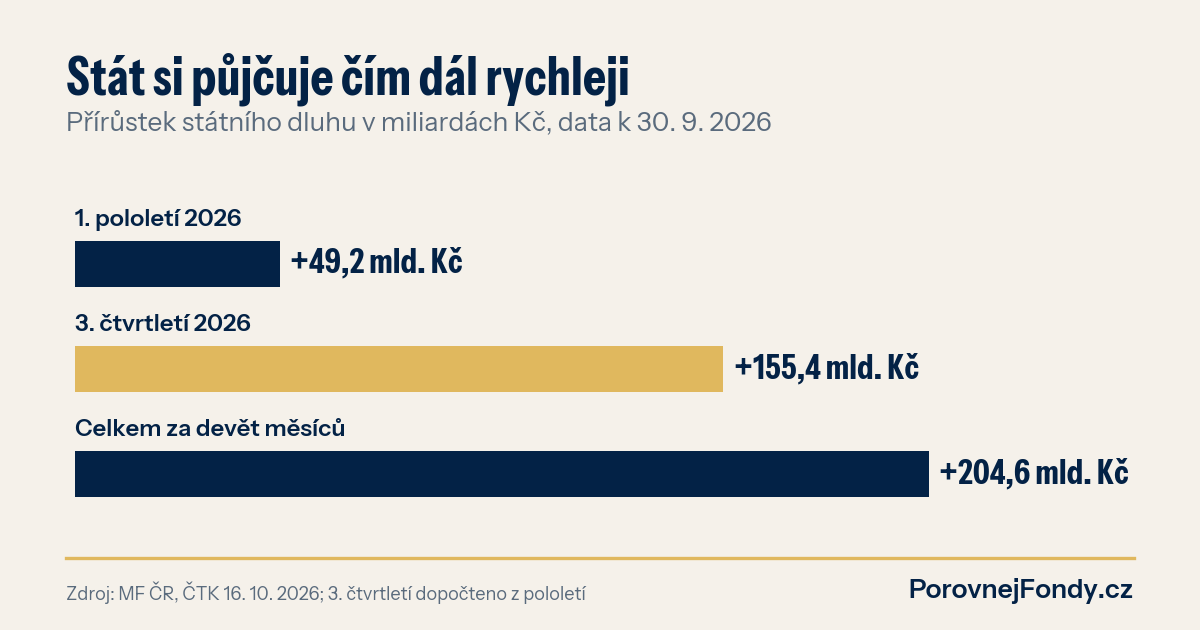
Státní dluh za devět měsíců narostl o 204,6 miliardy korun a tři čtvrtiny z toho přibyly jen za léto. Pro daňového poplatníka je to účet, který bude splácet. Pro střadatele je to zároveň důvod, proč úroky v Česku jen tak nespadnou. Obojí má dopad na to, kam dávat korunové úspory.
Co se stalo
Jak dnes podle ČTK napsaly Novinky.cz a ČT24, státní dluh ke konci září dosáhl 3,882 bilionu korun. To je zhruba 356 tisíc na každého obyvatele. Proti začátku roku stoupl podíl dluhu na HDP ze 42,9 na 43,9 %. Rozpočet byl ke konci září ve schodku 194,5 miliardy.
Zajímavější je, kdy dluh rostl. Za první pololetí přibylo podle ministerstva financí jen 49,2 miliardy. Ve třetím čtvrtletí to bylo 155,4 miliardy, tedy víc než trojnásobek celého pololetí. Schodek přitom za léto vzrostl jen o necelých 11 miliard. Stát si tedy půjčoval víc, než kolik v tu chvíli projedl, například na splátky starých dluhopisů nebo do zásoby. Podrobný rozpis zveřejní ministerstvo ve čtvrtletní zprávě o řízení dluhu.
Kdo za to platí
Dluh něco stojí. Na čistých úrocích zaplatil stát za první pololetí 50,6 miliardy korun, o rok dřív 47,4 miliardy. Nové dluhopisy prodával v průměru za 4,6 % ročně se splatností kolem deseti let. Co dnes stát zaplatí na úrocích, to nemůže dát na důchody, silnice ani na nižší daně. Kdo spoléhá hlavně na státní důchod, měl by s tím počítat: prostor rozpočtu se zužuje a čím víc stojí obsluha dluhu, tím těžší bude důchody zvyšovat rychleji, než rostou ceny.
Kdo na tom vydělává
Druhá strana téže mince: úrok, který stát platí, někdo dostává. Když stát potřebuje prodat hodně dluhopisů, musí nabídnout slušný výnos. To drží korunové úroky nahoře a střadatelům to pomáhá. Inflace byla v září podle ČSÚ 2,5 % a repo sazba ČNB je 3,75 %.
Jenže fondy to ukazují v jiném světle. Korunové dluhopisové fondy vydělaly za poslední rok k 30. 9. 2026 v mediánu jen 1,44 % po poplatcích a 33 z 112 skončilo v minusu. Za tři roky to bylo 4,16 % ročně, za pět let jen 2,50 % ročně. Důvod je jednoduchý: když výnosy nových dluhopisů rostou, cena starších dluhopisů ve fondu klesá. Velká nabídka státních papírů na trhu tak dluhopisovým fondům krátkodobě spíš škodí, i když dlouhodobě znamená vyšší úrok pro nové peníze. Korunové fondy peněžního trhu, které drží nejkratší papíry, měly za rok medián 2,82 %. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Za prvé, rostoucí dluh sám o sobě není důvod k panice. Necelých 44 % HDP krizi neznamená. Sledovat je potřeba tempo, ne jedno číslo.
Za druhé, u dluhopisů rozhoduje doba. Krátké papíry a fondy peněžního trhu reagují na změnu sazeb málo, dlouhé hodně. Kdo potřebuje peníze do roka či dvou, nemá důvod riskovat výkyvy delších dluhopisů. Kdo má horizont pět a více let, může delší splatnost nést, ale musí počítat s tím, že cestou bude kolísat. Jak se krátké a dlouhé dluhopisy liší, jsme rozebírali v článku proč dlouhé dluhopisy ztrácí a krátké ne.
Za třetí, nespoléhejte jen na stát. Důchod z průběžného systému bude i za deset let závislý na tom, kolik si rozpočet může dovolit. Vlastní úspory, rozložené mezi rezervu a dlouhodobou investici, jsou pojistka, kterou za vás nikdo nesníží.
Vaše úspory a dluhopisy
Nevíte, jak dlouhé dluhopisy máte ve svých fondech? Dluhopisové fondy a fondy peněžního trhu podle výnosu a poplatků porovnáte ve srovnávači fondů, co udělá pravidelná investice za deset let, ukáže investiční kalkulačka. A pokud chcete úspory rozdělit podle toho, kdy je budete potřebovat, konzultujte své portfolio s naším týmem.