
Dluhopisy
Peníze zdražují po celém světě. Proč dlouhé dluhopisy ztrácí a krátké ne
Státy si půjčují nejdráž za desítky let a s nimi zdražují hypotéky i úvěry firem. Pro toho, kdo drží dluhopisové fondy, to má dvě strany. Kdo má peníze v krátkých dluhopisech, inkasuje vyšší úrok. Kdo drží dlouhé, za poslední rok prodělal. Rozdíl je jediné slovo: splatnost.
Co se stalo
Seznam Zprávy dnes rozebírají, proč po celém světě zdražují peníze. Za růstem stojí obavy z inflace, rekordní zadlužení států, miliardové dluhopisy technologických firem na datová centra pro umělou inteligenci a drahé energie. Ropa Brent je podle článku znovu nad 100 dolary za barel a evropský plyn stojí kolem 78 eur za megawatthodinu, před rokem to bylo necelých 32. Francie si na deset let půjčuje za 4,83 %, Japonsko krátce za víc než 3 % a český státní dluh je podle článku nejdražší od podzimu 2022.
Nejdůležitější číslo je americké. Výnos desetiletého dluhopisu USA byl na konci října 2025 podle dat FRED 4,11 %, na konci srpna 4,75 % a 5. října uzavřel na 5,31 %. Během obchodování se podle Seznam Zpráv dostal nejvýš od roku 2002. Od této sazby se odvíjí cena peněz skoro všude jinde.
Proč dlouhé dluhopisy ztrácí
Dluhopis je půjčka s pevným úrokem. Když trh začne chtít vyšší úrok, starý dluhopis s nižším kupónem zlevní, aby se vyplatil novému kupci. Čím déle do splatnosti, tím víc zlevní, protože nevýhodný úrok vydrží víc let. Krátký dluhopis splatný za rok tohle skoro necítí. Peníze se brzy vrátí a znovu se půjčí za novou, vyšší sazbu.
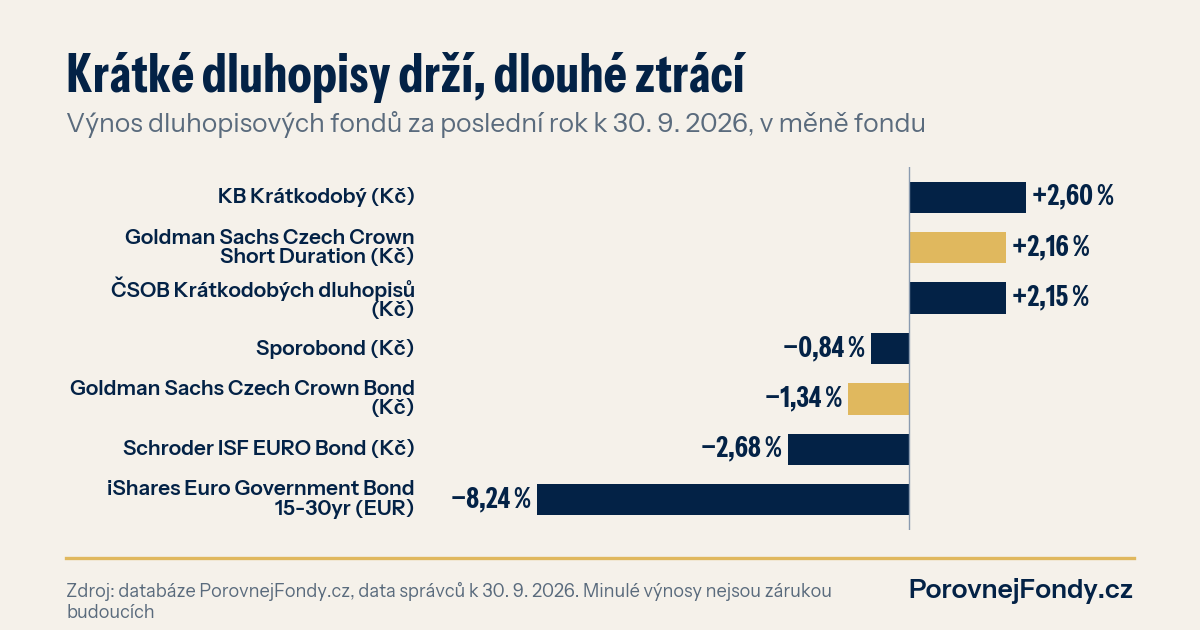
Graf to ukazuje na fondech z naší databáze. Krátkodobé korunové fondy vydělaly za rok k 30. 9. 2026 kolem dvou až tří procent: KB Krátkodobý +2,60 %, Goldman Sachs Czech Crown Short Duration +2,16 % a ČSOB Krátkodobých dluhopisů +2,15 %. Korunové fondy s delšími státními dluhopisy jsou v minusu: Sporobond −0,84 % a Goldman Sachs Czech Crown Bond −1,34 %. Nejvíc je to vidět na ETF s eurovými státními dluhopisy splatnými za 15 až 30 let: iShares Euro Government Bond 15-30yr −8,24 % v eurech.
Stojí za pozornost dvojice od stejného správce. Krátký a dlouhý korunový fond Goldman Sachs se za rok rozešly o 3,50 procentního bodu, přestože oba drží hlavně české dluhopisy. Mezi všemi 112 dluhopisovými fondy v korunách s roční historií jich 33 skončilo za rok v minusu a medián je +1,44 %. Minulé výnosy nejsou zárukou budoucích.
Co to znamená pro vaše peníze
Hypotéky. Banky si mezi sebou na tři roky půjčují zhruba za 4,9 % a průměrná nabídka hypoték podle Swiss Life Hypoindexu vystoupala v říjnu na 5,79 %. Když stát platí přes pět procent, banka těžko půjčí na byt levněji. Kdo bude fixovat v příštích měsících, měl by počítat spíš s dražší než levnější splátkou.
Akcie a nemovitosti. Vyšší bezriziková sazba zvedá výnos, který investoři chtějí od rizika, a tím tlačí na ceny firem, které slibují zisky až za mnoho let, i na nemovitosti financované dluhem. Seznam Zprávy uvádějí, že akcie velkých evropských realitních firem jsou o desítky procent níž než před rokem.
Dluhopisové fondy. Vysoké sazby nejsou pro dluhopisy jen špatná zpráva. Kdo dnes kupuje, kupuje vyšší úrok, než jaký byl k mání před rokem. Ztráty na ceně vznikají při růstu sazeb, při jejich poklesu naopak dlouhé dluhopisy rostou nejvíc. Jde tedy o to, jak velké kolísání unesete a kdy budete peníze potřebovat.
Co si z toho vzít
- Podívejte se na splatnost, ne jen na slovo „dluhopisový“. Pod stejnou kategorií se skrývají fondy, které se za rok rozešly o víc než deset procentních bodů.
- Peníze na pár let patří spíš do kratších dluhopisů nebo fondů peněžního trhu. Nižší výnos, ale menší propad, když sazby dál porostou.
- Dlouhé dluhopisy jsou sázka na pokles sazeb. Dávají smysl jako část dlouhodobého portfolia, ne jako rezerva.
- Hlídejte poplatky. U fondu, který vydělá dvě až tři procenta, rozhoduje každá desetina nákladů.
Vaše dluhopisy
Víte, jak dlouhé dluhopisy drží váš fond? Výnosy a náklady dluhopisových fondů porovnáte ve srovnávači fondů, dopad poplatků ukáže kalkulačka. Když chcete projít, jestli vaše portfolio sedí k tomu, kdy budete peníze potřebovat, ozvěte se na konzultaci.