
Inflace
Inflace v říjnu 2,4 %. Proč vám ceny připadají vyšší a co to dělá s úsporami
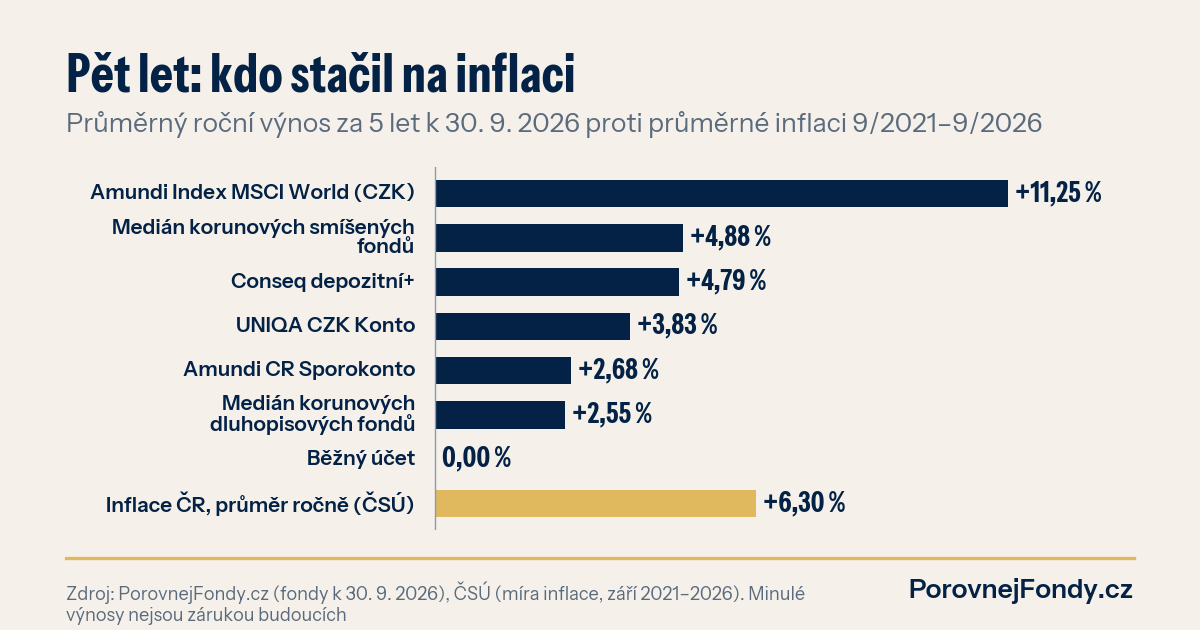
Inflace v říjnu podle předběžného odhadu ČSÚ zpomalila na 2,4 %. Průměr ale klame: potraviny meziročně zlevnily o 4 %, zatímco služby zdražily o 4,5 % a energie o 5,6 %. A za posledních pět let vzrostly ceny o 35,7 %, takže 500 000 Kč ležících od září 2021 na běžném účtu má dnes kupní sílu zhruba 368 000 Kč. Inflaci za tu dobu z fondů v našem srovnání stačil jen akciový, korunové fondy peněžního trhu ji dohánějí až v posledním roce.
Číslo, které si každý přeloží jinak
Úleva v titulcích, nedůvěra u nákupu. Tak to slyším od klientů pokaždé, když inflace klesne. A mají pravdu, oba.
ČSÚ ve středu zveřejnil, že spotřebitelské ceny byly v říjnu meziročně vyšší o 2,4 %, po zářijových 2,5 %. Jenže 2,4 % je průměr koše, ve kterém se věci hýbou opačným směrem. Potraviny a nealkoholické nápoje jsou meziročně o 4 % levnější. Zboží celkově zdražilo jen o 0,9 %. Služby ale o 4,5 % a energie o 5,6 %.
Kdo většinu výdajů utrácí za jídlo, cítí inflaci nižší, než říká statistika. Kdo platí nájem, pojištění, opravy, školku nebo servis auta, vyšší. Pro představu: domácnost, která za služby utratí 20 000 Kč měsíčně, zaplatí při 4,5 % za rok zhruba o 10 800 Kč víc. Kalkulačka na to není potřeba. Stačí výpis z účtu.
Dnes rozhoduje ČNB
Článek vychází ráno, bankovní rada ČNB oznámí rozhodnutí ve 14:30. Analytici podle ČTK čekají zvýšení základní sazby o čtvrt bodu na 4 %. Na první pohled to nedává smysl, když inflace zpomalila. Centrální banka se ale nedívá na jeden měsíc. Dívá se na služby a na takzvanou jádrovou inflaci. Ukazatel bez energií a nezpracovaných potravin vyšel v říjnu na 2,2 %, služby ale na zmíněných 4,5 %.
Hádat výsledek nebudu. Za přes patnáct let v investicích, jako makléř i v managementu obchodníka s cennými papíry, jsem viděl dost lidí, kteří přeskupovali úspory podle toho, co ČNB „určitě udělá“. Pro dlouhodobé peníze je důležitější něco jiného. Jestli vůbec vydělávají víc, než kolik bere inflace.
Pět let v korunách
Tady jsou čísla nepříjemná. Podle meziročních údajů ČSÚ za září let 2022 až 2026 (18,0 %, 6,9 %, 2,6 %, 2,3 % a 2,5 %) vzrostly ceny od září 2021 do září 2026 dohromady o 35,7 %. To je v průměru 6,3 % ročně.
Kdo měl v září 2021 na běžném účtu 500 000 Kč a nechal je tam, má dnes pořád 500 000 Kč. Koupí si za ně ale to, co tehdy za zhruba 368 000 Kč. O 132 000 Kč kupní síly přišel, aniž by cokoli udělal.
Jak si za stejných pět let k 30. 9. 2026 vedly fondy? Korunový fond peněžního trhu Conseq depozitní+ vydělal 4,79 % ročně, UNIQA CZK Konto 3,83 % a Amundi CR Sporokonto 2,68 %. Medián 86 korunových dluhopisových fondů s pětiletou historií vyšel na 2,55 % ročně, medián 95 korunových smíšených fondů na 4,88 %. Nic z toho na průměrných 6,3 % nedosáhlo.
Nad inflací skončily akcie. Indexový Amundi Index MSCI World v korunách vydělal 11,25 % ročně při poplatku 0,30 %. Z 500 000 Kč by bylo zhruba 852 000 Kč, po odečtení inflace kolem 628 000 Kč dnešní kupní síly. Jenže stejný fond za tu dobu prošel i roky, kdy byl v minusu, a kdo prodal v nejhorší chvíli, takový výsledek neviděl. Akcie jsou na peníze, které deset let nepotřebujete. Ne na rezervu.
Poslední rok je jiný
Pětiletý průměr táhne nahoru rok 2022. Posledních dvanáct měsíců vypadá líp. Medián devíti korunových fondů peněžního trhu za rok k 30. 9. 2026 je 2,87 %, tedy těsně nad dnešní inflací, Conseq depozitní+ měl 3,52 %. Peníze na účtu bez úroku přitom při 2,4 % ztrácejí dál, na 500 000 Kč zhruba 12 000 Kč kupní síly za rok.
Rozdíl mezi fondy dělá z velké části poplatek. Amundi CR Sporokonto bere 0,95 % ročně, Conseq depozitní+ 0,28 %. U produktu, který vydělává kolem tří procent, je to třetina výnosu. Kolik vás stojí vlastní fond v korunách, spočítá kalkulačka nákladů fondu. Jak se rozhodnout mezi fondem a spořákem, rozebíráme v porovnání fond, nebo spořicí účet a v článku o sazbách ČNB a spořáku.
Co si z toho vzít
Rezerva na půl roku patří tam, kde je hned k dispozici a neztrácí. Peníze nad ni, které jen leží, prohrávají potichu a každý měsíc. Dlouhou řadu inflace od roku 1993 najdete v přehledu inflace v ČR, fondy, které si s ní v minulosti poradily nejlíp, v rozboru fondy proti inflaci.
Kolik inflace vzala vašim penězům
Spočítejte si v inflační kalkulačce, kolik inflace od roku 2021 sebrala vašim penězům, a výsledek pošlete tomu, kdo má úspory na běžném účtu. Jde o orientační výpočet, ne doporučení. Fondy vedle sebe, s výnosy za 1, 3 a 5 let a poplatky, porovnáte ve srovnávači fondů. A pokud chcete projít, jak je rozložené celé vaše portfolio, domluvte si konzultaci portfolia s Kiwi partners s.r.o., vázaným zástupcem zapsaným v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.