
Dluhopisy
H2 Global Group a dluhopisy s 11 %: co ukazují data o krachu firemních emisí
Ostravská skupina H2 Global Group vybrala od investorů přes 370 milionů korun, slibovala 11 až 12 % ročně a teď sama navrhuje konkurz. Na účtu mateřské firmy zbylo 52 tisíc korun. Podle studie Surveilligence nejde o výjimku: od roku 2013 skončil v insolvenci zhruba každý osmý český emitent firemních dluhopisů, zatímco korunové fondy firemních dluhopisů vydělaly za posledních pět let 1,2 až 6,3 % ročně.
Co se stalo
H2 Global Group vznikla v roce 2021 a peníze na své projekty sháněla dluhopisy. Šlo o tablety a inhalace s molekulárním vodíkem, které prodávala přes vlastní e-shop a lázně. První emise nesla 11 % ročně. Ještě letos v březnu nabízely nově založené dceřiné firmy dvě emise s 12 %. Na jaře přestala skupina platit úroky, na začátku října nesplatila jistiny a mateřská firma podala insolvenční návrh sama na sebe. Navrhuje konkurz, tedy rozprodej majetku.
Mateřská firma dluží zhruba 183 milionů korun, z toho 149 milionů držitelům dluhopisů. Jako jediný jistý majetek uvádí 52 tisíc korun na účtu. Pohledávky vůči vlastním dceřiným firmám za 116 milionů sama považuje za nedobytné nebo velmi nejisté. V konkurzech se věřitelé běžně dočkají jen jednotek procent, upozorňuje E15.
Když jsem si tyhle údaje dával vedle sebe, nejvíc mě zarazilo jedno. Skupina podle dostupných informací nikdy nebyla v zisku. Úroky 11 % tedy neplatila z vydělaných peněz.
Není to výjimka, je to statistika
Forenzní agentura Surveilligence prošla insolvenční spisy českých emitentů. Od roku 2013 do konce roku 2025 skončilo v insolvenci 259 firem, které vydaly dluhopisy za 56,95 miliardy korun. To je v průměru každý osmý emitent. Rok 2025 byl rekordní: 60 nových úpadců s emisemi za 31,69 miliardy.
Tři čísla ze studie stojí za zapamatování. 81 % problémových emitentů zkrachovalo do pěti let od první emise. 58 % z nich před první emisí vůbec nezveřejnilo účetní závěrku. A úrok? Ten u nich byl v průměru nejvýš o 1,16 procentního bodu vyšší než u ostatních. Vysoký kupón tedy sám o sobě před průšvihem nevaruje. Spíš to dělá chybějící účetnictví a krátká historie firmy.
Velký rozdíl je mezi malými a velkými emisemi. U podlimitních emisí do 1 milionu eur skončilo v insolvenci 16,5 % objemu, u velkých 5,7 %. Malé emise přitom ČNB vůbec neschvaluje. A když schvaluje prospekt velké emise, potvrzuje jen to, že obsahuje předepsané informace, ne že firma dluh splatí. Firemní dluhopisy navíc nekryje Garanční systém finančního trhu.
Jeden emitent proti stovkám
Kdo koupí dluhopis jedné firmy, sází na to, že přežije právě ona. Dluhopisový fond rozkládá peníze mezi mnoho emitentů a standardní fond podle evropských pravidel smí mít u jednoho emitenta zpravidla nejvýš 5 % majetku, jen výjimečně 10 %. Krach jedné firmy pak fond bolí, ale nepoloží.
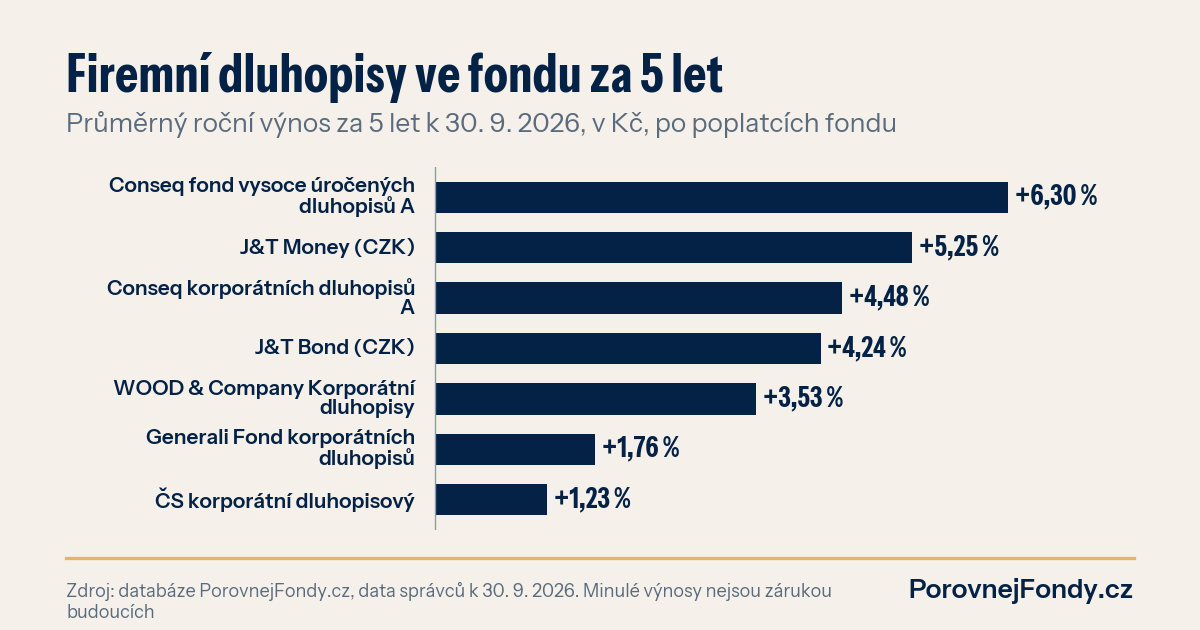
Jak si takové fondy vedly? Vzal jsem korunové fondy firemních a vysoce výnosných dluhopisů z naší databáze s pětiletou historií k 30. 9. 2026. Conseq fond vysoce úročených dluhopisů vydělal 6,30 % ročně, J&T Money 5,25 %, Conseq korporátních dluhopisů 4,48 %, J&T Bond 4,24 % a WOOD & Company Korporátní dluhopisy 3,53 %. Na druhém konci jsou Generali Fond korporátních dluhopisů s 1,76 % a ČS korporátní dluhopisový s 1,23 % ročně. To vše už po poplatcích fondu, které se u nich pohybují mezi 0,88 a 2,04 % ročně.
| Fond | TER | 5 let p. a. |
|---|---|---|
| Conseq fond vysoce úročených dluhopisů A | 1,09 % | 6,30 % |
| J&T Money (CZK) | 1,19 % | 5,25 % |
| Conseq korporátních dluhopisů A | 1,10 % | 4,48 % |
| J&T Bond (CZK) | 1,17 % | 4,24 % |
| WOOD & Company Korporátní dluhopisy OPF (CZK) | 0,88 % | 3,53 % |
| Generali Fond korporátních dluhopisů (CZK) | 2,04 % | 1,76 % |
| ČS korporátní dluhopisový | 1,33 % | 1,23 % |
Data k 30. 9. 2026, výnosy v Kč po poplatcích fondu, bez vstupních poplatků. Minulé výnosy nejsou zárukou budoucích.
V korunách: 200 000 Kč by za pět let v nejlepším z nich narostlo zhruba na 271 000 Kč, v nejslabším na 213 000 Kč. Kupón H2 sliboval ze stejné částky 22 000 Kč ročně. Kdo ale přišel o jistinu, tomu žádný kupón nepomůže.
Rozptyl mezi fondy je velký a v období zahrnuje i rok 2022, kdy prudký růst sazeb srazil ceny dluhopisů. Fond tedy taky může rok skončit v minusu. Rozdíl je v tom, že ztrátu u něj dělá tržní cena, ne konkurz jediné firmy.
Co si zkontrolovat, pokud firemní dluhopisy držíte
Otevřete si obchodní rejstřík a najděte poslední účetní závěrky emitenta. Chybějí? To je podle dat Surveilligence nejsilnější varování. Podívejte se, jestli emitent platí úroky včas a jestli je za dluhopisem skutečný majetek, nebo jen pohledávky vůči vlastním dceřiným firmám. A spočítejte si, jakou část úspor máte u jednoho emitenta. ČNB ve svém desateru pro drobné investory doporučuje jednoduchou věc: nedávat většinu peněz do jednoho dluhopisu.
Pokud už jste věřitelem H2 Global Group, sledujte insolvenční rejstřík a lhůty pro přihlášení pohledávek. To je otázka pro advokáta, ne pro investiční úvahy.
Jak vypadá konkrétní nabídka firemního dluhopisu vedle fondů, rozebírá článek Firemní dluhopis s 8 % proti fondům. Co dělají rostoucí výnosy s dluhopisovými fondy, najdete v rozboru Dluhopisové fondy 2026 a státní dluhopisy v přehledu státních dluhopisů.
Vaše dluhopisy
Víte, na kolika firmách vaše úspory stojí? Dluhopisové fondy podle výnosu a poplatků porovnáte ve srovnávači fondů. Jestli chcete vědět, jak si vede fond, který už máte, pošlete si analýzu fondu. A pokud řešíte, jak poskládat bezpečnější část portfolia, konzultujte své portfolio s naším týmem.