
Dluhopisy
Dluhopisy Dr. Max s 7,25 %: kolik z nich zbude po dani a jak obstojí proti alternativám
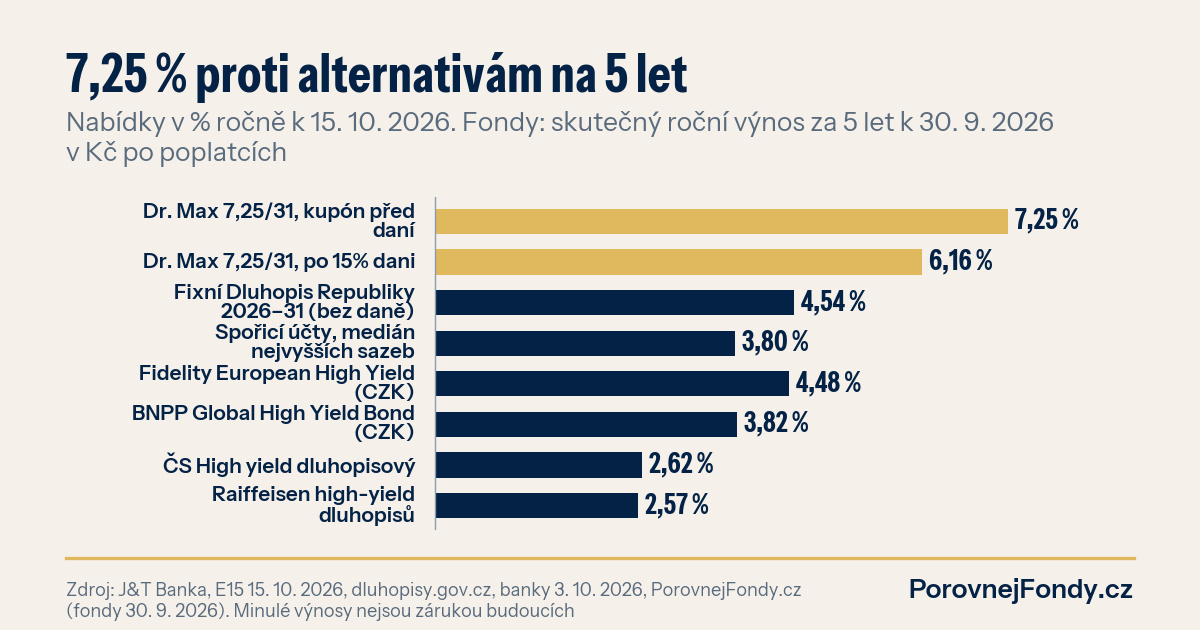
Dr. Max nabízí drobným investorům pětiletý dluhopis s pevným kupónem 7,25 % ročně, upsat ho lze do 26. 10. 2026. Po 15% dani zbude 6,16 % ročně, tedy na 200 000 Kč zhruba 12 300 Kč čistého za rok. To je víc než u fixního Dluhopisu Republiky (4,54 % bez daně) i u spořicích účtů. Vyšší číslo ale platíte rizikem jedné firmy, ne vyšší jistotou.
Co přesně Dr. Max nabízí
Emitentem je Dr. Max Funding CR, financující firma skupiny z portfolia Penty. Za dluhopisy ručí DR.MAX GROUP HOLDINGS PLC, tedy celá lékárenská skupina. Jeden kus stojí 10 000 Kč, kupón se vyplácí dvakrát ročně, v květnu a v listopadu. Emise vznikne 6. 11. 2026 a splatná je 6. 11. 2031. Celkem chce skupina vybrat 3 miliardy korun, při velkém zájmu až 3,5 miliardy, a dluhopis bude obchodovaný na pražské burze.
Peníze z emise podle E15 půjdou ručiteli formou vnitroskupinové půjčky. Kdo upíše, nepůjčuje tedy konkrétní lékárně v Kladně nebo v Brně. Půjčuje skupině jako celku.
Zajímavá je řada kupónů. V roce 2023 nabízel Dr. Max 8,50 %, o rok později 6,75 %, loni 6,20 %. Letos je to zase 7,25 %. Proč nahoru? Výnosy dluhopisů po světě rostou. Americká desetiletka se tento týden dotkla 5,3 %, nejblíž maximům z roku 2002, a inflace v USA za září zrychlila na 3,7 %. Když jsou peníze dražší všude, musí za ně víc platit i lékárny.
Kolik z 200 000 Kč reálně zbude
Vezměme 200 000 Kč, tedy 20 dluhopisů. Kupón 7,25 % dělá 14 500 Kč ročně. Z úroku českého emitenta se ale srazí 15% daň, takže na účet dorazí 12 325 Kč. Za pět let 61 625 Kč čistého, pokud kupóny jen utrácíte a nereinvestujete.
Teď vedle toho dejme alternativy. Fixní Dluhopis Republiky 2026 až 2031, který šel upisovat letos na jaře, má sazby rostoucí od 3,50 % do 6,50 % a s ročním reinvestováním vychází na 4,544 % ročně. Úroky ze státních spořicích dluhopisů jsou u fyzických osob osvobozené od daně. Ze stejných 200 000 Kč by za pět let přibylo zhruba 49 800 Kč. Rozdíl proti Dr. Maxovi je asi 11 900 Kč za pět let. To je přesně cena, kterou trh platí za riziko, že nepůjčujete státu, ale firmě.
A spořáky? Medián nejvyšších sazeb 15 bank, které sledujeme, je 3,80 %. Jenže skoro vždy s podmínkou a s limitem, často do 250 000 nebo 500 000 Kč. Bez podmínek je medián 1,76 % před daní. Kdo nic neřeší a nechá 200 000 Kč pět let ležet na takové sazbě, vydělá po dani asi 15 400 Kč.
| Možnost na 5 let | Sazba ročně | Čistý výnos z 200 000 Kč za 5 let |
|---|---|---|
| Dr. Max 7,25/31 po 15% dani, kupóny bez reinvestice | 6,16 % | 61 625 Kč |
| Fixní Dluhopis Republiky 2026 až 2031, bez daně | 4,54 % | asi 49 800 Kč |
| Spořicí účet, medián sazeb bez podmínek, po dani | 1,76 % | asi 15 400 Kč |
Zjednodušený výpočet, bez poplatků za nákup a vedení dluhopisů a bez změny sazeb spořicích účtů.
Kupón není výnos
Tady se dostáváme k číslu, které mě v datech zarazilo nejvíc. Fondy vysoce výnosných firemních dluhopisů v korunách drží stovky emisí firem, které si půjčují dráž než stát. Tedy přesně ten druh dluhu, do kterého patří i Dr. Max. Vzal jsem 10 takových fondů z naší databáze s pětiletou historií. Za pět let k 30. 9. 2026 vydělaly v mediánu 2,60 % ročně po poplatcích. Nejlepší 4,85 %, nejslabší 0,30 %. Za poslední rok je medián jen 0,84 %.
Proč tak málo, když takové dluhopisy nesou kupóny vysoko nad státními? Dvě věci. Fond platí poplatky, medián je 1,42 % ročně. A hlavně: když výnosy na trhu rostou, ceny starších dluhopisů padají. Přesně to se stalo v roce 2022 a v menší míře letos. Za tři roky přitom tytéž fondy vydělaly v mediánu 6,92 % ročně. Výsledek hodně záleží na tom, do jakého období se trefíte.
| Fond (CZK) | Za rok | Za 3 roky ročně | Za 5 let ročně | Nákladovost |
|---|---|---|---|---|
| Amundi Funds Euro High Yield Short Term B. hg(CZK) | 1,87 % | 5,76 % | 4,85 % | 1,39 % |
| FF - European High Yield Fund hedged (CZK) | 0,66 % | 7,21 % | 4,48 % | 1,40 % |
| BNPPF Global High Yield Bond H hedged (CZK) | 1,39 % | 7,10 % | 3,82 % | 1,56 % |
| Amundi Funds Euro High Yield Bond hedged (CZK) | 1,02 % | 7,12 % | 3,81 % | 1,49 % |
| High yield dluhopisový | -0,39 % | 4,21 % | 2,62 % | 1,33 % |
| Raiffeisen high-yield dluhopisů | -0,17 % | 4,85 % | 2,57 % | 1,64 % |
| FF - Global High Yield Fund hedged (CZK) | 1,84 % | 7,06 % | 2,46 % | 1,43 % |
| Amundi Funds Pioneer Glob.High Yield Bond hgd(CZK) | -0,27 % | 6,77 % | 2,38 % | 1,65 % |
| Schroder ISF EURO High Yield (CZK) | 1,02 % | 7,40 % | 1,63 % | 1,27 % |
| ERSTE BOND EUROPE HIGH YIELD VT | 0,54 % | 5,22 % | 0,30 % | 1,19 % |
| Medián 10 fondů | 0,84 % | 6,92 % | 2,60 % | 1,42 % |
Výnosy k 30. 9. 2026 po průběžných poplatcích fondu, bez vstupních poplatků a daní. Minulé výnosy nejsou zárukou budoucích.
Jednotlivý dluhopis tohle obejde, pokud ho držíte do splatnosti. Cenové výkyvy vás pak nezajímají, dostanete kupóny a na konci 10 000 Kč za kus. Pokud ovšem emitent splatí. A pokud nebudete peníze potřebovat dřív, protože prodej na burze před splatností může znamenat cenu pod nominálem.
Kde je riziko
Skupina sama roste. Za rok 2025 vykázala tržby 6,3 miliardy eur, o 14,7 % víc než rok předtím, a provozní zisk EBITDA 365 milionů eur. Má zhruba 3 200 lékáren v šesti zemích. To jsou čísla velké firmy, ne startupu.
Druhá strana je dluh. Podle rozboru serveru Dluhopisář nad výsledky za rok 2024 měla skupina čistý dluh 1 463 milionů eur a většina jejího majetku je zastavená ve prospěch bank. Drobní držitelé dluhopisů by tak v případě potíží stáli ve frontě za bankami. Velkou část aktiv navíc tvoří goodwill a nehmotný majetek, který se v krizi špatně prodává. Nic z toho neznamená, že Dr. Max nesplatí. Znamená to, že 7,25 % není dárek, ale odměna za konkrétní riziko.
Dluhopisy nekryje garanční systém jako vklady v bance. ČNB prospekt schvaluje jen co do úplnosti informací, ne co do schopnosti firmy splácet.
Na co se podívat, než se rozhodnete
Nebudu vám říkat, jestli upsat. Tři otázky si ale položit stojí za to. Jakou část úspor byste měli u jedné firmy? Budete ty peníze opravdu pět let nepotřebovat? A porovnáváte čisté číslo po dani, nebo hrubý kupón z titulku?
Souvislosti najdete v článcích Dluhopisy Republiky 2026: sazby a kalkulačka, H2 Global Group a dluhopisy s 11 %: co ukazují data o krachu firemních emisí, Firemní dluhopis s 8 % vs. fondy a Spořicí účty 2026: srovnání sazeb. Karty fondů: FF - European High Yield Fund hedged (CZK), Raiffeisen high-yield dluhopisů a High yield dluhopisový (Česká spořitelna).
Váš dluhopisový fond
Jak si vede dluhopisový fond, který už máte? Pošlete nám ho na analýzu fondu. Fondy podle výnosu a poplatků porovnáte ve srovnávači fondů. A jestli řešíte, jak rozdělit peníze mezi spořák, státní dluhopisy a investice, domluvte si konzultaci portfolia s naším týmem.