
Komentář ke zprávě
Firemních bankrotů je nejvíc od roku 2016. Kde to mohou pocítit vaše úspory
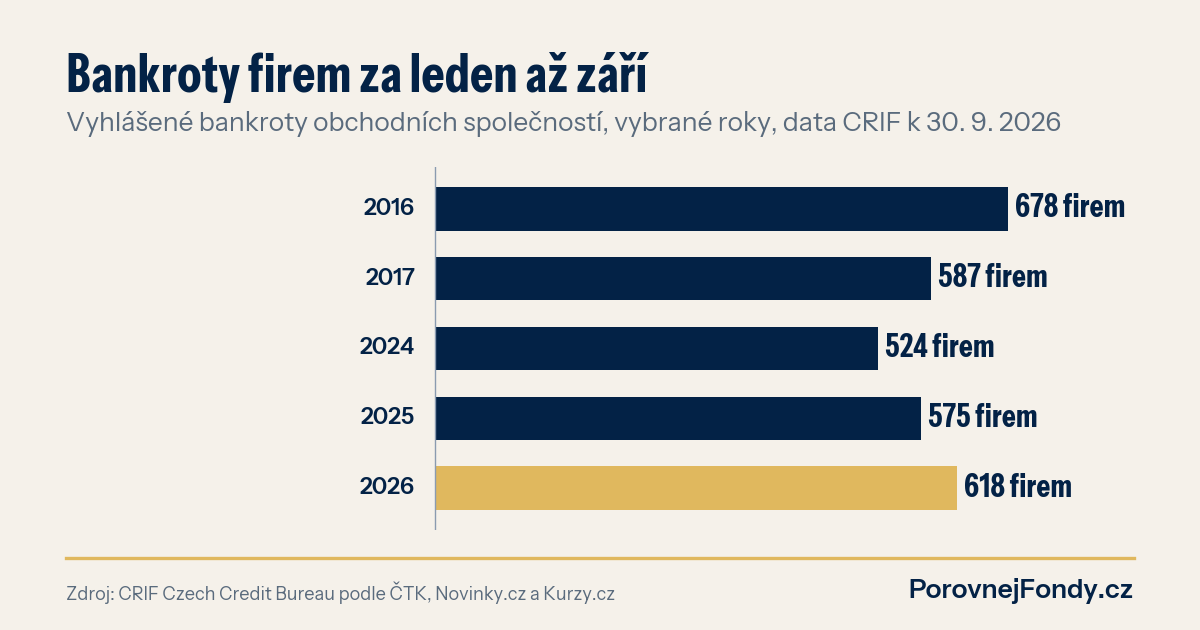
Soudy letos za devět měsíců poslaly do bankrotu 618 firem. Tolik jich za stejné období nepadlo od roku 2016. Pro většinu lidí je to zpráva o ekonomice. Pro ty, kdo půjčili peníze jedné konkrétní firmě přes její dluhopis, je to zpráva o vlastních úsporách.
Co se stalo
Novinky dnes podle analýzy společnosti CRIF upozornily, že vlna firemních krachů pokračuje třetím rokem. Od ledna do září soudy vyhlásily bankrot 618 obchodních společností, o 7 % víc než loni. Ještě rychleji přibývá návrhů na bankrot: soudy jich přijaly 986, meziročně o 19 % víc. Nejvíc se počty zvedly v Moravskoslezském, Olomouckém a Královéhradeckém kraji, kde přibylo přes dvě pětiny bankrotů.
Do proporcí to dává graf. Za leden až září 2024 padlo 524 firem, loni 575, letos 618. Rok 2016 měl ve stejném období 678 bankrotů, takže dnešní čísla nejsou bezprecedentní. Rostou ale už třetí rok za sebou a návrhy, které ještě nejsou rozhodnuté, naznačují, že konec to není.
Kde to riziko skutečně leží
Bankrot firmy je v absolutních číslech pořád vzácný. Za dvanáct měsíců do září 2025 podle CRIF zkrachovalo zhruba 0,2 % firem. Kdo má peníze rozložené mezi stovky emitentů, takovou míru prakticky necítí. Kdo je má u jednoho, cítí ji celou.
Právě tady je místo, kde se statistika krachů nejrychleji mění v ztracené peníze: firemní dluhopisy menších firem s vysokým kupónem. Data k nim jsou nemilosrdná. Podle studie agentury Surveilligence skončil od roku 2013 v insolvenci zhruba každý osmý český emitent firemních dluhopisů. Příklad z minulých dnů jsme rozebírali u H2 Global Group, která slibovala 11 % ročně a teď míří do konkurzu. Firemní dluhopisy přitom nekryje Garanční systém finančního trhu.
Když bankrotů přibývá, vysoký kupón neznamená vyšší výnos, ale vyšší pravděpodobnost, že část jistiny nevrátí nikdo. V konkurzu se navíc nejdřív uspokojují zajištění věřitelé, typicky banky se zástavou, a na držitele dluhopisů bez zajištění často zbydou jen zbytky.
Jak si vedly fondy firemních dluhopisů
Fond firemních dluhopisů nese stejný druh rizika, jen rozložený. Vzal jsem sedm korunových fondů firemních a vysoce výnosných dluhopisů z naší databáze. Za poslední rok k 30. 9. 2026 skončilo 6 z nich v plusu a výsledky se pohybují od −0,56 do 2,97 %. Za pět let to bylo 1,23 až 6,30 % ročně, už po poplatcích fondu. Minulé výnosy nejsou zárukou budoucích.
| Fond | 1 rok | 5 let p. a. |
|---|---|---|
| Conseq fond vysoce úročených dluhopisů A | 1,97 % | 6,30 % |
| J&T Money (CZK) | 2,97 % | 5,25 % |
| Conseq korporátních dluhopisů A | 0,67 % | 4,48 % |
| J&T Bond (CZK) | 2,18 % | 4,24 % |
| WOOD & Company Korporátní dluhopisy OPF (CZK) | 2,40 % | 3,53 % |
| Generali Fond korporátních dluhopisů (CZK) | 2,07 % | 1,76 % |
| ČS korporátní dluhopisový | −0,56 % | 1,23 % |
Data k 30. 9. 2026, výnosy v Kč po průběžných poplatcích fondu, bez vstupních poplatků a daní. Minulé výnosy nejsou zárukou budoucích.
Rozdíly mezi fondy jsou velké a ani fond neručí za to, že rok neskončí v minusu. Rozdíl je jinde: když zkrachuje jeden emitent, fond přijde nanejvýš o jednotky procent majetku, ne o celou investici. Standardní fond smí mít u jednoho emitenta zpravidla nejvýš 5 % majetku.
Co si z toho vzít
Za prvé si spočítejte, kolik vašich úspor stojí na jedné firmě. Pokud je to víc, než byste dokázali oželet, je to signál, ne důvod k panice. Čerstvý případ, kde je dobré počítat i daň a poplatky, najdete v rozboru dluhopisů Dr. Max se 7,25 %.
Za druhé, víc bankrotů znamená i víc lidí, kteří přijdou o práci. Rezerva na několik měsíců výdajů na spořicím účtu je proto pořád první vrstva, než se peníze pošlou do čehokoli rizikovějšího. Kolik by mohla činit, rozebírá článek o podpoře v nezaměstnanosti.
A za třetí, sledujte, jestli výnos, který vám kdo nabízí, odpovídá riziku. V době, kdy krachuje nejvíc firem za deset let, je otázka „kdo mi to vrátí“ důležitější než „kolik mi to dá“.
Vaše dluhopisy
Kolik vašich úspor stojí na jedné firmě? Dluhopisové fondy podle výnosu a poplatků porovnáte ve srovnávači fondů, dopad poplatků a času si spočítáte v investiční kalkulačce. A pokud řešíte, jak poskládat bezpečnější část portfolia, konzultujte své portfolio s naším týmem.