
Hypotéky
ČNB zvedla sazby na 4 %. Mimořádně splatit hypotéku, nebo investovat?
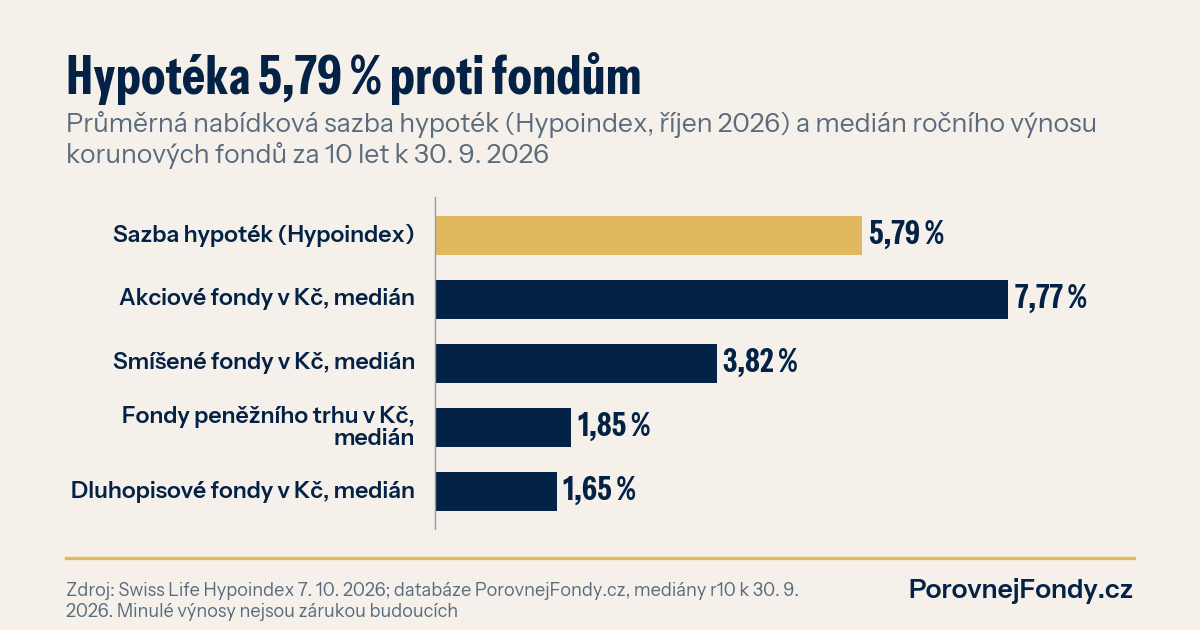
Česká národní banka dnes zvedla hlavní sazbu na 4,00 %. Hypotéky přitom zdražují už několik měsíců a průměrná nabídka je podle Hypoindexu 5,79 %. Kdo letos nebo příští rok refixuje, řeší otázku, kterou si dřív skoro nikdo nekladl: dát volné peníze do mimořádné splátky, nebo je investovat? Čísla dávají překvapivě jasnou odpověď.
Co se stalo
Bankovní rada ČNB zvýšila dvoutýdenní repo sazbu o čtvrt procentního bodu na 4,00 %, diskontní na 3 % a lombardní na 5 %. Nové sazby platí od pátku 6. listopadu, uvedla centrální banka. Rozhodnutí bylo podle E15 těsné, čtyři členové rady byli pro a tři proti. Nová prognóza počítá s tím, že inflace příští rok vyskočí na 3,2 %. Jak píšou Seznam Zprávy, vyšší sazby mohou dál prodražit hypotéky a premiér rozhodnutí kritizuje.
Sazba ČNB přitom hypotéky neurčuje přímo. Banky se řídí hlavně dlouhodobými sazbami na trhu, které rostou i ve světě. Signál je ale jasný: levné peníze se v nejbližší době nevrátí.
Kolik refixace stojí v korunách
Podle analýzy ČNB, kterou cituje Hypoindex, se letos refixují hypotéky za zhruba 470 miliard korun. Jejich průměrná sazba je kolem 3,2 %. Spočítal jsem modelový případ: zbývá splatit 2 500 000 Kč na 20 let. Při 3,2 % je splátka asi 14 117 Kč měsíčně, při 5,79 % asi 17 609 Kč. To je o 3 493 Kč víc každý měsíc, přes 41 912 Kč za rok.
Refixace je přitom chvíle, kdy můžete splatit libovolnou část úvěru bez poplatku. Kdo pošle 200 000 Kč, ušetří při 5,79 % zhruba 11 580 Kč úroků hned v prvním roce a splátka mu při stejné splatnosti klesne asi o 1 409 Kč měsíčně. Tenhle „výnos“ je jistý, nekolísá a nikdo si z něj nebere poplatek.
Co by musela investice překonat
Graf ukazuje, jak si korunové fondy v naší databázi vedly za posledních deset let (k 30. 9. 2026, medián ročního výnosu po odečtení průběžných nákladů). Sazbu 5,79 % překonal jen medián akciových fondů s 7,77 % ročně (65 fondů). Smíšené fondy měly 3,82 %, fondy peněžního trhu 1,85 % a dluhopisové 1,65 % (56 fondů).
Z toho plyne nepříjemná věc. Konzervativní fondy s takovým výnosem by proti dnešní sazbě hypotéky prohrávaly o tři až čtyři procentní body ročně. Akciové fondy rozdíl historicky vydělaly, ale za cenu výkyvů. V horších letech ztrácely i desítky procent a minulé výnosy nejsou zárukou budoucích. Do úvahy patří i daně: úroky z hypotéky lze do zákonného limitu odečíst od základu daně a zisk z fondů držených přes tři roky je u většiny lidí od daně osvobozený.
Co si z toho vzít
Za prvé, rezerva má přednost. Nesplácejte poslední korunu, pokud vám pak nezůstanou aspoň tři až šest měsíčních výdajů na účtu nebo ve fondu peněžního trhu.
Za druhé, peníze na pár let, které byste jinak nechali v dluhopisech nebo na spořáku, mají při sazbě hypotéky kolem šesti procent často lepší využití v mimořádné splátce. Termín refixace si zjistěte předem, banka ho musí oznámit nejméně tři měsíce dopředu.
Za třetí, dlouhodobé investování kvůli hypotéce nezastavujte. Na horizontu nad deset let může mít smysl obojí: část splatit a pravidelně dál investovat. Správný poměr závisí na výši dluhu, příjmu a tom, jak snášíte výkyvy.
Splatit, nebo investovat?
Ve srovnávači fondů porovnáte výnosy za 1, 3, 5 a 10 let i poplatky a v kalkulačce si spočítáte, kolik může pravidelná investice vydělat. Jde o data z minulosti, ne doporučení. Pokud chcete refixaci a investice projít s člověkem, domluvte si konzultaci s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.