
Dluhopisy
Future Farming: 5 000 lidí věřilo slibu 8 % ročně. Tolik za pět let nevydělal žádný korunový dluhopisový fond
Akvaponické farmy, ryby a zelenina v jednom koloběhu, k tomu pevný úrok přes osm procent ročně. Zhruba pět tisíc lidí tomu uvěřilo a podle policie možná přišli o velkou část peněz. Pro všechny ostatní je to dobrá chvíle podívat se, kolik vlastně dluhopisy rozumně vydělávají.
Co se stalo
Podle Seznam Zpráv eviduje kauza dluhopisů Future Farming z brněnské skupiny GFF kolem 5 000 poškozených a škodu kolem 2 miliard korun. Případ vyšetřuje Národní centrála proti organizovanému zločinu, dva lidé z vedení skupiny jsou ve vazbě pro podezření z podvodu a podle policie celý systém nesl znaky Ponziho schématu, tedy staré dluhy se platily z nových peněz. Skupina se zhroutila už v roce 2024, většina farem zůstala na papíře. Poškozených je tolik, že si budou muset zvolit společného zmocněnce. Do podobné řady patří WCA International se zhruba šesti tisíci a Growing Way se čtyřmi tisíci poškozených. O vině rozhodne soud, pro tento text je důležitější, jak celá věc vypadala zvenku.
Kolik to dělá na jednoho člověka
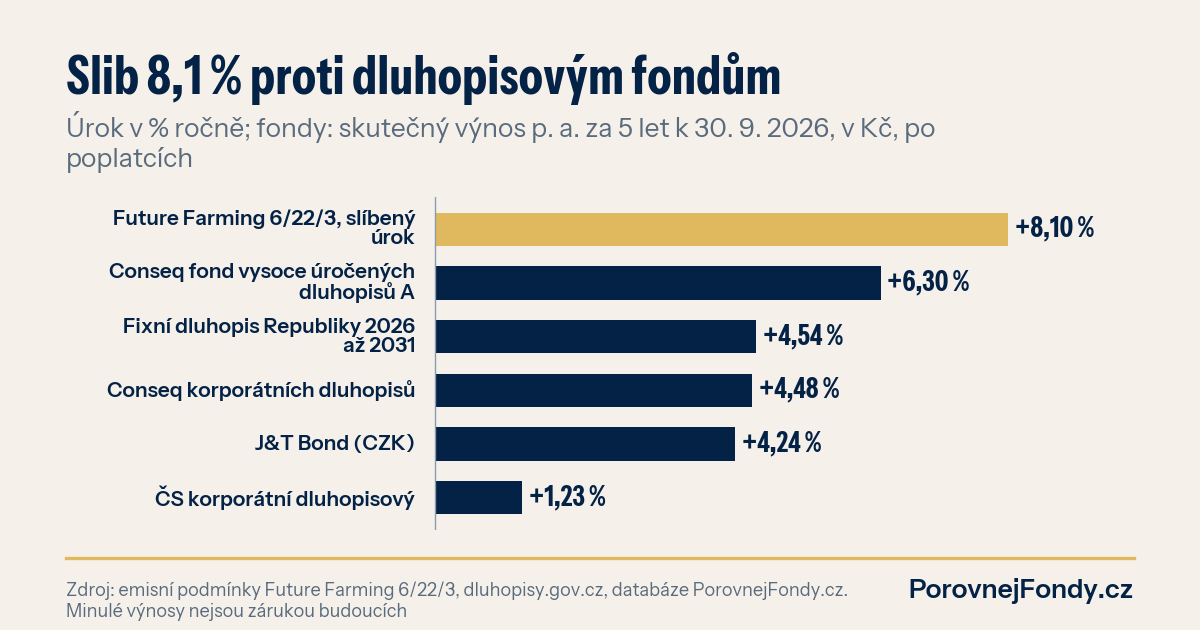
Když dvě miliardy rozdělíte mezi pět tisíc lidí, vychází průměrně kolem 400 tisíc korun na investora. To nejsou drobné na zkoušku, to jsou u mnoha rodin celé úspory nebo rezerva na důchod. Jedna z emisí, Future Farming 6/22/3, slibovala podle emisních podmínek pevných 8,1 % ročně při kusu za 50 000 Kč a objemu 25 milionů korun. Takhle malé emise přitom nepotřebují prospekt schválený Českou národní bankou. ČNB u veřejných nabídek do jednoho milionu eur prospekt neschvaluje a ve svém desateru pro drobné investory výslovně píše, že u žádného firemního dluhopisu splacení nezaručuje.
Proč je 8 % ročně varovný signál
Úrok není dárek, je to cena za riziko. Stát letos občanům nabídl na pět let Fixní dluhopis Republiky 2026 až 2031 se sazbami od 3,5 % do 6,5 %, což po přepočtu dělá zhruba 4,54 % ročně. Kdo nabízí skoro dvojnásobek, dává najevo, že mu za levnější peníze nikdo jiný nepůjčí. To ještě nemusí znamenat podvod, ale znamená to, že sázíte na jednu malou firmu a jeden projekt.
Pro srovnání jsme se podívali, kolik skutečně vydělaly fondy, které drží dluhopisy desítek až stovek firem a států. Z 86 korunových dluhopisových fondů s pětiletou historií v naší databázi dosáhl průměrného ročního výnosu 8,1 % nebo víc žádný. Nejlepší, BNPP FLEXI I Structured Credit Income H hgd (CZK), měl 7,33 % ročně, polovina fondů vydělala méně než 2,55 % ročně.
| Fond | TER | 1 rok | 5 let p. a. |
|---|---|---|---|
| Conseq fond vysoce úročených dluhopisů A | 1,09 % | 1,97 % | 6,30 % |
| Conseq korporátních dluhopisů A | 1,10 % | 0,67 % | 4,48 % |
| J&T Bond (CZK) | 1,17 % | 2,18 % | 4,24 % |
| ČS korporátní dluhopisový | 1,33 % | −0,56 % | 1,23 % |
Výnosy v korunách po odečtení nákladů fondu, data k 30. 9. 2026. Minulé výnosy nejsou zárukou budoucích.
Ani fond není jistota, hodnota podílů kolísá a v roce rostoucích sazeb může dluhopisový fond skončit v minusu. Rozdíl je jinde. Když ve fondu zkrachuje jeden emitent, přijdete o zlomek procenta, ne o všechno. Fond navíc spravuje investiční společnost pod dohledem ČNB a majetek fondu je oddělený od jejího majetku.
Co si z toho vzít
- Porovnejte úrok se státem. Když nabídka slibuje o tři a víc procentních bodů víc než státní dluhopis, ptejte se, proč si firma nepůjčí levněji v bance.
- Hledejte prospekt a výroční zprávy. Bez prospektu schváleného ČNB a bez auditovaných čísel nevíte, komu půjčujete. Ani schválený prospekt ale neříká, že firma peníze vrátí.
- Nedávejte do jednoho emitenta víc, než unesete ztratit. Dluhopisová složka portfolia má tlumit výkyvy, ne nést největší riziko.
- Pokud firemní dluhopis už máte, projděte si emisní podmínky, zajištění a zda emitent včas platí kupony. Zpoždění výplaty bývá první varování.
Podobný případ jsme rozebírali u H2 Global Group, jak se dluhopisové fondy chovají při změně sazeb, popisuje článek krátké, nebo dlouhé dluhopisy.
Máte firemní dluhopisy?
Nevíte, jestli máte v dluhopisech rozložené riziko? Dluhopisové fondy podle výnosu a nákladů porovnáte ve srovnávači fondů, co udělají poplatky za dvacet let, ukáže kalkulačka. Když chcete projít konkrétní dluhopisy, které držíte, a zjistit, kolik z vašich úspor visí na jedné firmě, domluvte si konzultaci.