
Spoření
Dětské penzijko: stát má přidávat dvakrát víc. Kdy se vyplatí víc než fond na jméno dítěte
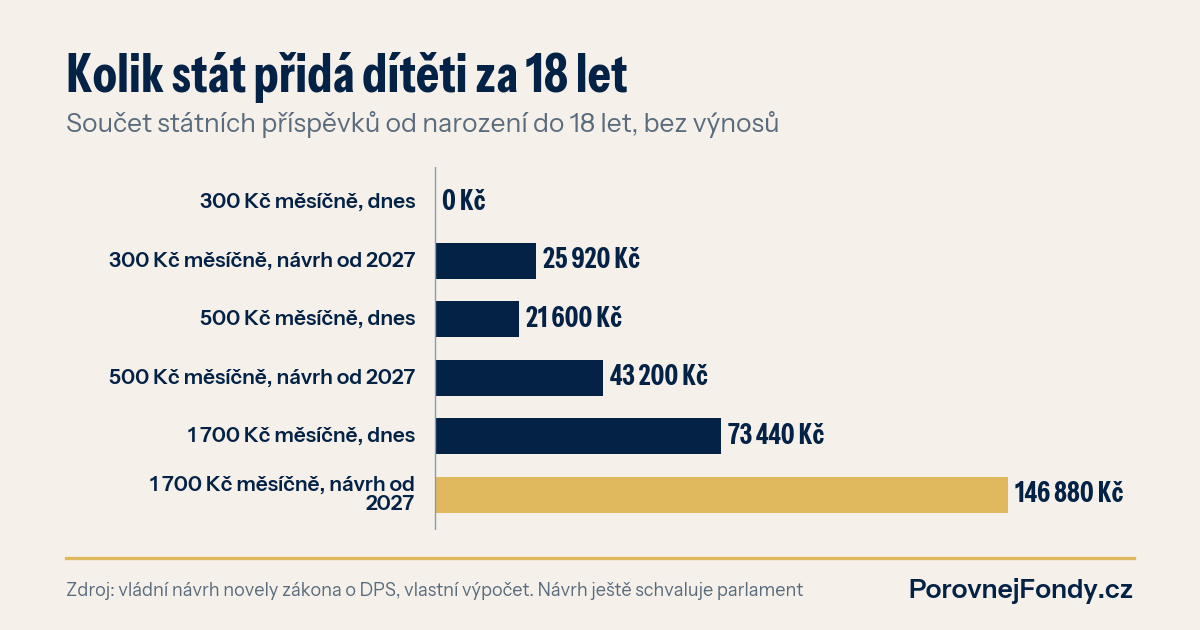
Penzijní spoření má už skoro 179 tisíc dětí a vládní návrh jim od roku 2027 slibuje dvojnásobný státní příspěvek. Kdo dítěti posílá 1 700 Kč měsíčně, dostal by od státu za 18 let 146 880 Kč místo 73 440 Kč. Háček je jinde: většina peněz zůstane zamčená až do penze.
Co se stalo
Novinky dnes s odvoláním na Asociaci penzijních společností napsaly, že dětských smluv je o 11 tisíc víc než před rokem a rodiče na ně posílají v průměru 610 Kč měsíčně, loni 578 Kč. Důvod je jasný. Vláda schválila novelu zákona o doplňkovém penzijním spoření a ta má lidem do 30 let zvednout státní příspěvek z 20 na 40 % vkladu. U dětí do 18 let navíc klesne minimální vklad, ze kterého stát přispívá, z 500 na 100 Kč. Návrh ještě musí projít Sněmovnou a Senátem, takže čísla se můžou změnit.
Kolik to dělá v korunách
Dnes stát přidá 20 % z vkladu mezi 500 a 1 700 Kč, nejvýš tedy 340 Kč měsíčně. Kdo posílá 300 Kč, nedostane nic. Podle návrhu by u stejných 300 Kč přišlo 120 Kč měsíčně a za 18 let 25 920 Kč. U 500 Kč měsíčně se součet příspěvků zvedne z 21 600 na 43 200 Kč, u maxima 1 700 Kč ze 73 440 na 146 880 Kč. To jsou jen peníze od státu, bez výnosů a za předpokladu, že nová pravidla platí celých 18 let. Takový bonus žádný fond ani spořák nedá.
Novela má zároveň zrušit poplatek z výnosu a poplatek za správu omezit na 0,5 % ročně (mimo alternativní fondy). Pro srovnání: medián nákladovosti 701 akciových fondů v naší databázi je 1,88 % ročně a jen 69 z nich stojí 0,5 % nebo méně. Na každých 100 000 Kč je to rozdíl zhruba 1 880 Kč proti 500 Kč ročně.
Kde je háček
Penzijko je dlouhodobé spoření na stáří, ne na první auto ani na studium. Podle návrhu si mladý člověk do 36 let bude moct po aspoň deseti letech spoření jednou vybrat nejvýš třetinu vlastních vkladů a výnosů bez sankce. Státní příspěvky a zbytek peněz ale počkají na penzijní věk. Pokud rodiče spoří, aby dítě mělo v osmnácti na bydlení nebo školu, penzijko jim většinu peněz nevydá.
Za přes 15 let v investicích jsem viděl hodně rodin, které chtěly jedno kouzelné řešení. Rozumnější bývá rozdělit peníze podle toho, kdy je dítě bude potřebovat. Část do penzijka, kde se vyplatí hlavně vklad, ze kterého stát přidává nejvíc. Část do fondu na jméno dítěte, kde jsou peníze volné a dají se použít v osmnácti, ve dvaceti nebo kdykoli později.
Akciové fondy s desetiletou historií (387 v databázi) mají za deset let k 30. 9. 2026 medián výnosu 7,69 % ročně po poplatcích fondu. Minulé výnosy nejsou zárukou budoucích a akcie umí spadnout o třetinu i víc. Na horizontu 18 let je ale na zotavení z propadu víc času než u peněz, které budete potřebovat za rok. Fond nemá státní příspěvek a jeho náklady jsou často výš, proto záleží na výběru konkrétního fondu a jeho ceně.
Co si z toho vzít
Pokud dítěti spoříte na penzijku méně než 500 Kč, od ledna 2027 se vám může vyplatit začít s příspěvkem i od 100 Kč, ale sledujte, v jaké podobě zákon projde. Zkontrolujte, v jaké strategii dětské penzijko je. Při horizontu přes 40 let dává konzervativní fond málo smyslu. A peníze, které dítě bude potřebovat dřív, držte mimo penzijko. Podrobněji o možnostech píšeme v průvodci Investice pro děti a v článku Penzijko, nebo DIP? Penzijní společnosti vedle sebe porovnává stránka Penzijní společnosti.
Spoření pro dítě
Kolik dítěti naspoříte za 18 let? Spočítejte si to v kalkulačce složeného úročení, akciové fondy podle nákladů a výnosů seřadíte v srovnávači fondů. Když chcete rozdělit peníze mezi penzijko a fond podle toho, kdy je dítě bude potřebovat, domluvte si konzultaci.