
Spoření
Penzijko jde do třetího čtení. Strop poplatku 0,5 % a dvojnásobný příspěvek pro mladé
Sněmovna dnes na čtvrtý pokus poslala novelu penzijního spoření do závěrečného hlasování. Pokud projde v podobě, kterou chce ministerstvo financí, bude si penzijní společnost smět vzít za správu nejvýš 0,5 % ročně a poplatek z výnosu zmizí. Lidé do 29 let dostanou od státu dvakrát víc. Pro skoro čtyři miliony střadatelů je to největší změna za poslední roky. A dobrý důvod podívat se, kolik platíte i jinde.
Co se stalo
Podle ČT24 a ČTK poslanci ve druhém čtení načetli skoro padesát pozměňovacích návrhů. Ministryně financí Alena Schillerová odmítla všechny, které by vládní verzi podstatně měnily, a chce, aby zákon platil od 1. ledna 2027. Mezi odmítnutými je třeba dřívější konec starého penzijního připojištění už v roce 2030 místo 2036 nebo přechod z penzijka do DIP. Teď dá doporučení rozpočtový výbor a pak se hlasuje.
Co se mění, když novela projde
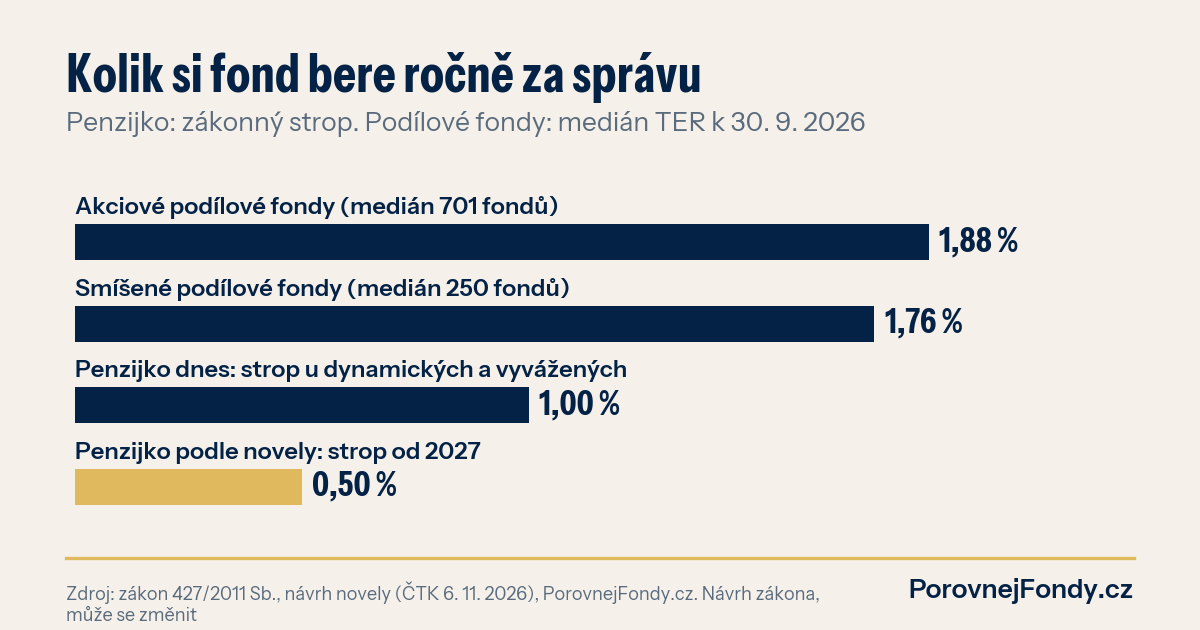
Za prvé poplatky. Dnes zákon dovoluje u dynamických a vyvážených fondů až 1 % ročně za správu a k tomu až 15 % ze zisku. U povinného konzervativního fondu 0,4 % a 10 % ze zisku. Novela dává jediný strop 0,5 % a poplatek ze zisku ruší. Výjimkou mají být alternativní fondy.
Za druhé státní příspěvek pro mladé. Dnes stát přidá 20 % z měsíčního vkladu od 500 do 1 700 Kč, tedy 100 až 340 Kč. Kdo ještě nemá 30 let, by po novele dostal 40 %: při vkladu 500 Kč tedy 200 Kč, při 1 000 Kč 400 Kč a při 1 700 Kč 680 Kč měsíčně. Za rok je to až 8 160 Kč od státu místo dnešních 4 080 Kč. U spoření pro děti má stačit vklad 100 Kč měsíčně.
Za třetí strategie životního cyklu. Kdo ji zvolí, nemusí vyplňovat investiční dotazník a peníze se do 50 let věku investují hlavně do akcií. S věkem se postupně přesouvají do klidnějších nástrojů.
Co ukazují poplatky podílových fondů
Nový strop je dobrý měřák i pro peníze mimo penzijko. V naší databázi má medián akciových podílových fondů celkové roční náklady 1,88 % a u smíšených fondů 1,76 % (data k 30. 9. 2026, 701 a 250 fondů). Devět z deseti akciových fondů si bere víc než 1 % ročně. Tedy víc, než dnes smí dynamické penzijko, a skoro čtyřikrát víc, než bude smět po novele.
Na 500 000 Kč to znamená zhruba 9 400 Kč ročně u typického akciového fondu, 5 000 Kč při 1 % a 2 500 Kč při 0,5 %. Platíte to každý rok bez ohledu na to, jestli fond vydělal. Jen rozdíl mezi typickým akciovým fondem a stropem 0,5 % dělá za dvacet let 138 000 Kč, a to ještě nepočítám výnos, který by z těch peněz mohl vyrůst. Poplatek ale není celý příběh. Rozhoduje výnos po odečtení nákladů a ten se mezi fondy liší víc než samotný poplatek. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Pokud vám ještě není 30, má smysl počítat s vkladem aspoň 500 Kč, ideálně 1 700 Kč, abyste po účinnosti novely nebrali od státu méně, než nabízí. Zákon ale ještě schválený není a parametry se ve třetím čtení mohou změnit.
Pokud máte staré penzijní připojištění, nespěchejte s převodem jen kvůli novele. Ve starém fondu může být garance a podmínky výběru, které nový fond nemá. Spočítejte si, co vám dává víc.
A hlavně se podívejte na poplatky u peněz, které máte v podílových fondech v bance. Tam žádný nový strop nepřijde. Když stát říká, že u penzijka stačí půl procenta, je férová otázka, proč u vašeho fondu platíte několikanásobek.
Kolik platíte vy
Ve srovnávači fondů najdete svůj fond a porovnáte jeho náklady a výnosy za 1, 3 a 5 let s podobnými fondy. Investiční kalkulačka ukáže, co s vkladem udělá čas a výnos. Jde o data z minulosti, ne doporučení. Pokud chcete projít penzijko, DIP a fondy dohromady, domluvte si konzultaci portfolia s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.