
Daně
Vláda hledá 100 miliard a ekonomové ukazují na kapitálové příjmy. Co by daň vzala investorům do fondů
Vláda potřebuje najít zhruba sto miliard korun a debata se stočila i k tomu, jak málo Česko daní kapitál. Konkrétní návrh na stole zatím není. Pro každého, kdo spoří do fondů, je ale dobré vědět, o co jde: o časový test, díky kterému dnes po třech letech držení neplatíte ze zisku žádnou daň. A taky o to, že poplatky ve fondu umí vzít víc než jakákoli daň.
Co se stalo
Podle E15 chce ministryně financí Alena Schillerová do prvního čtvrtletí 2027 předložit konsolidační balíček za zhruba 100 miliard korun a dohodu s koaličními partnery mít do konce roku. Premiér Andrej Babiš potvrdil, že vláda zvažuje sektorové daně pro banky, energetiku a zbrojaře. Dosud oznámená opatření, od daně pro rafinerie po vyšší mýtné, ale dávají dohromady jen zlomek potřebné částky.
Článek proto připomíná studii PAQ Research: Česko podle ní vybírá na daních z kapitálových příjmů a majetku 1,2 % HDP, zatímco průměr EU je 3,1 % HDP. Rozdíl odpovídá víc než 170 miliardám korun ročně. Autoři studie vidí příčinu hlavně v plošných výjimkách u kapitálových zisků. Ministryně zatím podrobnosti balíčku nezveřejnila a o změně časového testu vláda nic neoznámila.
Co je časový test a koho se týká
Když prodáte podílové listy fondu, akcie nebo ETF se ziskem, zisk je příjem, ze kterého se platí daň 15 %, u vysokých příjmů 23 %. Výjimkou je časový test: když cenné papíry držíte déle než tři roky, je zisk z prodeje od daně osvobozený. Právě tahle výjimka je jednou z těch, o kterých ekonomové mluví. Kdo spoří do fondů na důchod nebo na bydlení pro děti, drží většinou mnohem déle než tři roky, a tak se ho případná změna týká nejvíc.
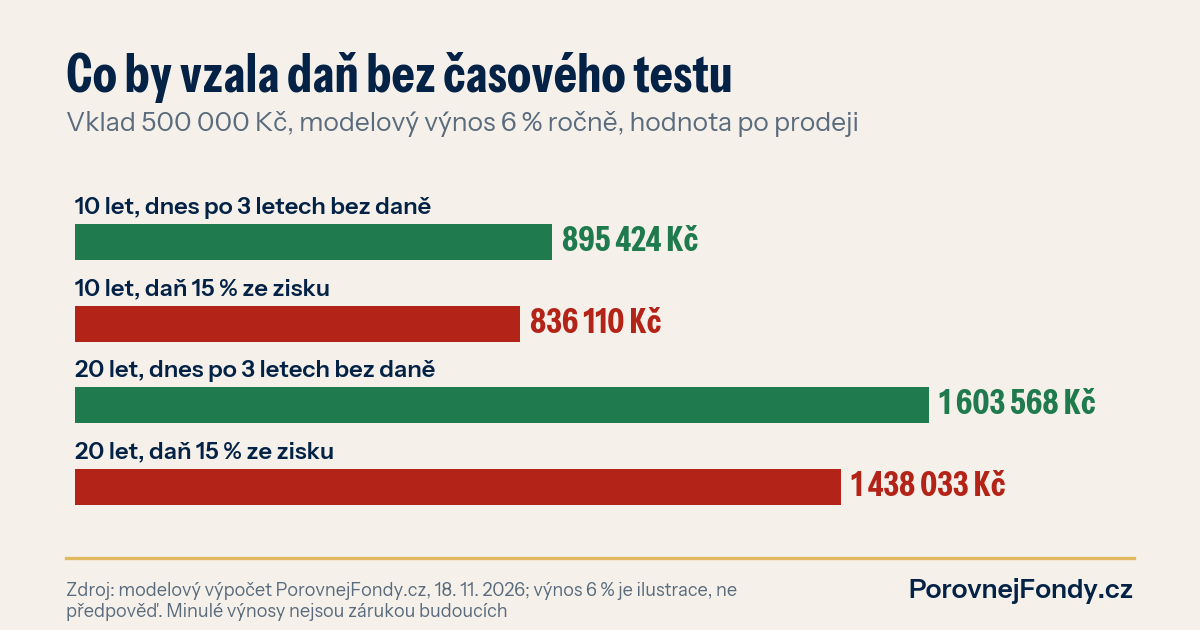
Kolik by to dělalo, ukazuje graf. Vezměme vklad 500 000 Kč a modelový výnos 6 % ročně, což je jen ilustrace, ne předpověď. Za deset let by investice narostla na 895 424 Kč. Dnes by vám po prodeji zůstala celá částka. Kdyby se ze zisku platila daň 15 %, stát by si vzal 59 314 Kč a vám by zbylo 836 110 Kč. Za dvacet let by šlo o 165 535 Kč. Pro srovnání s realitou: medián výnosu 387 akciových fondů s desetiletou historií v naší databázi byl k 30. 9. 2026 7,69 % ročně, v měně fondu a po odečtení nákladů. Minulé výnosy nejsou zárukou budoucích.
Větší díra než daň: poplatky
Daň ze zisku by se platila jednou, při prodeji. Poplatek za správu fondu se strhává každý rok, ze všeho, co máte ve fondu, i v letech, kdy trh padá. Medián průběžných nákladů 701 akciových fondů je v naší databázi 1,88 % ročně. Kdyby trh v našem modelu vynášel 6 % ročně a fond si z toho bral 1,88 %, z 500 000 Kč by za deset let bylo 748 706 Kč. To je o 146 717 Kč méně, než kolik by vydělal trh, tedy víc než dvojnásobek té daně, o které se teď debatuje.
Neříkám tím, že daň by byla příjemná. Říkám, že rozdíl v nákladech mezi fondy stejné kategorie je často větší než celý rozdíl, o který by investory připravila změna zákona. A na rozdíl od daní ho máte ve vlastních rukou.
Co si z toho vzít
Zaprvé, kvůli debatě nic neprodávejte. Neexistuje návrh, natož schválený zákon, a změny daní z investic se v minulosti zaváděly s přechodným obdobím. Prodej jen kvůli obavě z daně, která možná nepřijde, by vás mohl stát víc, než kolik by ušetřil. Zadruhé, kdo spoří na důchod, má mít přehled o tom, co mu dává stát dnes: u doplňkového penzijního spoření a dlouhodobého investičního produktu (DIP) jde o odpočet ze základu daně a podmínky jsou dané zákonem odděleně od časového testu. Zatřetí, podívejte se na náklady svých fondů. To je položka, která na výsledek působí každý rok a kterou můžete změnit hned.
Na téma navazují články Vláda chce zdanit banky a energetiku a Paušální daň 2027 se nemusí vyplatit.
Kolik vás stojí váš fond
Průběžné náklady a výsledky fondů stejné kategorie porovnáte ve srovnávači fondů. Jak by se různý výnos a náklady projevily na vaší pravidelné částce, ukáže investiční kalkulačka, je to orientační výpočet, ne slib. A pokud chcete projít, co vaše portfolio stojí a jak je nastavené na dlouhý horizont, konzultujte své portfolio s naším týmem z Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.