
Daně
Paušální daň 2027 se nemusí vyplatit. Kdo v ní je, přichází i o odpočet za DIP a penzijko
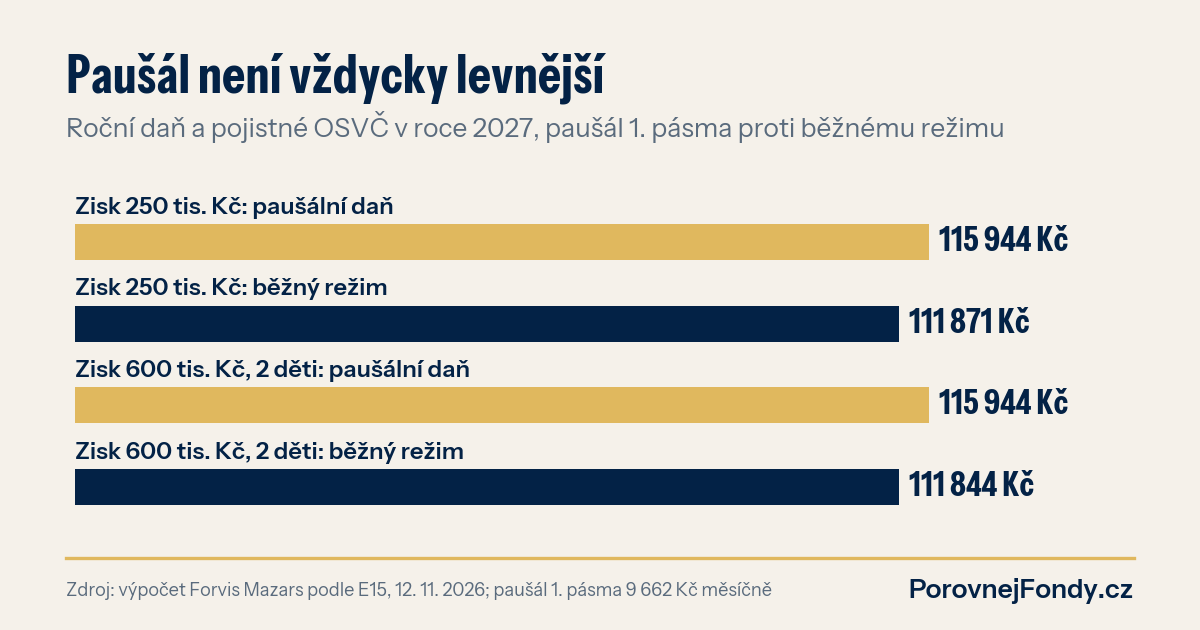
Do 11. ledna se živnostníci rozhodují, jestli v příštím roce zůstanou v paušální dani. Daňoví poradci teď upozorňují, že pro část z nich paušál výhodný není. O jedné ztrátě se ale mluví málo: kdo je v paušálu, nemůže si od daně odečíst nic, co si odkládá na stáří. Ani doplňkové penzijní spoření, ani DIP.
Co se stalo
E15 přinesl výpočet poradenské firmy Forvis Mazars. Paušální daň v 1. pásmu stoupne od ledna na 9 662 Kč měsíčně, o 500 Kč víc než letos. Z toho je 6 074 Kč sociální pojištění, 3 488 Kč zdravotní pojištění a jen 100 Kč daň z příjmů. Druhé pásmo zůstává na 16 745 Kč a třetí na 27 139 Kč měsíčně.
Za rok to v 1. pásmu dělá 115 944 Kč. Podnikatel s hrubým ziskem 250 tisíc Kč by přitom v běžném režimu zaplatil na dani a pojistném 111 871 Kč. Při zisku 600 tisíc Kč a dvou dětech, na které uplatní daňové zvýhodnění a školkovné, vychází běžný režim na 111 844 Kč. V obou případech je tedy paušál o zhruba čtyři tisíce dražší. Důvod je jednoduchý: v paušálním režimu se neuplatňují žádné slevy ani zvýhodnění na děti. A od roku 2027 se vrací školkovné až do 24 900 Kč na dítě a sleva na studenta.
Co v debatě chybí: odpočty na stáří
Paušální režim nespolkne jen slevy na děti. Daň je v něm daná pevnou částkou, takže neexistuje základ daně, ze kterého by šlo cokoli odečíst. Odpadají tím i nezdanitelné části základu daně: příspěvky na doplňkové penzijní spoření, dlouhodobý investiční produkt (DIP), soukromé životní pojištění, úroky z hypotéky nebo dary.
V běžném režimu přitom platí společný strop odpočtu 48 000 Kč ročně pro penzijko, DIP a životní pojištění dohromady. Při sazbě daně 15 % to znamená až 7 200 Kč daně ročně, které vám zůstanou v kapse. Plnou částku ale ušetří jen ten, komu po slevě na poplatníka zbývá daň aspoň v této výši. U nižšího zisku je úspora menší, protože pod nulu se daň snížit nedá. U penzijka se navíc odečítá jen to, co spoříte nad 1 700 Kč měsíčně.
Kdo tedy v paušálu posílá peníze do DIP kvůli daňové výhodě, platí za ni pravidly produktu, ale samotnou výhodu nedostane. Peníze v DIP jsou vázané do 60 let věku a aspoň deset let, jinak se výhody vracejí. Paušalistovi z toho zůstává hlavně ta vázanost.
Co paušalistovi zůstává
Státní příspěvek k doplňkovému penzijnímu spoření není daňová úleva, takže ho dostane i člověk v paušálu. Při vkladu 1 700 Kč měsíčně je to 340 Kč měsíčně, tedy 4 080 Kč za rok. Vyšší vklady už v paušálu žádnou výhodu nepřinesou. Peníze nad tuto hranici může mít podnikatel klidně mimo penzijní produkty, v obyčejném investičním účtu nebo fondech, kde si podmínky výběru určuje sám. U výnosů z cenných papírů pak platí běžná pravidla, například osvobození po třech letech držení.
Pozor jen na srovnání výnosů. Penzijní fondy a fondy v DIP se liší strategií i náklady a minulé výnosy nejsou zárukou budoucích. O tom, kam peníze dát, má rozhodovat horizont a riziko, ne jen daň.
Co si z toho vzít
Než do 11. ledna 2027 podáte oznámení, spočítejte si oba režimy včetně všeho, co byste v běžném režimu uplatnili: slevu na manžela nebo manželku, děti, školkovné a právě odpočet za penzijko a DIP. U zisku kolem čtvrt milionu může odpočet s ostatními slevami převážit, u vyšších zisků bývá paušál pořád výhodný. Zmeškaný termín už opravit nejde. Když v paušálu zůstanete, nastavte penzijko na 1 700 Kč měsíčně kvůli státnímu příspěvku a zbytek investujte tam, kde vás nesvazuje podmínka, ze které nic nemáte.
Na téma navazují články Penzijko, nebo DIP a Mateřská pro OSVČ. Kolik vám penzijko se státním příspěvkem může dát, ukáže penzijní kalkulačka.
Paušál, penzijko, nebo DIP
Fondy podle nákladů a výsledků porovnáte ve srovnávači fondů. Kolik by mohla vynést pravidelná částka při různém výnosu, ukáže investiční kalkulačka, je to orientační výpočet, ne slib. A pokud chcete nastavit spoření na stáří tak, aby sedělo k vašemu daňovému režimu, konzultujte své portfolio s naším týmem z Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.