
Daně
Mladí s hypotékou mají dostat vyšší odpočet. Zdražení splátky vrátí asi ze třetiny
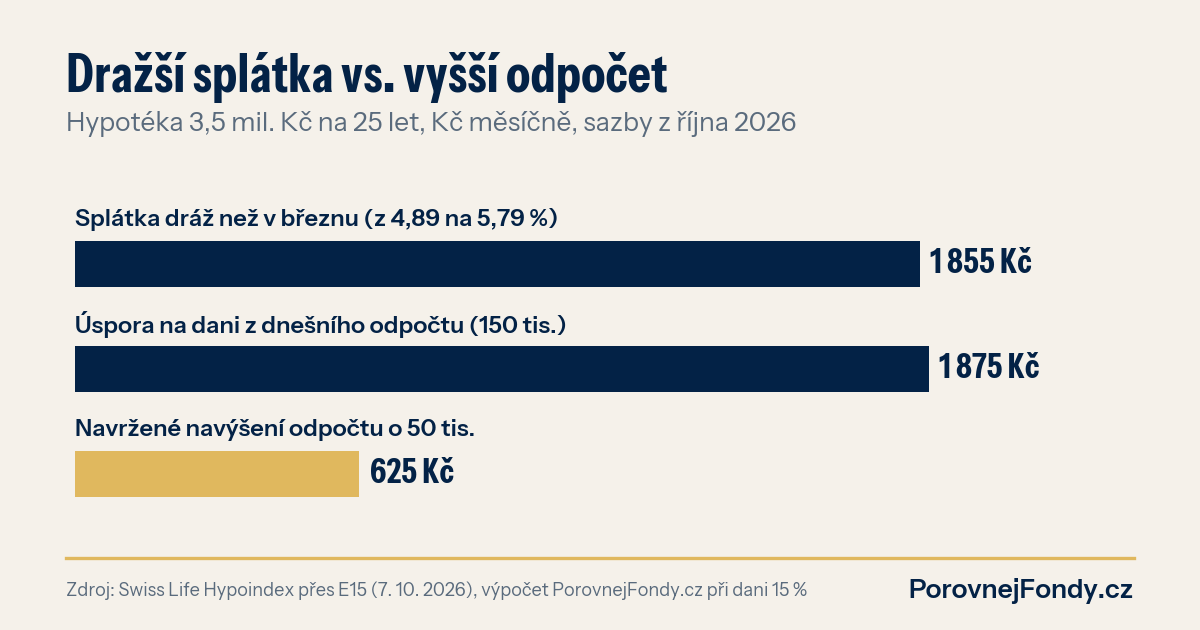
Ministryně financí chce lidem do 36 let zvýšit odpočet úroků z hypotéky o 50 000 Kč. Na dani to při běžné sazbě 15 % dělá nejvýš 7 500 Kč ročně, tedy 625 Kč měsíčně. Splátka typické hypotéky přitom od března zdražila o 1 855 Kč měsíčně. Úleva tak vrátí zhruba třetinu.
Co se stalo
Alena Schillerová podle zprávy, kterou přinesl server E15, chystá změnu pro mladé s hypotékou. Lidé do 36 let by si od základu daně mohli odečíst o 50 000 Kč vyšší úroky než dnes, a to u nových i už běžících úvěrů. Platit by to mělo od roku 2027. Ministerstvo návrh teprve analyzuje, takže podrobnosti a cena pro rozpočet zatím známé nejsou. Ministryně zároveň kritizovala banky, že hypotéky zdražují, i když Česká národní banka sazby nemění, a nevyloučila ani zvláštní daň pro banky. O té jsme psali v rozboru co by sektorová daň znamenala pro fondy.
Kolik to dělá v korunách
Dnes si můžete odečíst úroky nejvýš 150 000 Kč ročně za celou domácnost, pokud smlouvu máte od roku 2021. U starších smluv je strop 300 000 Kč. Odpočet nesnižuje daň přímo, ale základ daně. Při sazbě 15 % tak dnešní strop ušetří nejvýš 22 500 Kč za rok, zhruba 1 875 Kč měsíčně. Navýšení o 50 000 Kč by přidalo dalších 7 500 Kč ročně. Kdo má vysoké příjmy a část daní platí sazbou 23 %, ušetří na navýšení až 11 500 Kč za rok.
Dostane se ale na celou částku? Vezměme modelovou hypotéku ze zprávy: 3,5 milionu korun na 25 let. Při říjnové průměrné sazbě 5,79 % podle Swiss Life Hypoindexu je splátka 22 095 Kč a za první rok na úrocích zaplatíte zhruba 200 962 Kč. Dnešní strop tedy nestačí a nový by se vyčerpal celý. Úroky nad 150 000 Kč ročně by u takové hypotéky byly prvních 11 let. Kdyby sazba zůstala stejná a úleva platila celou dobu, ušetřili byste za ty roky dohromady asi 46 058 Kč. Hranice 36 let ale nejspíš znamená, že u většiny lidí úleva skončí dřív.
Proti zdražení je to málo
Hypotéky zdražují sedm měsíců v řadě a jsou nejdražší od ledna 2024. V březnu byla průměrná sazba 4,89 %, teď 5,79 %. U stejného úvěru to dělá o 1 855 Kč vyšší splátku každý měsíc, přes 22 000 Kč za rok. Navržená úleva z toho vrátí 625 Kč měsíčně, navíc až jednou ročně v daňovém přiznání nebo v ročním zúčtování. Pomůže hlavně tomu, kdo právě refixuje nebo si bere větší úvěr. Kdo má zafixovanou nízkou sazbu z let 2020 a 2021, úroky pod stropem nejspíš má a navýšení nevyužije. A nic nezíská ani ten, kdo nemá dost zdanitelných příjmů, třeba na rodičovské.
Co si z toho vzít
Zatím je to jen návrh, takže na něm nestavte rozpočet ani výši úvěru. Hypotéku si berte tak, aby splátka vycházela i bez úlevy a i po další refixaci. Pokud úprava projde, dostanete peníze zpět jednou ročně. Je dobré předem vědět, kam půjdou: buď do rezervy na šest měsíců výdajů, nebo do dlouhodobé investice. A kdo stojí před refixací a přemýšlí, jestli část úvěru splatit, nebo peníze investovat, najde čísla v rozboru splatit hypotéku, nebo investovat. Daňová úleva na úrocích přitom jde do takového výpočtu taky, protože o ni mimořádnou splátkou přijdete.
Hypotéka a investice
Řešíte, jak skloubit splátku hypotéky s pravidelným investováním? Fondy porovnáte ve srovnávači fondů a dopad poplatků si spočítáte v kalkulačce. Plán podle vaší splátky a úspor probereme na konzultaci.