
Akcie
Sektorová daň na banky? Co by znamenala pro vaše fondy a co ukázala ta minulá
Ministryně financí Alena Schillerová ve středu naznačila, že by banky mohly znovu platit zvláštní daň. Pro investora ve středoevropských akciových fondech je to důvod podívat se do portfolia, ne ho v panice prodávat. Minulá daň z neočekávaných zisků vybrala od bank za rok 2024 jen 470 milionů korun a fondy plné bankovních akcií za poslední tři roky vydělaly kolem 30 procent ročně.
Jedna věta na síti X
Schillerová ve středu na X reagovala na to, že hypotéky dál zdražují, přestože ČNB sazby nezvedá. Kdo příliš napíná strunu, napsala, neměl by se divit, až praskne. Konkrétní návrh nepřidala. Ještě týden předtím přitom serveru Echo24 tvrdila, že se v koalici nic takového nechystá. Premiér Andrej Babiš v podcastu řekl, že banky vydělávají extrémně, a na otázku, jestli vyloučí další sektorové daně, odpověděl, že to komentovat nebude.
Na stole tedy zatím není zákon, jen signál. Banky přitom opravdu vydělávají dobře. V roce 2024 měly české banky čistý zisk 122 miliard korun, o 18 miliard víc než rok předtím.
Takových politických vět zazní spousta. Burza na ně reaguje rychle. Akcie bank se na pár dní propadnou, protože trh nejdřív prodává a teprve potom čte zákon. Jenže co se pak skutečně schválí, bývá jiný příběh.
Minulá daň: čekalo se přes 30 miliard, přišlo 470 milionů
Česko už jednu takovou daň má za sebou. Daň z neočekávaných zisků platila pro roky 2023 až 2025 a týkala se energetiky, rafinerií a bank. Ministerstvo financí počítalo, že jen banky odvedou přes 30 miliard korun ročně.
Realita byla jinde. Za rok 2024 zaplatily banky podle Finanční správy 470 milionů korun, za rok 2023 o něco víc, ale pořád pod miliardou. Celkem daň vynesla 39,1 miliardy za rok 2023 a 36,7 miliardy za rok 2024. Skoro všechno ale zaplatily energetické firmy v čele s ČEZ. Konstrukce daně se k bankám ukázala jako děravá.
Neříkám, že nová daň by dopadla stejně. Druhý pokus bývá promyšlenější. Ale pro investora je to užitečná zkušenost: mezi výhrůžkou na sociální síti a skutečným dopadem do zisku banky bývá velký kus cesty.
Kde v portfoliu ty banky máte
Tady je to podstatné. Kdo má středoevropský akciový fond, drží hlavně banky, jenže ne nutně české. Vezměme jeden z největších fondů tohoto typu u nás, Conseq Invest Akcie Nové Evropy. V jeho deseti největších pozicích bylo na konci června šest bank: maďarská OTP, slovinská NLB, rumunská Transilvania, Erste, polské PKO a Pekao. Dohromady 28,7 procenta fondu. Komerční banka ani Moneta mezi nimi nebyly a manažeři uvádějí, že české akcie měl fond proti svému srovnávacímu indexu nejvíc podvážené.
Česká sektorová daň by tedy takový fond zasáhla jen zčásti. Jinak je na tom ten, kdo drží přímo akcie Komerční banky nebo Monety, nebo ETF na index pražské burzy, kde mají banky spolu s ČEZ rozhodující slovo. Tam by šla daň přímo na dividendu.
Co fondy udělaly, zatímco banky platily daň
| Fond | Měna | TER | 1 rok | 3 roky p. a. | 5 let p. a. | 10 let p. a. |
|---|---|---|---|---|---|---|
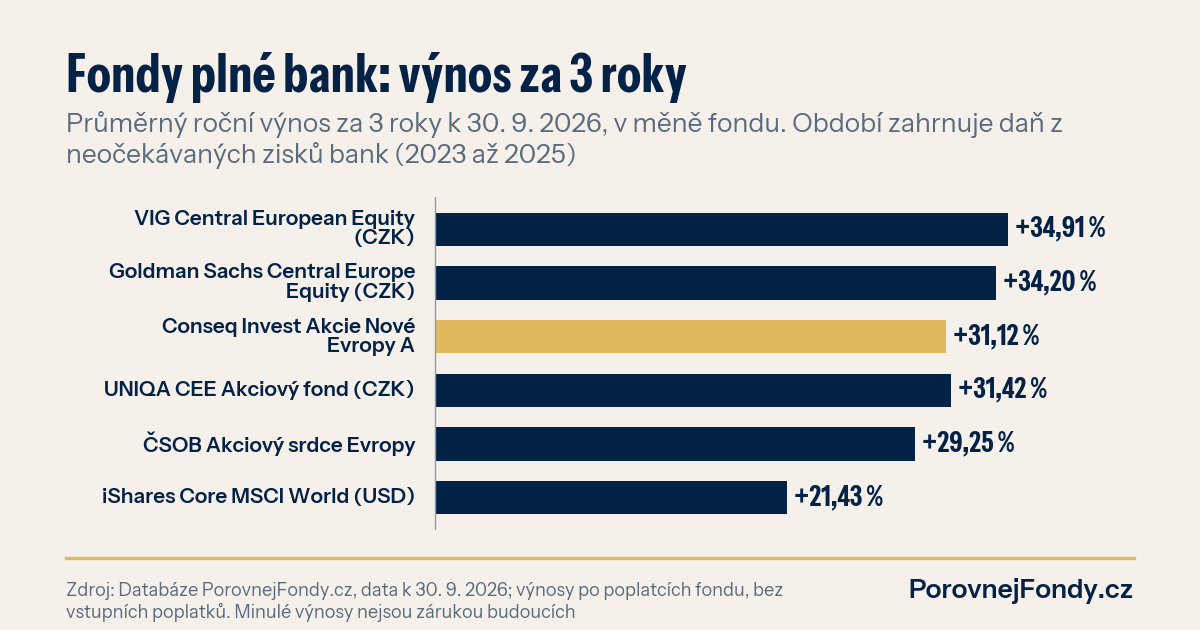
| VIG Central European Equity (hedged) | CZK | 2,13 % | 45,11 % | 34,91 % | 16,64 % | 11,46 % |
| Goldman Sachs Central Europe Equity P | CZK | 2,39 % | 36,25 % | 34,20 % | 18,36 % | 12,72 % |
| Conseq Invest Akcie Nové Evropy A | CZK | 1,34 % | 32,97 % | 31,12 % | 18,38 % | 13,42 % |
| UNIQA CEE Akciový fond | CZK | 2,16 % | 31,77 % | 31,42 % | 17,51 % | 12,03 % |
| ČSOB Akciový srdce Evropy | CZK | 2,57 % | 31,72 % | 29,25 % | 10,55 % | 7,08 % |
| iShares Core MSCI World UCITS ETF | USD | 0,20 % | 15,25 % | 21,43 % | 11,95 % | 12,88 % |
Data k 30. 9. 2026, výnosy po poplatcích fondu, bez vstupních poplatků. Minulé výnosy nejsou zárukou budoucích.
Poslední tři roky překrývají skoro celé období windfall daně. A středoevropské fondy v nich vydělávaly kolem 30 procent ročně, víc než celosvětový index. Daň to samozřejmě nezpůsobila. Bankám pomáhaly hlavně vysoké úrokové sazby, ze kterých žijí. Tabulka jen ukazuje, že jim daň zisky tehdy nesebrala.
Mnohem víc mě na tabulce zajímá něco jiného. Fondy ze stejného regionu, se stejnými bankami v portfoliu, se za deset let rozešly o téměř sedm procentních bodů ročně. Z 200 000 korun by při desetiletém výnosu Conseq A bylo zhruba 705 000 korun, při výnosu fondu ČSOB Akciový srdce Evropy kolem 396 000. Část rozdílu jde za strategií, část za poplatky. ČSOB si bere 2,57 procenta ročně, Conseq ve třídě A 1,34.
Jak o tom přemýšlím
Kvůli jednomu příspěvku na sociální síti bych fond neprodával. Daň zatím neexistuje a premiér sám řekl, že se vláda ke snižování deficitu vrátí až příští rok. Kdo by prodal teď, zaplatí možná vstupní poplatek znovu, až se bude vracet.
Udělal bych ale dvě kontroly. První je koncentrace. Kdo má zároveň akcie českých bank, ETF na pražskou burzu a středoevropský fond, sází třikrát na tutéž kartu. Po třech letech s výnosem kolem 30 procent ročně navíc region v portfoliu přirozeně narostl a stojí za to ho vrátit na plánovanou váhu. Druhá kontrola jsou poplatky, protože ty platíte jistě, ať daň přijde, nebo ne.
Jak se český trh liší od globálního, rozebírá článek Globální vs. český trh, náklady ETF na pražskou burzu najdete v rozboru ETF na pražskou burzu.
Váš středoevropský fond
Kolik bank a jaké poplatky máte ve svých fondech? Středoevropské akciové fondy si seřadíte podle výnosu a poplatků ve srovnávači fondů. A pokud chcete zjistit, kolik bank vlastně ve svých fondech máte, konzultujte své portfolio.