
Komentář ke zprávě
Češi svěřili státu 44,6 miliardy ve Flexi Bondu. Kolik z toho zbude a kde je háček
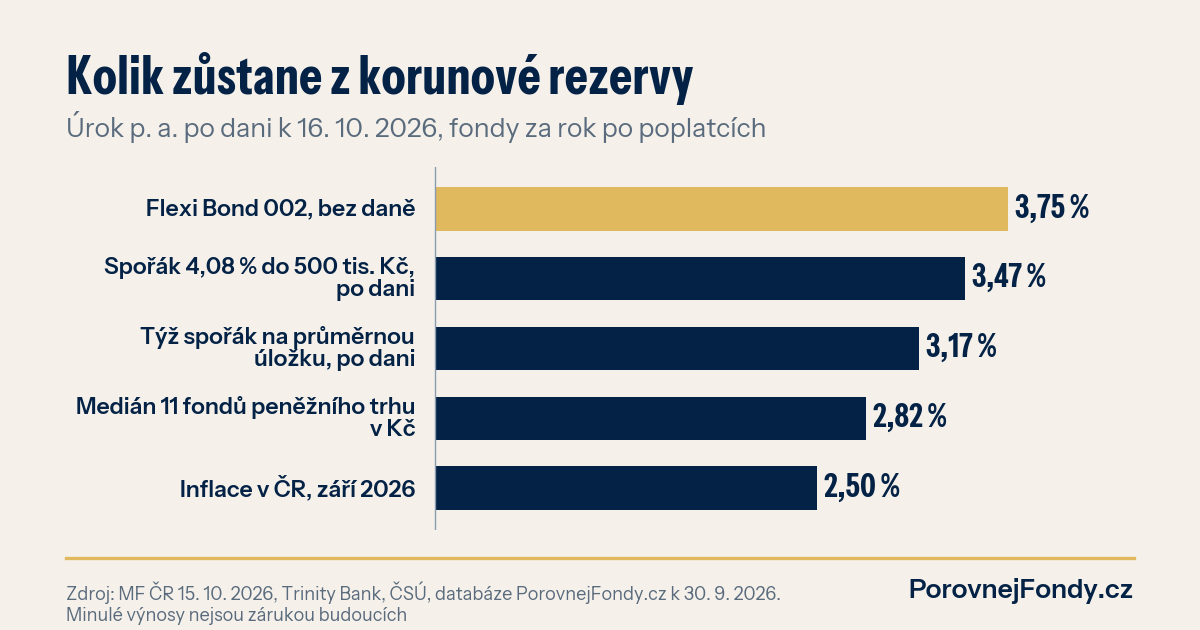
Ministerstvo financí vydalo Flexi Bondy za 44,6 miliardy korun a přes 17 miliard z toho jsou nové peníze. Držitelům je v průměru 57 let a polovina z nich má ve státním dluhopisu na tři měsíce přes půl milionu korun. Na parkování rezervy je to rozumná volba. Jako plán na dalších deset let ale tříměsíční papír nefunguje.
Co se stalo
Jak včera popsal server E15 podle ČTK, druhé kolo tříměsíčních Dluhopisů Republiky dopadlo nad plán. Ministerstvo počítalo zhruba s 30 miliardami, vydalo 44,6 miliardy. Z prvního kola se přesunulo 27,1 miliardy i s výnosem, 17,5 miliardy přišlo nově. Papír drží 49 724 lidí s průměrným věkem 57,2 roku. Průměrná úložka je 896 551 Kč, medián 504 792 Kč. Flexi Bond nese 3,75 % ročně, kolik bude platit od ledna, ministerstvo oznámí v prosinci.
Proč to lidi berou
Úrok ze státního dluhopisu pro občany je osvobozený od daně. U spořicího účtu banka strhne 15 %. Pro srovnání jedna z vyšších nabídek: Trinity Bank dnes platí na spořicím účtu 4,08 %, ale jen do 500 tisíc korun, nad touto hranicí 3,30 %. Od pondělí podle E15 zvedá úrok o dvě desetiny bodu, ani to ale po dani na Flexi Bond nestačí. Po dani tak ze 4,08 % zbude 3,47 %. Kdo by na takový účet uložil průměrnou částku z Flexi Bondu, tedy necelých 900 tisíc, dostal by po dani 3,17 %. Stát s 3,75 % bez daně tu vychází lépe.
Korunové fondy peněžního trhu, které investují do vkladů a nejkratších dluhopisů, vydělaly za poslední rok k 30. 9. 2026 v mediánu 2,82 % po poplatcích, rozpětí bylo 1,63 až 3,52 %. Daň u nich nestrhává nikdo průběžně, řeší se až při prodeji, a kdo podíly drží déle než tři roky, zisk nedaní vůbec. Na tři měsíce je to ale proti Flexi Bondu slabší a nepohodlnější volba. Minulé výnosy nejsou zárukou budoucích.
Kde je háček
První háček je inflace. V září podle ČSÚ zrychlila na 2,5 %. Z 3,75 % tak reálně zbývá zhruba jedno procento ročně. Peníze neztrácí, ale ani nerostou. Na rezervu je to v pořádku, rezerva má být hlavně po ruce.
Druhý háček je, že úrok platí jen tři měsíce. Flexi Bond 002 platí vyšší ze dvou čísel: 3,75 %, nebo dvoutýdenní repo sazbu ČNB, která je na 3,75 % od června. Bankovní rada zasedá 5. listopadu a kam se sazby pohnou, dnes nikdo neví. Kdo do Flexi Bondu dal peníze na roky, sází, že úrok vydrží. Pokud ne, automatická reinvestice ho posune na nižší sazbu, aniž by musel cokoli udělat.
Třetí háček vidím v těch číslech nejvíc. Medián úložky je půl milionu a průměrný věk 57 let. Často tedy nejde o peníze na nečekaný výdaj, ale o úspory, které mají vydržet do důchodu a v něm ještě dvacet let. Na takovou dobu nese tříměsíční úrok riziko, že s poklesem sazeb klesne i výnos. Korunové dluhopisové fondy za tři roky k 30. 9. 2026 vynesly v mediánu 4,16 % ročně po poplatcích. Za poslední rok to ale bylo jen 1,44 % a 33 z 112 fondů skončilo v minusu. Delší splatnost nese víc, ale cestou kolísá. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Flexi Bond je dobré místo pro peníze, které můžete potřebovat do roka: rezervu, zálohu na byt, peníze čekající na rozhodnutí. Ručí za něj stát, úrok je bez daně a na rozdíl od zmíněného spořáku nemá nad 500 tisíc nižší sazbu.
Peníze na deset a víc let se vyplatí rozdělit podle toho, kdy je budete potřebovat. Část na tři měsíce, část na roky, a ta delší by neměla záviset na tom, jak rozhodne bankovní rada v listopadu. Dobu, kdy je třeba požádat o výplatu, si poznačte: o vyplacení k 15. lednu lze žádat do 11. ledna, jinak se peníze automaticky převedou na další tři měsíce za sazbu, kterou dnes ještě nikdo nezná. Jak dlouhé a krátké dluhopisy reagují na sazby, rozebíral jsem v článku proč dlouhé dluhopisy ztrácí a krátké ne.
Vaše rezerva a úspory
Máte ve Flexi Bondu i peníze na roky? Fondy peněžního trhu a dluhopisové fondy podle výnosu a poplatků porovnáte ve srovnávači fondů, rozdíl mezi úrokem a dlouhodobým výnosem si spočítáte v investiční kalkulačce. A pokud řešíte, jak rozdělit úspory podle toho, kdy je budete potřebovat, konzultujte své portfolio s naším týmem.