
Ekonomika
Havlíček chystá stropy na ceny energií. Účet za elektřinu ochrání, vaše úspory ne
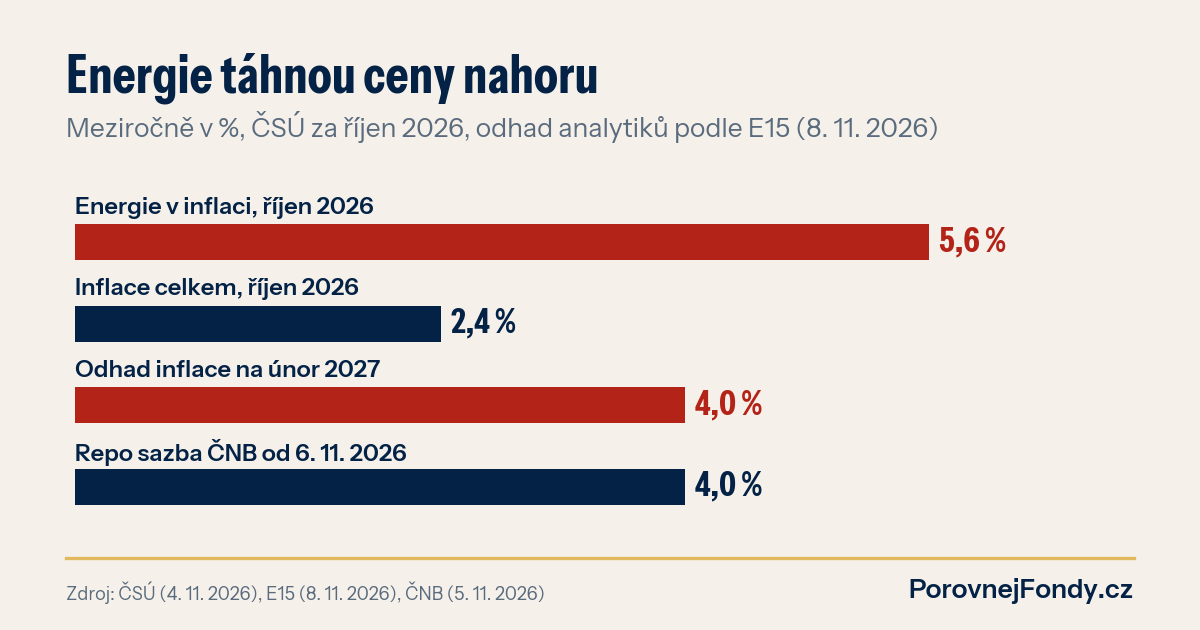
Ministr průmyslu Karel Havlíček chce v pondělí předložit koalici plán pro případ, že energie dál zdraží. Jádrem jsou stropy na koncové ceny pro domácnosti i firmy. Strop může zbrzdit účet za elektřinu, inflaci ale nezastaví. A právě inflace rozhoduje o tom, kolik budou za rok stát vaše úspory.
Co se stalo
V nedělní debatě ČT24 Havlíček popsal, že při překročení určité ceny by stát snížil domácnostem, firmám a živnostníkům regulovanou složku účtu a současně by zastropoval ceny výrobců. Konkrétní hranici zatím nikdo neřekl. Na koaliční radě má padnout i otázka, zda rozšířit sektorovou daň. Komentátor E15 upozorňuje, že takové stropy mohou stát rozpočet stovky miliard korun a vyvolat spory s dodavateli.
Proč se o tom mluví právě teď? Ceny elektřiny a plynu na burzách od března výrazně vzrostly kvůli konfliktu na Blízkém východě. ČEZ už ohlásil, že od ledna zdraží zákazníkům bez fixace elektřinu o 3,5 % a plyn o 6,5 %. Další dodavatelé se chystají ho následovat.
Co ukazují čísla
Podle předběžného odhadu ČSÚ byla inflace v říjnu 2,4 %. Energie v ní ale zdražily o 5,6 % meziročně, tedy víc než dvakrát rychleji než ceny celkem. Celkové číslo zatím drží dole hlavně levnější potraviny. Analytici, které cituje E15, čekají, že inflace v únoru vystoupá kolem 4 %. Česká národní banka ve čtvrtek zvedla repo sazbu na 4 %, nejvýš za téměř dva roky, a jako důvod uvedla zrychlující růst cen.
Strop na ceny energií tuhle křivku může trochu zploštit, protože energie mají ve spotřebním koši velkou váhu. Neznamená ale, že by zdražování zmizelo. Peníze na dorovnání někdo zaplatí, buď stát z rozpočtu, který už teď hledá, jak snížit schodek, nebo zákazníci jinou cestou. Pro investora je podstatné, že trh i ČNB počítají s vyšší inflací a vyššími sazbami delší dobu.
Co to dělá s vašimi penězi
Nejvíc to pocítí peníze, které leží na běžném účtu bez úroku. Když bude inflace kolem 4 %, 300 000 Kč za rok koupí zhruba tolik jako dnes 288 462 Kč. Ztráta 11 538 Kč v kupní síle není vidět na výpisu, ale je stejně skutečná jako zdražení elektřiny.
Korunové fondy peněžního trhu na vyšší sazby reagují rychle. Prošel jsem všech 9 takových fondů v naší databázi s kompletními daty. Za poslední rok k 30. 9. 2026 vydělaly od 1,63 % do 3,52 %, medián je 2,87 %. To je nad říjnovou inflací, ale pod tím, kam ji analytici vidí v únoru. Udržet kupní sílu úspor tedy nemusí být samozřejmé ani u nich.
U dluhopisových fondů je obraz jiný. Rostoucí sazby tlačí ceny dluhopisů dolů, a tak medián 116 korunových dluhopisových fondů vydělal za rok jen 1,44 %, méně než inflace. Za tři roky je medián 4,19 % ročně, protože do něj spadá i období, kdy sazby klesaly. Vyšší sazby mají i druhou stranu: nové dluhopisy nesou vyšší úrok, a kdo drží fond dost dlouho, ten úrok postupně dostává. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Za prvé, strop na energie je ochrana účtu za elektřinu, ne úspor. Za druhé, peníze na rok a déle by neměly zůstávat na účtu bez úroku. Za třetí, u dluhopisových fondů se vyplatí znát průměrnou dobu splatnosti, protože ta určuje, jak moc fond pocítí každý další pohyb sazeb. A za čtvrté, kdo má investice rozložené podle toho, kdy peníze bude potřebovat, nemusí na pondělní koaliční radu čekat s napětím.
Jak jsou na tom vaše úspory
Korunové fondy peněžního trhu i dluhopisové fondy si seřadíte podle výnosu a poplatku ve srovnávači fondů. V kalkulačce složeného úročení uvidíte, co s vaší částkou udělá rozdíl jednoho procenta ročně. Jde o orientační výpočet, ne doporučení. Když chcete projít, jestli vaše portfolio snese delší období vyšší inflace, domluvte si konzultaci portfolia s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.