
Investování
Koruna do ústavy? Pro vaše úspory je důležitější, kolik za deset let posílila
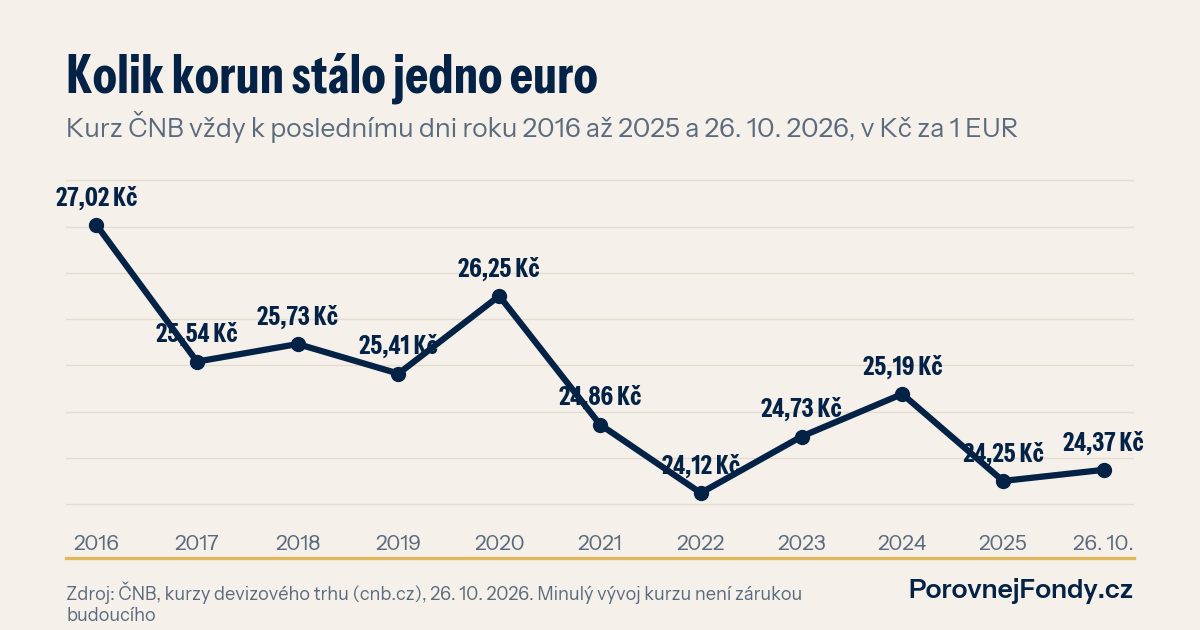
Vláda podpořila návrh zakotvit korunu v ústavě. Na penězích na vašem účtu se tím zítra nic nezmění. Pro úspory je důležitější něco jiného: euro za deset let zlevnilo z 27,02 na 24,37 Kč a 65 % fondů v naší databázi není vedeno v korunách. Kurz tak rozhoduje o výsledku investice víc, než si většina lidí připouští.
Co vláda podpořila
Návrh předložili poslanci a ministři za SPD a Motoristy. Jak píše E15 podle ČTK, vláda ho v pondělí podpořila, přestože její legislativci doporučovali neutrální postoj. Koruna by se stala ústavní měnou a pro její výměnu by bylo potřeba tří pětin všech poslanců a tří pětin přítomných senátorů. Samotná změna ústavy ale potřebuje stejně silnou většinu a tu předkladatelé podle E15 nemají. Zákon o právu platit hotovostí má vláda předložit příští rok.
Závazek přijmout euro z přístupové smlouvy k EU platí dál, jen nemá termín. Evropská komise letos uvedla, že Česko splňuje tři ze čtyř podmínek. Chybí ta poslední, stabilita směnného kurzu. Euro by tak dnes nešlo zavést ani bez ústavní novely.
Koruna se hýbe víc, než se zdá
Na konci roku 2016 stálo euro podle ČNB 27,02 Kč. Centrální banka tehdy ještě držela korunu uměle slabou a kurzový závazek ukončila v dubnu 2017. Od té doby koruna vůči euru převážně posilovala, na konci roku 2025 stálo euro 24,245 Kč a dnes 24,365 Kč. Cesta ale nebyla rovná. Jen během roku 2020 se kurz pohyboval od 24,795 do 27,810 Kč, tedy v rozpětí kolem 12 %. Letos je naopak klid, od ledna mezi 24,080 a 24,555 Kč.
Co to dělá s fondem v eurech
Vezměme 100 000 Kč, které někdo na konci roku 2016 převedl do eurového fondu. Dostal za ně asi 3 701 eur. Kdyby fond za celou dobu nevydělal nic, dostal by je dnes zpátky v hodnotě 90 174 Kč. To je −9,8 % jen kvůli kurzu, ještě než se započítá výnos a poplatky fondu. Funguje to i obráceně. Když koruna oslabí, investor v eurech nebo dolarech na kurzu vydělá.
V naší databázi je k 30. 9. 2026 celkem 1439 fondů s úplnými daty. V korunách jich je 499, v eurech 560 a v dolarech 380. Ani korunová třída fondu přitom neznamená, že fond drží česká aktiva. Často kupuje zahraniční akcie a kurz buď zajišťuje, nebo ne. Co z toho platí, najdete v dokumentu s klíčovými informacemi (KID) a ve statutu fondu.
Co by změnilo euro
Kdyby Česko přijalo euro, zmizelo by měnové riziko u všeho, co je v eurech. U dolaru, libry nebo jenu by zůstalo. Stejně tak by se změnilo, kdo určuje sazby na spořicích účtech a ve fondech peněžního trhu. Nedělala by to ČNB, ale Evropská centrální banka. Ústavní novela by zatím nezměnila nic z toho. Jde o politické rozhodnutí na roky dopředu a hodnotit ho tady nebudu. Pro správu úspor je podstatné, že se s korunou a jejím pohybem počítat musí ještě dlouho.
Co si z toho vzít
U každého fondu, který máte, si zjistěte dvě věci: v jaké měně je veden a jestli zajišťuje kurz. Peníze, které budete za pár let potřebovat v korunách, třeba na bydlení nebo auto, patří spíš do korunových nebo zajištěných fondů. U dlouhodobých akciových investic je cizí měna běžná, jen je dobré vědět, že kurz může výsledek za deset let posunout o jednotky až desítky procent oběma směry. A měnit portfolio kvůli jednomu politickému titulku se nevyplácí. Minulé výnosy ani minulý vývoj kurzu nejsou zárukou budoucích.
Víte, v jaké měně máte své fondy?
Fondy v korunách, eurech i dolarech porovnáte podle výnosů a nákladů ve srovnávači fondů. Kolik může pravidelná investice narůst, si spočítáte v kalkulačce složeného úročení. A pokud chcete vědět, jak velké měnové riziko nese fond, který už máte, pošlete nám ho do bezplatné analýzy fondu.
Související na webu: srovnávač fondů, slabá koruna a investoři prodávají Česko, poplatky fondů bank.