
Sazby a dluhopisy
Babiš: banky jsou nenasytné. Co by nižší sazby ČNB udělaly s vašimi úsporami
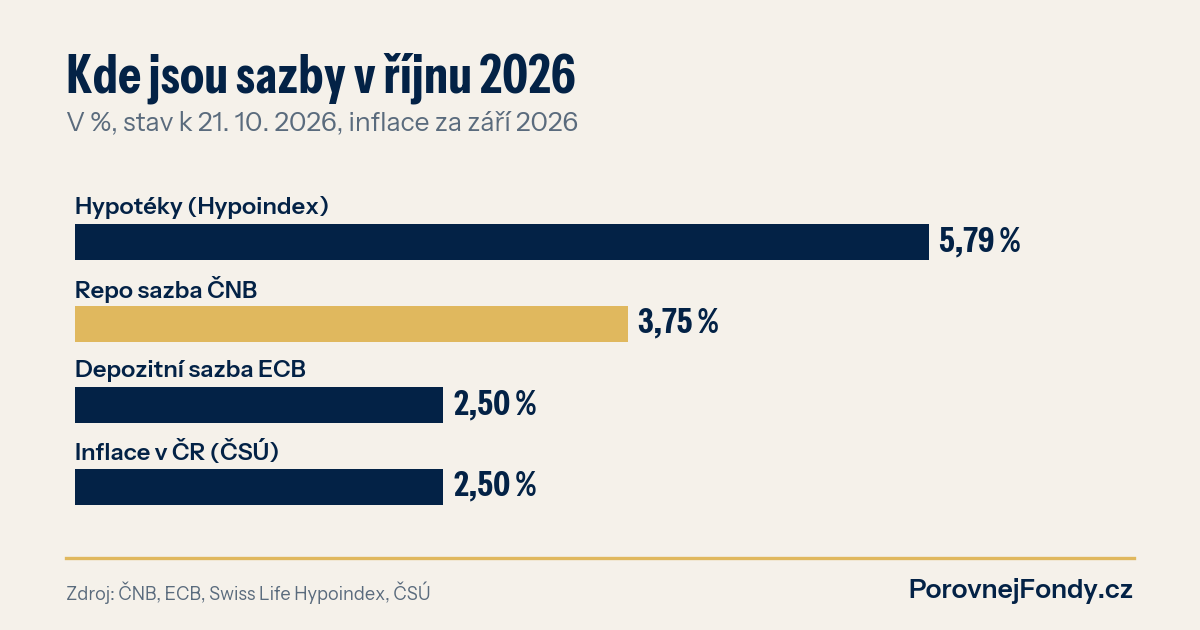
Premiér Andrej Babiš dnes ve Sněmovně označil komerční banky za nenasytné a přidal výtku i České národní bance, že drží sazby výš než Evropská centrální banka. Rozdíl je skutečně 1,25 procentního bodu. Jenže levnější peníze nejsou dárek pro každého. Kdo spoří na účtu, by na nich spíš tratil, kdo drží dluhopisy, by mohl vydělat.
Co se stalo
Při prvním čtení státního rozpočtu na příští rok, který počítá se schodkem 386 miliard korun, Babiš podle Novinek.cz řekl, že nejvíc v zemi vydělávají banky. Opřel se o dvě věci: zisky bank, které podle Novinek v pololetí stouply meziročně o 5,5 % na 71 miliard korun, a sazby ČNB, které jsou nad úrovní eurozóny. Oznámil, že bude s bankami jednat, a obce a kraje vyzval, aby peníze z účtů komerčních bank přesunuly k ČNB. Opozice mu připomněla předvolební slib levnějších hypoték, který se zatím nenaplnil.
Čísla, o kterých je řeč
Dvoutýdenní repo sazba ČNB je 3,75 %, bankovní rada ji v červnu zvedla o čtvrt procentního bodu. Depozitní sazba ECB je 2,50 %. Průměrná nabízená sazba hypoték podle Hypoindexu vystoupala v říjnu na 5,79 %, nejvýš od začátku roku 2024. Meziroční inflace byla v září podle ČSÚ 2,5 %.
Hypotéka s fixací na pět let se ale neřídí jen repo sazbou. Banky ji odvozují hlavně od toho, za kolik si samy půjčují na několik let dopředu. Ani okamžité snížení sazby ČNB by tedy splátky přes noc nezlevnilo. A o sazbách rozhoduje bankovní rada, ne vláda. Příští měnové zasedání je 5. listopadu.
Kdo by na nižších sazbách vydělal a kdo ne
Střadatelé na účtech. Úroky spořicích účtů a termínovaných vkladů jdou za repo sazbou. Kdyby ČNB sazbu snížila, banky by úroky na účtech snížily nejspíš rychleji než úroky z hypoték. Už dnes přitom nejvyšší sazbu na spořicím účtu dostane jen ten, kdo splní podmínky, jak jsme popsali v článku o podmínkách spořicích účtů.
Držitelé dluhopisů. Když sazby klesají, cena už vydaných dluhopisů roste, a naopak. Je to vidět i v datech. Korunové dluhopisové fondy z naší databáze (112 fondů) měly za poslední rok k 30. 9. 2026, kdy ČNB sazbu zvedla, medián výnosu jen 1,44 %. Za tři roky, do kterých spadá většina snižování sazeb z let 2023 až 2025, to bylo 4,16 % ročně (94 fondů). Fondy peněžního trhu v korunách měly za poslední rok medián 2,82 %. Všechny výnosy jsou po odečtení průběžných nákladů. Minulé výnosy nejsou zárukou budoucích.
Koruna. Vyšší sazby v Česku než v eurozóně koruně obvykle pomáhají, protože držet koruny se víc vyplatí. ČNB dnes vyhlásila kurz 24,26 Kč za euro. Kdyby se rozdíl sazeb zúžil, koruna by mohla oslabit. Pro toho, kdo má část úspor ve fondech se zahraničními akciemi, by to v korunách znamenalo spíš plus, pro dovoz a ceny v obchodech spíš minus.
Co si z toho vzít
Spor premiéra s bankami je politika. Pro úspory z něj plyne hlavně to, že dnešní úroky nejsou napořád. Mohou klesnout, ať už kvůli ČNB, nebo kvůli tomu, že se banky pod tlakem začnou vyhýbat štědrým nabídkám na účtech. Rezervu na pár měsíců je rozumné držet na účtu. U peněz na roky dopředu stojí za to vědět, jak citlivý je fond na změnu sazeb. Dluhopisový fond s dlouhou splatností vydělá na poklesu sazeb víc, ale stejně tak víc ztratí, když sazby místo toho porostou, jako letos v létě. Sázet úspory na to, co prosadí politik, se nevyplácí.
Jak by na změnu sazeb reagovaly vaše peníze?
Dluhopisové fondy a fondy peněžního trhu porovnáte podle výnosů a nákladů ve srovnávači fondů. Co s úsporami za deset let udělá rozdíl jednoho procenta, ukáže kalkulačka složeného úročení. Když nevíte, kolik peněz nechat na účtu a kolik rozložit, probereme to na konzultaci.