
Ekonomika
ECB nechala sazby na 2,5 %, inflace v eurozóně je 3,8 %. Eura na účtu a v peněžních fondech ztrácejí
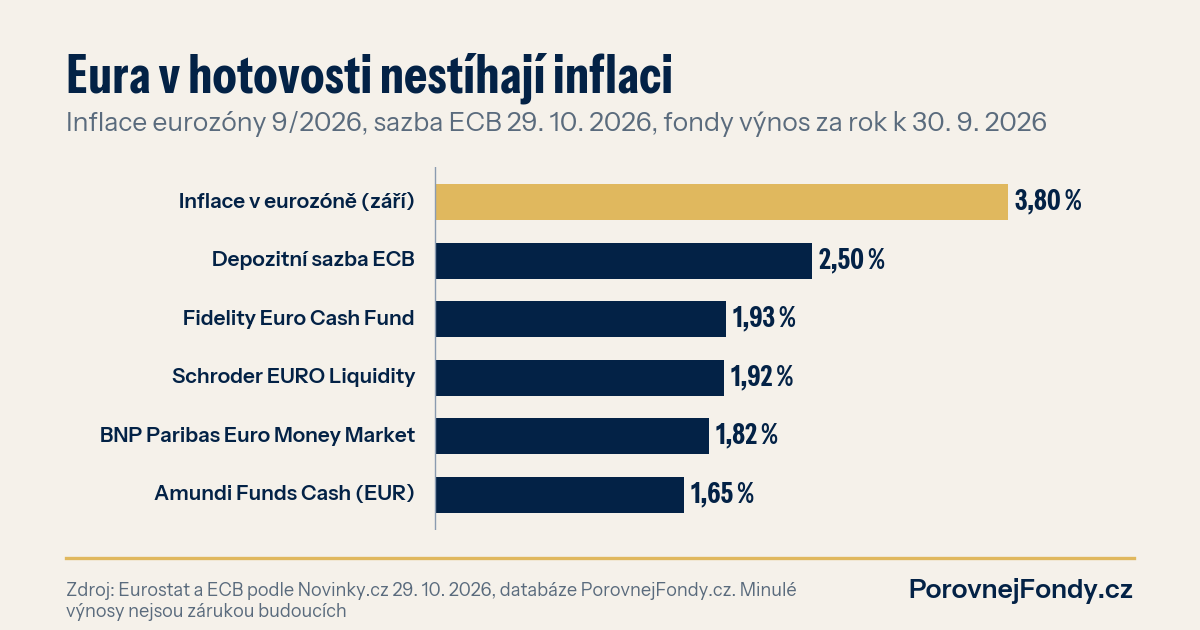
Evropská centrální banka dnes sazby nezměnila. Pro titulky je zajímavější, že Christine Lagardeová předčasně končí. Pro každého, kdo má peníze v eurech, je ale důležitější jiné číslo: ceny v eurozóně rostou rychleji, než kolik vynese euro uložené v bance nebo ve fondu peněžního trhu.
Co se stalo
Rada guvernérů ECB ve čtvrtek ponechala depozitní sazbu na 2,50 %. Letos ji zvedla dvakrát, v červnu a v září, pokaždé o čtvrt procentního bodu. Jak shrnují Novinky, inflace v eurozóně podle Eurostatu v září zrychlila na 3,8 % z 3,2 % v srpnu, hlavně kvůli dražší ropě a plynu. Je to téměř dvojnásobek cíle, který má ECB na 2 %. Banka přesto čeká a dívá se, jestli se dražší energie propíšou do mezd a služeb. Na tiskové konferenci pak Lagardeová oznámila, že funkci opustí 7. února 2027, zhruba osm měsíců před koncem mandátu, jak píšou Hospodářské noviny.
Co to znamená pro eura na účtu
Sazba 2,50 % při inflaci 3,8 % znamená, že i kdyby vám banka platila celou sazbu ECB, kupní síla úspor v eurech klesá. Z 10 000 eur by za rok zbylo v dnešních cenách zhruba o 125 eur méně. Běžné eurové účty v bankách přitom platí obvykle méně než sazbu ECB, často skoro nic.
Fondy peněžního trhu, které drží krátkodobé vklady a pokladniční poukázky, jsou pro eura nejbližší alternativou účtu. V naší databázi je jich v eurech 7 a za poslední rok vydělaly od 1,25 % do 2,08 %, v průměru 1,76 %. Je to méně než dnešní sazba ECB, protože v polovině roku ještě platila nižší sazba a fondy na zvýšení reagují se zpožděním. Po započtení zářijové inflace tak 10 000 eur v průměrném fondu ztrácí kolem 197 eur kupní síly ročně.
| Fond | TER | 1 rok | 3 roky p. a. | 5 let p. a. |
|---|---|---|---|---|
| Fidelity Euro Cash Fund (EUR) | 0,20 % | 1,93 % | 2,68 % | 1,89 % |
| Schroder ISF EURO Liquidity (EUR) | 0,29 % | 1,92 % | 2,70 % | 1,86 % |
| BNP Paribas Euro Money Market (EUR) | 0,52 % | 1,82 % | 2,63 % | 1,94 % |
| Amundi Funds Cash A2 (EUR) | 0,66 % | 1,65 % | 2,45 % | 1,78 % |
Výnosy v eurech po odečtení nákladů fondu, data k 30. 9. 2026. Minulé výnosy nejsou zárukou budoucích.
A co koruna
U nás je to letos opačně. Česká inflace byla podle ČSÚ v září 2,4 % a korunové fondy peněžního trhu (9 v databázi) vydělaly za rok v průměru 2,74 %. Kdo drží rezervu v korunách, inflaci zhruba stíhá. Kdo ji drží v eurech, protože bere příjem ze zahraničí, šetří na dovolenou nebo mu to tak kdysi nastavila banka, ten letos prodělává na inflaci i na rozdílu sazeb. K tomu přichází kurz: pro českého investora se hodnota eurových úspor mění i s každým pohybem koruny.
Odchod Lagardeové sám o sobě úspory nezmění. Trhy ale budou do jara řešit, kdo ji nahradí a jestli nový šéf bude na inflaci přísnější. Dokud se to neví, čekejte spíš kolísání výnosů evropských dluhopisů než rychlou změnu sazeb.
Co si z toho vzít
- Hotovost v eurech je rezerva, ne investice. Na pár měsíců výdajů dává smysl. Na roky dopředu při dnešní inflaci tiše ztrácí.
- Srovnejte účet s fondem peněžního trhu. Rozdíl proti účtu s nulovým úrokem dělá u 10 000 eur při průměrném výnosu za poslední rok kolem 176 eur ročně. U fondu ale sledujte poplatek: mezi nejlevnějším a nejdražším eurovým fondem v tabulce je rozdíl 0,46 procentního bodu ročně.
- Peníze na deset a víc let patří jinam. Inflaci dlouhodobě porážely spíš akciové a smíšené fondy, za cenu výrazného kolísání. Minulé výnosy nejsou zárukou budoucích.
- Neměňte měnu podle jedné zprávy. Měna úspor má odpovídat tomu, v čem je budete utrácet.
Jak by vypadal opačný krok, tedy nižší sazby ČNB, jsme počítali v komentáři Babiš: banky jsou nenasytné.
Držíte úspory v eurech?
Nevíte, jestli vaše rezerva stíhá inflaci? Fondy peněžního trhu, dluhopisové i akciové fondy podle výnosu a nákladů porovnáte ve srovnávači fondů, co udělají poplatky za dvacet let, ukáže kalkulačka. Když chcete projít, kolik držet v hotovosti a v jaké měně, domluvte si konzultaci.