
Měny a fondy
Slabá koruna a investoři prodávají Česko. Co to dělá s vašimi úsporami a fondy
Od konce srpna padají najednou české akcie, státní dluhopisy i koruna. Dolar zdražil z 20,63 na 21,73 Kč, o 5,3 %. Kdo má všechny úspory v korunách, nese jedno riziko třikrát. Kdo drží zahraniční fond bez měnového zajištění, na slabší koruně naopak vydělává, jenže za posledních pět let to bylo přesně obráceně.
Tři signály najednou
Deník E15 dnes ráno popsal něco, co v Česku nevídáme často. Od 26. srpna se prodávají všechna tři hlavní korunová aktiva současně. Index PX ztratil od vrcholu nad 2 800 bodů do poloviny týdne skoro 7 %. Index českých státních dluhopisů klesl o necelých 1,5 %. A koruna, která pět měsíců posilovala, se k dolaru podle kurzů ČNB propadla zhruba o 5 %.
Podle ekonoma České spořitelny Michala Skořepy může odliv z burzy a dluhopisů znamenat jen přesun peněz uvnitř země. Slábnoucí koruna ale ukazuje, že kapitál odchází z korunových aktiv úplně. Jako jednu z příčin zmiňuje vysoký plánovaný schodek rozpočtu na příští rok.
Pro pořádek: ve čtvrtek PX pátý den v řadě rostl a zavřel na 2 650 bodech. Nejde o paniku. Jde o test důvěry, který podle E15 trvá osmý týden.
Proč by vás to mělo zajímat
Za víc než patnáct let v investicích jsem viděl spoustu výpisů. A nejčastější portfolio vypadá pořád stejně: spořicí účet, stavební spoření, penzijko v konzervativním fondu, který drží hlavně české státní dluhopisy, k tomu byt. Všechno v korunách, všechno v Česku.
Lidé tomu říkají opatrnost. Ve skutečnosti je to sázka na jednu zemi a jednu měnu. Většinu času to nebolí. Bolí to v týdnech, jako jsou tyhle, kdy padá všechno korunové najednou a nemáte nic, co by šlo opačným směrem.
Kolik to dělá v korunách? Kdo si v srpnu odložil 500 000 Kč na platbu v dolarech, třeba za studium dítěte v zahraničí, potřebuje dnes na stejnou částku zhruba o 26 700 Kč víc. U eura je pohyb menší: z 24,08 na 24,35 Kč, o 1,1 %.
Jeden fond, dvě třídy, dva výsledky
Teď to podstatné. U řady zahraničních fondů si můžete koupit dvě korunové třídy. Nezajištěnou, kde nesete pohyb kurzu, a zajištěnou, kde správce měnové riziko zajišťuje zpátky do korun. Portfolio je stejné, poplatek taky.
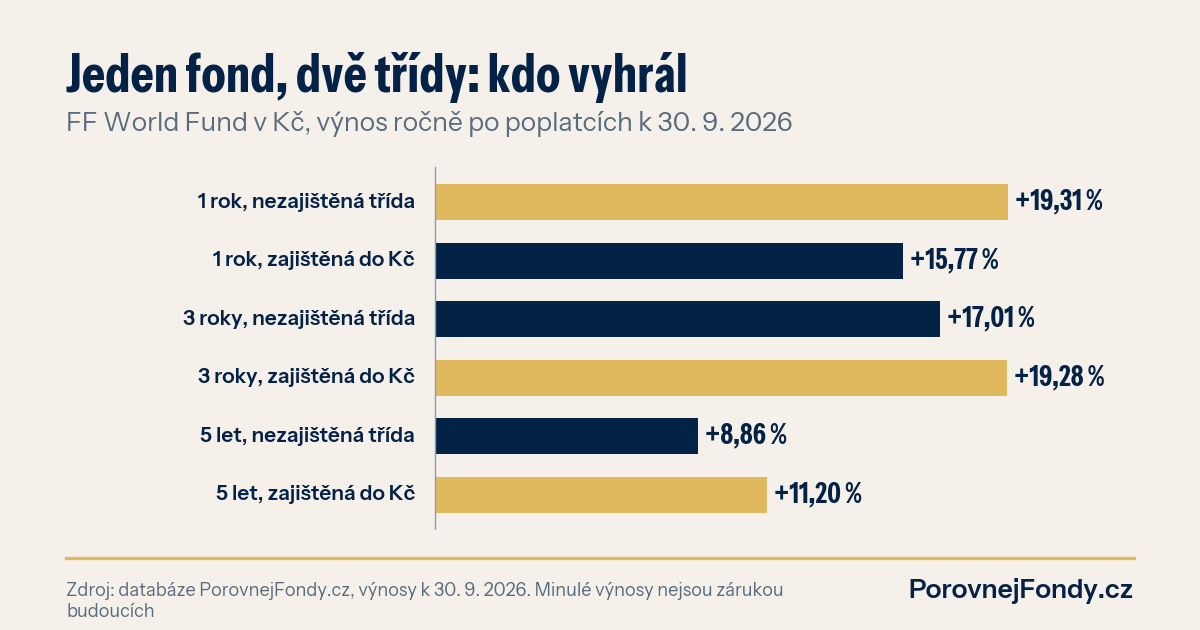
Vzal jsem FF World Fund od Fidelity, globální akciový fond, který má v naší databázi obě korunové třídy s pětiletou historií. Průběžné náklady má obě 1,88 % ročně. Výsledky k 30. 9. 2026:
- Za poslední rok: nezajištěná třída 19,31 %, zajištěná 15,77 %. Slabší koruna přidala nezajištěné 3,5 bodu.
- Za tři roky: nezajištěná 17,01 % ročně, zajištěná 19,28 % ročně.
- Za pět let: nezajištěná 8,86 % ročně, zajištěná 11,20 % ročně.
Na 100 000 Kč to za poslední rok dělá zhruba 3 500 Kč ve prospěch nezajištěné třídy. Za pět let je to obráceně a výrazněji: zajištěná třída by z nich udělala asi 170 000 Kč, nezajištěná 152 900 Kč. Rozdíl přes 17 000 Kč u stejného portfolia.
| Třída (CZK) | Za rok | Za 3 roky ročně | Za 5 let ročně | Nákladovost |
|---|---|---|---|---|
| FF - World Fund (CZK) | 19,31 % | 17,01 % | 8,86 % | 1,88 % |
| FF - World Fund hedged (CZK) | 15,77 % | 19,28 % | 11,20 % | 1,88 % |
Výnosy k 30. 9. 2026 po průběžných poplatcích fondu, bez vstupních poplatků a daní. Minulé výnosy nejsou zárukou budoucích.
Proč? Dolar ke koruně za pět let k 30. 9. zlevnil z 22,02 na 21,52 Kč a za tři roky dokonce z 22,97 Kč. Silnější koruna nezajištěné třídě brala. A zajištěná třída navíc vydělávala na rozdílu úrokových sazeb, protože české sazby byly velkou část té doby vyšší než zahraniční.
Co zajištění stojí dnes
Tady pozor, protože minulost se tu nedá jednoduše prodloužit. Zajištění zhruba kopíruje rozdíl sazeb mezi korunou a měnou, do které fond investuje. ČNB má dvoutýdenní repo sazbu 3,75 %, americký Fed horní hranici 4,00 %, Evropská centrální banka depozitní sazbu 2,50 %. Proti euru vám tedy zajištění do korun dnes spíš něco přinese, proti dolaru vás před náklady samotného zajištění stojí asi čtvrt procentního bodu ročně.
Nezajištěná třída je jiná věc. Ta je sázka na kurz. Když bude koruna dál slábnout, pomůže vám. Když se příští rok vrátí k posilování, jako tomu bylo od jara do srpna, vezme vám část výnosu.
Kterou zvolit? To záleží na tom, kdy a v jaké měně budete peníze utrácet a co dalšího v portfoliu máte. Kdo má všechno ostatní v korunách, tomu nezajištěná zahraniční část funguje jako pojistka přesně pro týdny, jako je ten dnešní. Kdo bude za tři roky platit dům v Česku, ten kurzové výkyvy na konci asi nechce.
Co si zkontrolovat ještě dnes
Podívejte se na výpis a zjistěte tři věci. Jakou část úspor máte v korunách a v Česku. Jestli vaše zahraniční fondy mají ve jménu „hedged“ nebo „hgd“, tedy zajištěnou třídu. A jestli to byla vaše volba, nebo jen to, co vám někdo před lety podal k podpisu.
Souvislosti najdete v článcích Americké akcie vydělaly 20 %, český investor prodělal. Co s vaším fondem dělá dolar, Jeden fond, dvě čísla: akumulační, nebo výplatní třída a Pražská burza je za měsíc mezi nejhoršími na světě. Karty fondů: FF - World Fund hedged (CZK) a FF - World Fund (CZK).
Váš fond a měna
Nevíte, jakou třídu a měnu držíte? Pokud to z výpisu nevyčtete, pošlete nám ho přes bezplatnou analýzu fondu. Třídy fondů podle výnosu a poplatků porovnáte ve srovnávači fondů. A jestli řešíte, jak rozdělit úspory mezi korunu a svět, konzultujte své portfolio s naším týmem.