
Spoření
Češi dluží 4,53 bilionu a půjčky na spotřebu rostou rekordně. Splácet, nebo investovat?
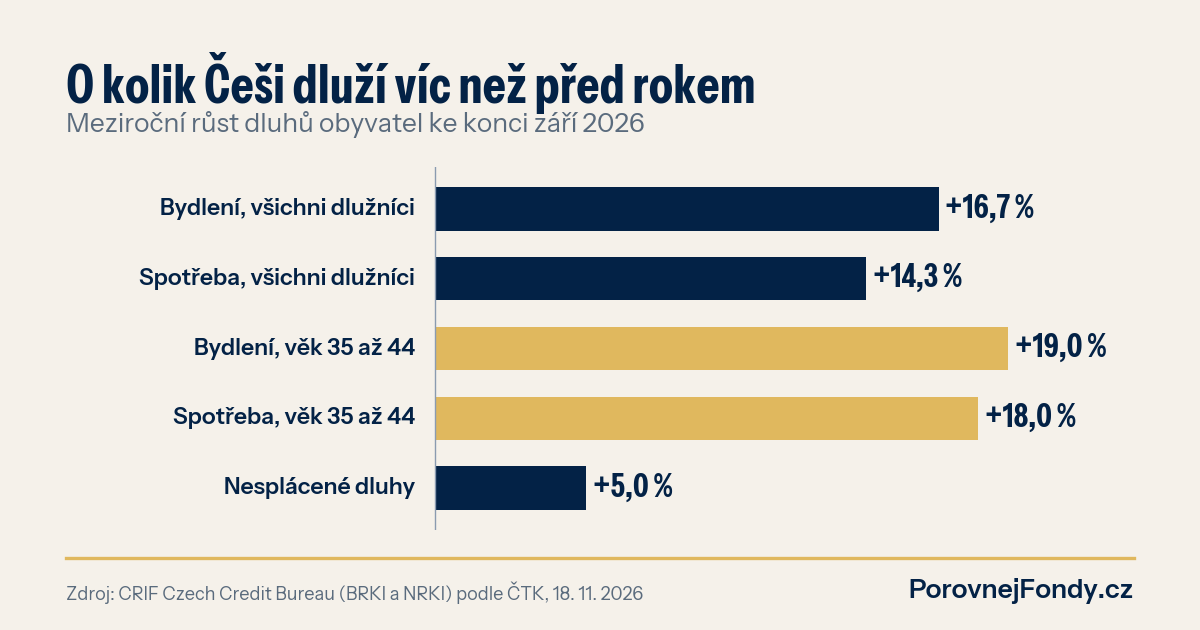
Obyvatelé Česka dluží 4,53 bilionu korun, o 16 % víc než před rokem. Půjčky na spotřebu rostou rekordním tempem a nejvíc se zadlužují lidé mezi 35 a 44 lety. Pro každého, kdo zároveň splácí a spoří, z toho plyne jedna praktická otázka: kam dát volnou korunu, do splátky, nebo do fondu?
Co ukázala data z registrů
Čísla dnes přinesla E15 se zprávou ČTK. Vycházejí z bankovního a nebankovního registru klientských informací, které spravuje CRIF, a platí ke konci září. Dluh na bydlení, tedy hypotéky a úvěry ze stavebního spoření, dosáhl 3,79 bilionu korun a za rok přibyl o 16,7 %. Dluh na spotřebu vyskočil o 14,3 % na 741,4 miliardy. Jen za první tři čtvrtletí letošního roku přibylo 65,6 miliardy, víc než za celý loňský rok.
Hlavním motorem na straně bydlení jsou končící fixace. Kdo si bral hypotéku v letech levných peněz, teď přechází na novou sazbu a s ní se přepočítává celý zbývající dluh. Když 3,79 bilionu rozdělíme mezi 1 044 882 lidí, kteří takový dluh mají, vychází v průměru zhruba 3,6 milionu korun na dlužníka. To je náš přepočet, ne údaj registru.
Nejvíc nese generace mezi 35 a 44 lety. Připadají na ni víc než dvě pětiny dluhu na bydlení a za rok jí přibylo 19 % dluhu na bydlení a 18 % dluhu na spotřebu, nejvíc ze všech věkových skupin. Nesplácené dluhy v celé populaci vzrostly o 5 % na 35,8 miliardy, tedy pomaleji než dluhy celkem.
Kolik dluh stojí a kolik vydělávají fondy
Rozhodnutí, jestli splácet, nebo investovat, se dá z velké části spočítat. Podle ČNB stál v září nový úvěr na spotřebu v průměru 7,96 % ročně a nový úvěr na bydlení 5,05 %. Mimořádná splátka takového dluhu tedy „vydělá“ přesně ten úrok, který už nezaplatíte, a to jistě. Fond nic jistého nenabízí. Pro srovnání jsem vzal korunové fondy v naší databázi a jejich průměrný roční výnos za posledních pět let k 30. 9. 2026:
| Korunové fondy, medián ročního výnosu za 5 let k 30. 9. 2026 | Výnos ročně |
|---|---|
| Dluhopisové fondy (86 fondů) | 2,55 % |
| Smíšené fondy (95 fondů) | 4,88 % |
| Akciové fondy (125 fondů) | 8,86 % |
| Pro srovnání: nový úvěr na bydlení, září 2026 (ČNB) | 5,05 % |
| Pro srovnání: nový úvěr na spotřebu, září 2026 (ČNB) | 7,96 % |
Typický dluhopisový ani smíšený fond za pět let nevydělal tolik, kolik dnes stojí nová hypotéka, natož půjčka na spotřebu. Úrok spotřebitelského úvěru překonal jen typický akciový fond, ale ne každý: nad 7,96 % ročně se dostalo 75 z 125 akciových fondů. A za těmi výnosy stojí roky, kdy akcie dokázaly ztratit i pětinu hodnoty. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Drahý spotřebitelský dluh je skoro vždy lepší splatit dřív, než začnete investovat. Jistých osm procent z ušetřeného úroku žádný konzervativní fond nenabízí. U hypotéky je to méně jednoznačné. Sazba kolem pěti procent je pod tím, co dlouhodobě vynesly akcie, a hypotéka má navíc dlouhou splatnost, takže investice s horizontem nad deset let ji může předběhnout. Jen za cenu kolísání, které úrok z hypotéky nemá.
Pro generaci mezi 35 a 44 lety je to citlivé dvojnásob. Splácí nejvíc a zároveň má poslední roky, kdy se vyplatí složené úročení na důchod. Úplně přestat spořit kvůli splátkám se proto obvykle nevyplácí. Smysl dává spíš pořadí: nejdřív rezerva na pár měsíců, pak pryč s drahými půjčkami, pak pravidelná investice. A u ní hlídat poplatky, protože fond s nákladovostí přes dvě procenta ročně ukrojí z výnosu víc, než si většina lidí myslí. Podrobněji o hypotéce a mimořádné splátce píšeme v článku o sazbách ČNB a hypotéce.
Splácet, nebo investovat?
Spočítejte si v kalkulačce, kolik vás poplatky fondu stojí za dvacet let, a v srovnávači fondů se podívejte, kde stojí ten váš. Kdo chce projít splátky a úspory s člověkem, může si domluvit konzultaci s naším týmem z Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.