
Spoření
Podpora v nezaměstnanosti má klesnout. Kolik by vám chybělo a jak velkou mít rezervu
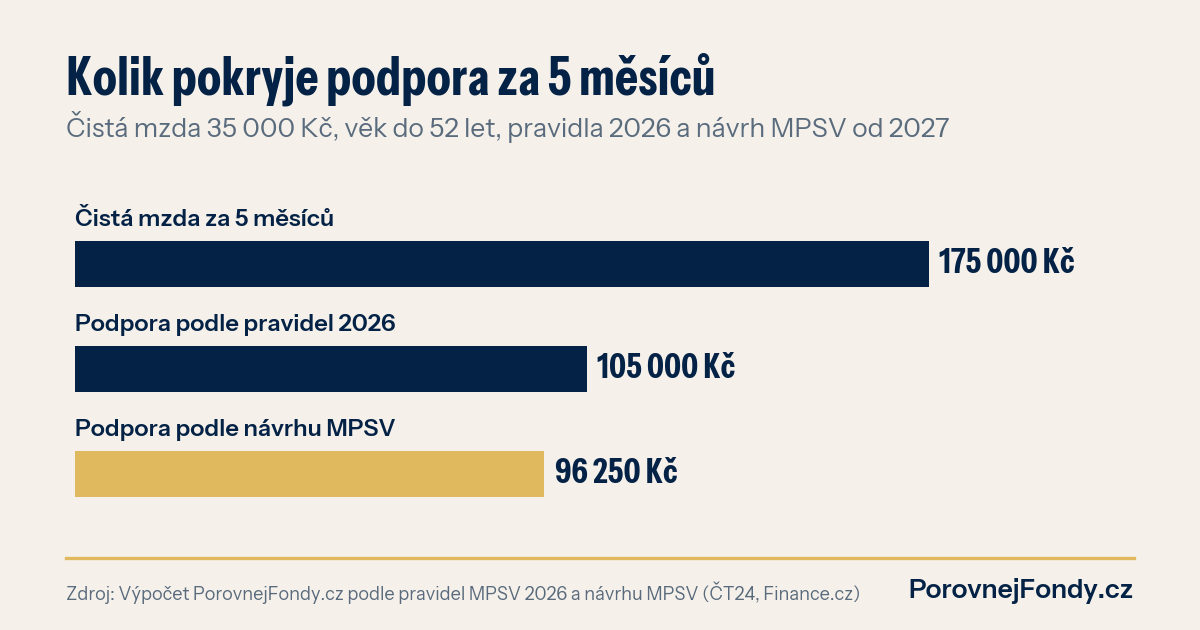
Ministerstvo práce chce od ledna vrátit podporu v nezaměstnanosti na loňskou úroveň. Kdo vydělává 35 000 Kč čistého a přijde o práci, by za pět měsíců bez místa dostal od státu asi 96 250 Kč místo dnešních 105 000 Kč. Proti výplatě mu tak bude chybět 78 750 Kč. Tuhle díru zaplatí jen vlastní rezerva.
Co se stalo
Ministr práce Aleš Juchelka navrhuje, aby podpora v prvních dvou měsících nezaměstnanosti klesla z 80 na 65 % čisté mzdy. Jak popsala ČT24, stát by tím příští rok ušetřil skoro čtyři miliardy korun. Ministr tvrdí, že letošní zvýšení nezaměstnanost nesnížilo. Návrh ale rozdělil koalici: Motoristé ho podporují, SPD je zásadně proti a ANO s Motoristy mají ve sněmovně jen 93 hlasů z 200. Opozice slibuje dlouhé projednávání. Výsledek tedy zdaleka není jistý.
Kolik to dělá v korunách
Od letošního ledna platí pro lidi do 52 let pětiměsíční podpůrčí doba. První dva měsíce dostávají 80 % průměrného čistého výdělku, další dva měsíce 50 % a poslední měsíc 40 %. Strop je letos 38 537 Kč měsíčně. Podle návrhu, jak ho popsal server Finance.cz, by první dva měsíce klesly na 65 %, poslední měsíc by naopak stoupl na 45 % a strop by spadl zhruba na 28 930 Kč.
Spočítal jsem to pro čistou mzdu 35 000 Kč. Za první dva měsíce by člověk dostal 45 500 Kč místo 56 000 Kč. Za celých pět měsíců vychází podpora 96 250 Kč proti dnešním 105 000 Kč. Rozdíl 8 750 Kč nevypadá dramaticky. Podstatnější je jiné číslo: i podle dnešních pravidel chybí proti výplatě 70 000 Kč, podle návrhu 78 750 Kč. Stát tedy ani dnes nepokryje víc než 60 % příjmu, po změně by to bylo 55 %. U vyšších mezd je díra ještě větší, protože zasáhne strop.
Kde má rezerva ležet
Rezerva na výpadek příjmu musí být dostupná rychle a nesmí kolísat. Akcie ani dlouhé dluhopisy na to nejsou, protože propouštění často přichází právě ve chvíli, kdy trhy padají. Běžný spořicí nebo jednodenní vklad nesl podle ČNB v srpnu průměrně 1,54 % ročně, zatímco inflace podle předběžného odhadu ČSÚ v září dosáhla 2,5 %. Peníze na průměrném účtu tak reálně ztrácejí.
Druhou možností jsou fondy peněžního trhu, které drží krátké vklady a dluhopisy. V naší databázi je 11 korunových fondů této kategorie s roční historií. Jejich medián výnosu za poslední rok po poplatcích fondu k 30. 9. 2026 je 2,82 %, rozpětí 1,63 až 3,52 %. Medián ročních nákladů je 0,58 %. Peníze z nich obvykle dostanete během několika pracovních dnů, ne okamžitě, a hodnota může krátkodobě mírně klesnout. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Nečekejte, jak dopadne hlasování. Rozumný postup je spočítat si vlastní díru: měsíční výdaje krát pět měsíců mínus to, co by vám dal stát. Při mzdě 35 000 Kč a výdajích na úrovni výplaty je to kolem 79 000 Kč. Část na první měsíc nechte na účtu, zbytek může ležet tam, kde lépe drží krok s inflací. Teprve peníze nad rezervu dává smysl investovat na roky. Jak inflace ukusuje úspory, si ověříte v inflační kalkulačce.
Vaše rezerva
Máte rezervu, ale nevíte, kam s ní? Fondy peněžního trhu podle výnosu a nákladů porovnáte ve srovnávači fondů, růst peněz nad rezervu si spočítáte v investiční kalkulačce. A pokud chcete rozdělit úspory na rezervu a dlouhodobé investice, konzultujte své portfolio s naším týmem.