
Investování
Brusel chce úspory z účtů poslat firmám. Co to znamená pro vaše peníze
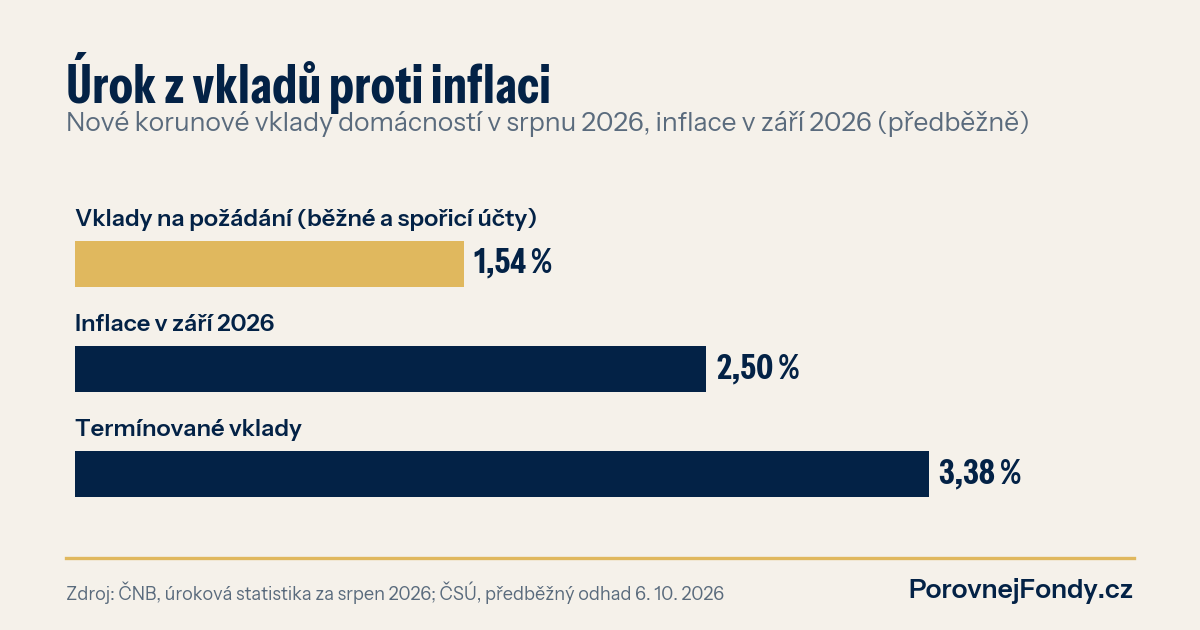
Evropané mají na bankovních účtech zhruba 10 bilionů eur a státy EU se teď shodly, jak část těch peněz dostat do akcií a dluhopisů evropských firem. Pro Čecha to zní vzdáleně. Jenže nový vklad na požádání u českých bank nesl v srpnu průměrně 1,54 %, zatímco ceny v září rostly o 2,5 %. Peníze na účtu tedy dnes ztrácejí hodnotu, i když jich na výpisu přibývá.
Co se stalo
Ministři financí EU se v Lucemburku dohodli na hlavních bodech společné pozice k balíčku, který má propojit evropské kapitálové trhy. Jak píší Novinky.cz podle ČTK, cílem je, aby se dalo snáz investovat v jiné zemi Unie a aby víc soukromých úspor financovalo podniky. Dohled nad největšími přeshraničními burzami a vypořádáním obchodů by se postupně přesunul z národních úřadů na evropský orgán ESMA. Správci fondů by měli snáz nabízet své produkty v dalších zemích. Hotovo ale není nic: teprve přijde formální schválení a jednání s Evropským parlamentem.
Proč Brusel řeší zrovna vaše konto
Evropa má úspor dost, jen leží hlavně na účtech. Americké firmy si peníze běžně berou na burze od domácností, které drží akcie a fondy. Evropské firmy víc závisí na bankovních úvěrech. Unie proto chce, aby část vkladů začala pracovat jinde. Nikdo vám peníze z účtu brát nebude, jde o pravidla trhu, ne o příkaz střadatelům.
Pro českého střadatele je ale důležitější vlastní účet než evropská statistika. Podle ČNB nesly nové korunové vklady domácností splatné na požádání v srpnu průměrně 1,54 % ročně. Termínované vklady 3,38 %. Inflace podle předběžného odhadu ČSÚ v září vyskočila na 2,5 % z 1,9 % v srpnu.
Přepočteno na 500 000 Kč: na účtu s průměrným úrokem přijdete za rok o zhruba 4 700 Kč kupní síly. Na termínovaném vkladu naopak reálně získáte asi 4 300 Kč, ovšem za cenu, že peníze máte zamčené a úrok pak ještě zdaníte patnácti procenty. Rozdíl mezi „mám peníze v bance“ a „moje peníze rostou“ je tak dnes zhruba procentní bod ročně. Za deset let to není drobnost.
Co ukazují data fondů
Kam ty peníze tedy dát? Odpověď závisí na tom, kdy je budete potřebovat. Vzal jsem korunové fondy z naší databáze s pětiletou historií k 30. 9. 2026 a spočítal medián jejich průměrného ročního výnosu po poplatcích fondu:
| Kategorie (fondy v Kč) | Počet fondů | Medián 5 let p. a. | Rozpětí |
|---|---|---|---|
| Fondy peněžního trhu | 6 | 3,98 % | 2,68 až 4,79 % |
| Dluhopisové fondy | 84 | 2,50 % | -4,61 až 7,33 % |
| Smíšené fondy | 95 | 4,88 % | 0,93 až 16,09 % |
| Akciové fondy | 125 | 8,86 % | -9,05 až 26,29 % |
Data k 30. 9. 2026, výnosy v Kč po poplatcích fondu, bez vstupních poplatků. Minulé výnosy nejsou zárukou budoucích.
Dvě věci mi z tabulky přijdou podstatné. Zaprvé rozpětí. Medián akciových fondů vypadá lákavě, ale nejhorší z nich byl za pět let ročně v minusu. Výběr konkrétního fondu a jeho poplatky tedy dělají velký rozdíl. Zadruhé pět let zahrnuje rok 2022, kdy prudký růst sazeb srazil dluhopisy i akcie. Kdo tehdy v panice prodal, tyhle výnosy neviděl.
Co si z toho vzít
Evropská dohoda vám zítra na účtu nic nezmění. Je ale dobrou připomínkou, že peníze bez plánu v bance pomalu ztrácejí. Rozumný postup bývá jednoduchý: rezervu na tři až šest měsíců výdajů nechat na spořicím účtu, kde je dostupná hned. Peníze na několik let mohou jít do konzervativnějších fondů. A to, na co nebudete sahat deset let a déle, snese větší podíl akcií, protože kolísání má čas se vyrovnat.
Než něco koupíte, podívejte se na celkové náklady fondu a vstupní poplatek. U spoření na desítky let rozhodují víc než to, jestli trefíte správný měsíc. Jak inflace ukusuje úspory za delší dobu, si spočítáte v inflační kalkulačce. O háčcích nejlépe úročených spořicích účtů jsme psali v článku Spořicí účet za 5,2 %.
Vaše úspory
Leží vám na účtu víc, než potřebujete jako rezervu? Fondy podle výnosu a poplatků porovnáte ve srovnávači fondů, růst pravidelné investice si spočítáte v investiční kalkulačce. A pokud chcete rozvrhnout úspory podle toho, kdy je budete potřebovat, konzultujte své portfolio s naším týmem.