
Ekonomika
Česká ekonomika zpomalila na 1,6 %. Co to dělá se sazbami a s korunovými úsporami
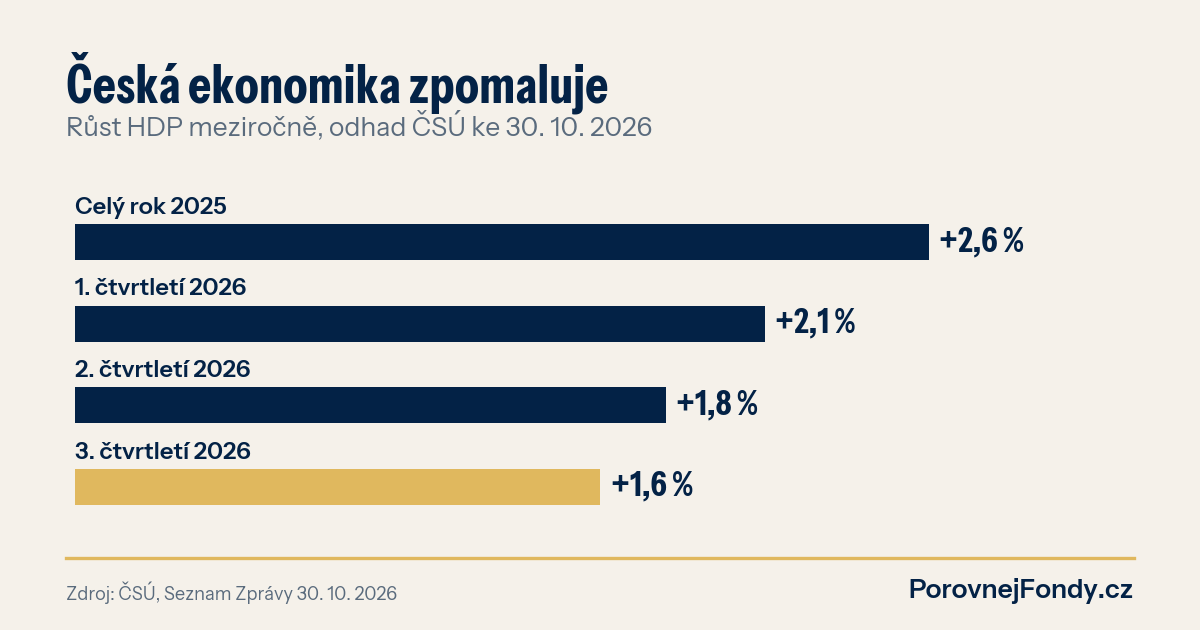
Česká ekonomika roste už třetí čtvrtletí po sobě pomaleji. Recese to není, ale pro vaše úspory to něco znamená: o tom, kolik vydělají peníze na účtu a v korunových fondech, rozhoduje hlavně ČNB a ta na takové zprávy hledí pozorně.
Co se stalo
Český statistický úřad v pátek zveřejnil předběžný odhad za třetí čtvrtletí. Hrubý domácí produkt byl meziročně vyšší o 1,6 % a proti předchozímu čtvrtletí o 0,5 %. Jak upozornily Seznam Zprávy, je to nejslabší meziroční růst od třetího čtvrtletí 2024. Na jaře ekonomika rostla o 1,8 %, v prvním čtvrtletí o 2,1 % a za celý loňský rok o 2,6 %. Růst drží hlavně domácnosti, které víc utrácejí, a vývoz. Průmysl a stavebnictví proti létu mírně ubraly. Zaměstnanost je přitom meziročně vyšší o 1,5 %, takže o krizi na trhu práce řeč není.
Proč na tom záleží vašim penězům
ČNB v červnu zvedla dvoutýdenní repo sazbu na 3,75 % a od té doby ji drží. Inflace byla za říjen 2026 podle ČSÚ 2,4 %. Pomalejší ekonomika obvykle tlačí na ceny méně, a tak se se zprávou o slabším růstu zmenšuje prostor pro další zdražování peněz. Kdy a jestli ČNB sazby sníží, dnes nikdo neví. Pro střadatele je ale užitečné vědět, co by změna udělala s jednotlivými druhy úspor.
Spořicí účty a termínované vklady kopírují sazby ČNB se zpožděním. Korunové fondy peněžního trhu vydělaly za poslední rok v mediánu 2,87 % (9 fondů v naší databázi), tedy nad inflací, ale jen o kousek. Z 100 000 Kč dělá rozdíl mezi výnosem a inflací zhruba 470 Kč ročně před zdaněním. Když sazby klesnou, tenhle polštář se zmenší jako první.
U dluhopisových fondů je to naopak. Když sazby rostou, ceny starších dluhopisů klesají, a když sazby padají, rostou. Korunové dluhopisové fondy vydělaly za rok v mediánu jen 1,44 % (116 fondů), protože letošní zvýšení sazeb ceny dluhopisů srazilo. Nejvíc to bylo vidět u fondů s delší splatností dluhopisů: Goldman Sachs Czech Crown Bond za rok −1,34 %, jeho krátkodobá sestra 2,16 %. Stejná citlivost, která letos bolela, by při poklesu sazeb pracovala opačným směrem. Jistota to ale není a sázet na načasování ČNB se nevyplácí.
| Fond | TER | 1 rok | 5 let p. a. |
|---|---|---|---|
| Conseq depozitní+ (peněžní trh) | 0,28 % | 3,52 % | 4,79 % |
| J&T CASH (peněžní trh) | 0,52 % | 2,87 % | bez historie |
| ČSOB Krátkodobých dluhopisů | 0,65 % | 2,15 % | 3,48 % |
| Goldman Sachs Czech Crown Short Duration Bond | 0,50 % | 2,16 % | 2,90 % |
| Goldman Sachs Czech Crown Bond | 1,30 % | −1,34 % | −0,90 % |
Výnosy v Kč po odečtení nákladů fondu, data k 30. 9. 2026. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
- Rezervu nechte tam, kde je. Na peníze, které můžete potřebovat do roka, se hodí účet nebo fond peněžního trhu. Zpomalení HDP na tom nic nemění.
- U dluhopisových fondů se dívejte na dobu splatnosti. Krátké fondy kolísají málo a vydělají méně, dlouhé reagují na sazby silně oběma směry. Vybírejte podle toho, kdy peníze budete potřebovat, ne podle odhadu příští schůze ČNB.
- Hlídejte náklady. U fondu, který vydělá dvě až tři procenta ročně, sní poplatek 1,5 % polovinu výnosu. U řady peněžních a krátkých dluhopisových fondů je TER pod 0,7 %.
- Dlouhé peníze nepodřizujte jednomu čtvrtletí. Na deset a více let rozhoduje rozložení mezi akcie a dluhopisy, ne to, jestli česká ekonomika letos poroste o 1,6 nebo o 2 %.
Jak se liší fondy peněžního trhu od spořicího účtu, jsme rozebírali v komentáři k sazbám bank a ČNB.
Kde máte korunové úspory?
Nevíte, jestli vaše rezerva vůbec stíhá inflaci? Korunové peněžní a dluhopisové fondy podle výnosu a nákladů porovnáte ve srovnávači fondů, co udělají poplatky za dvacet let, ukáže kalkulačka. Když chcete projít, jak rozdělit peníze mezi rezervu a dlouhodobé investice, domluvte si konzultaci.