
Spoření
Automatické penzijko pro mladé nebude. Kdo začne až ve 30, může přijít o desítky tisíc od státu
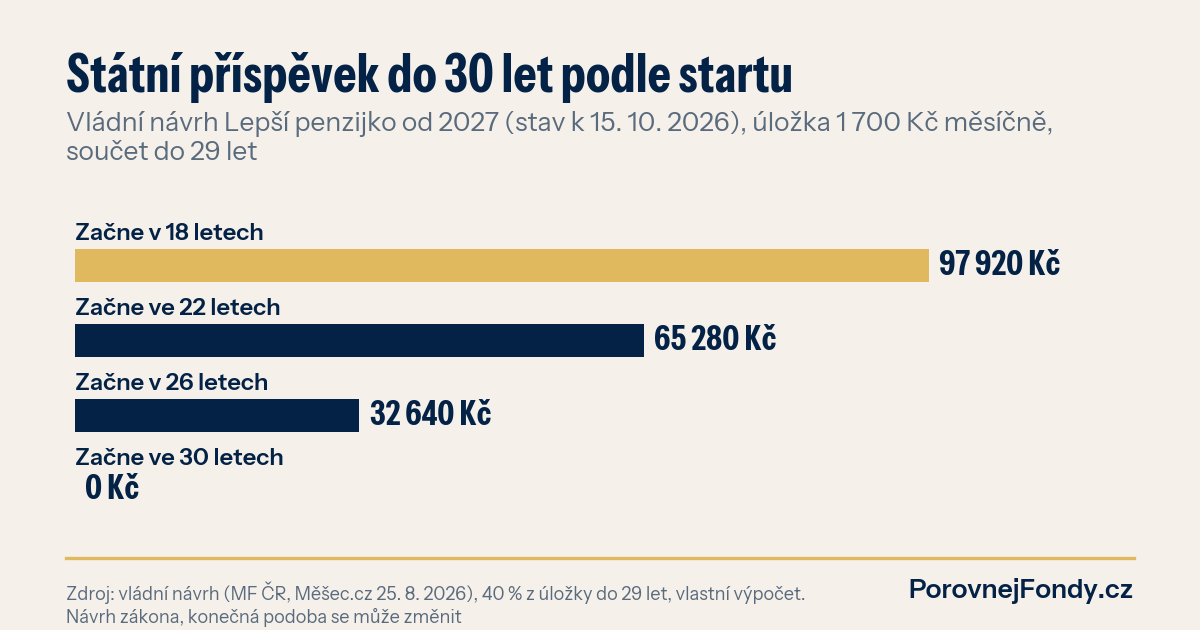
Mladí Češi se do penzijka automaticky zapisovat nebudou. Ministerstvo financí návrh zaměstnavatelů odmítlo. O to víc teď záleží na tom, kdy si smlouvu založí sami: podle vládního návrhu má stát od roku 2027 lidem do 29 let přidávat až 8 160 Kč ročně a kdo začne až ve třiceti, z této výhody nedostane nic.
Co se stalo
Svaz průmyslu a dopravy, Hospodářská komora a Konfederace zaměstnavatelských a podnikatelských svazů chtěly, aby každý mladý člověk při nástupu do prvního zaměstnání začal automaticky spořit v penzijku. Kdo by nechtěl, mohl by se odhlásit. Podle E15 ministerstvo financí odpovídá, že tak velkou změnu Sněmovna do druhého čtení reformy nestihne probrat. Otevřených otázek je podle něj moc: ke které penzijní společnosti lidi přiřadit, jak z penzijka odejít, co s dosavadními úsporami a kdo by vlastně platil. Ministryně Alena Schillerová místo toho zmínila mírnější variantu. Firmy nad 50 zaměstnanců by novým lidem daly formulář s nabídkou penzijka a rozhodnutí by zůstalo na nich.
Tím se nic nemění na tom, co platí dnes. Penzijko je dobrovolné a většina dvacátníků ho řeší, až když jim ho někdo připomene. Ve třetím pilíři bylo na konci roku 2025 podle analýzy Freedom Financial Services 3,89 milionu účastníků a zhruba 660 miliard korun.
Kolik stojí čekání
Dnes stát přidává 20 % z úložky mezi 500 a 1 699 Kč měsíčně. Kdo dává 1 700 Kč a víc, dostane 340 Kč měsíčně, tedy 4 080 Kč za rok. Vládní reforma Lepší penzijko, kterou Sněmovna podpořila v prvním čtení, má lidem od 18 do 29 let příspěvek zdvojnásobit na 40 %, tedy až 680 Kč měsíčně a 8 160 Kč ročně. Od třicátých narozenin se příspěvek vrací na 20 %.
Když zákon projde v této podobě, rozhoduje o výši bonusu jen jedno číslo: věk, kdy začnete. Kdo začne v osmnácti a dává 1 700 Kč měsíčně, dostane do třiceti od státu 97 920 Kč, dvakrát víc než podle dnešních pravidel. Kdo začne ve dvaadvaceti, 65 280 Kč. Ve dvaceti šesti 32 640 Kč. Ve třiceti už nic z toho. Žádný automat, který by lidi do systému dostal včas, teď nebude. Musí to udělat sami.
Za víc než patnáct let v investicích vidím pořád stejný vzorec. Lidé neztrácejí peníze tím, že vyberou špatný fond. Ztrácejí je tím, že začnou pozdě a pak sedí ve výchozím nastavení, které si nikdy nezměnili.
Druhá polovina problému: v jakém fondu jste
Samotný příspěvek je jen začátek. Důležité je, kam peníze jdou. Podle Asociace penzijních společností měly konzervativní účastnické fondy za sedm let 2019 až 2025 medián zhodnocení 2,08 % ročně. Dynamické fondy 10,97 % ročně, ovšem s propady, třeba v roce 2022. Pro dvacátníka s obzorem čtyřiceti let je rozdíl mezi těmito čísly mnohem důležitější než cokoli, co se teď řeší ve Sněmovně.
Právě tady měl automatický vstup pomoct. Zaměstnavatelé chtěli lidi rovnou posílat do strategie podle věku s vyšším podílem akcií. Bez toho se mladý člověk musí rozhodnout sám, a když se nerozhodne, zůstane v konzervativním fondu, který za posledních sedm let inflaci nestačil. Ta byla podle ČSÚ v průměru 5,7 % ročně.
Zhodnocení podle APS ČR k 31. 12. 2025, po poplatcích fondu, medián 10 konzervativních a 7 dynamických fondů se sedmiletou historií. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Pokud je vám pod třicet, nečekejte na zákon ani na zaměstnavatele. Smlouvu si můžete založit hned a od ledna 2027 by vám, pokud reforma projde, běžel vyšší příspěvek. Hlídejte si úložku. Pod 500 Kč měsíčně stát nepřidá nic, nad 1 700 Kč už víc nedá. Zkontrolujte, v jakém fondu jste, a zeptejte se, jestli vám přispívá zaměstnavatel. A pokud máte děti nebo mladší sourozence, tohle je rozhovor, který stojí za to mít letos.
Konečná podoba zákona se ještě může změnit. Princip ale platí i podle dnešních pravidel: každý rok bez smlouvy znamená 4 080 Kč, které stát nepřidá a které už nikdy nedoženete.
Výkonnost všech účastnických fondů najdete v přehledu Vyplatí se penzijní spoření, podrobnosti reformy v článku Lepší penzijko: firmy i stát chtějí vaše úspory do Česka.
Vaše penzijko
Víte, v jakém fondu penzijka jste? Výkonnost účastnických fondů srovnáte v přehledu penzijních společností, vlastní čísla si spočítáte v penzijní kalkulačce. Jestli nevíte, jak penzijko a další investice poskládat dohromady, konzultujte své portfolio s naším týmem.