
Mzdy a inflace
Škoda a VW chtějí zmrazit mzdy do roku 2030. Kolik z výplaty sní inflace
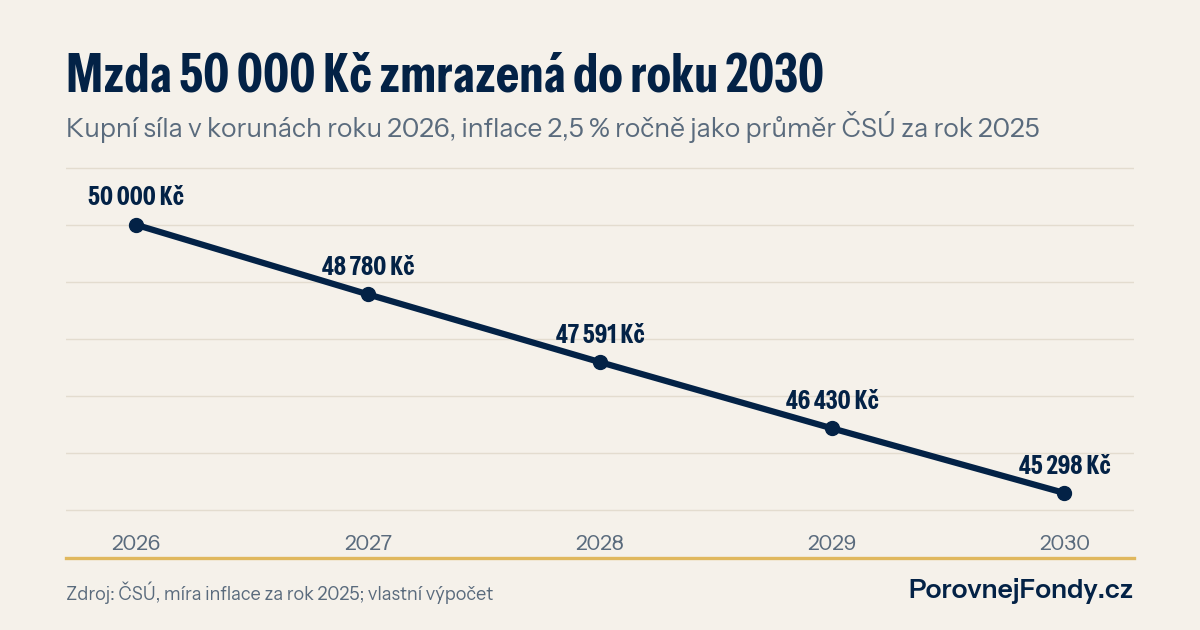
Volkswagen chce podle odborů zmrazit mzdy na letošní úrovni až do roku 2030 a týká se to i Škody Auto. Nula do tarifu, nula do odměn, žádné vyrovnání inflace. Na výplatní pásce se nic nezmění, v peněžence ano. Při inflaci 2,5 % ročně by mzda 50 000 Kč měla v roce 2030 kupní sílu jen asi 45 298 Kč.
Co se stalo
Německý svaz IG Metall v pondělí oznámil, že koncern chce udržet mzdy svých víc než 660 tisíc zaměstnanců na úrovni roku 2026 až do konce desetiletí. Volkswagen to nazval spekulací. Ve čtvrtek ale vedení Škody podle odborů KOVO potvrdilo, že stejný požadavek platí i pro Mladou Boleslav, Kvasiny a Vrchlabí. Odbory ho odmítají. Seznam Zprávy v pátek přinesly reakce analytiků, kteří tomu moc nerozumí: Škodě se daří, prodeje i zisk rostou, zatímco německé značky koncernu ztrácejí. Mluví o vyjednávací taktice, ale nešťastné, protože bere lidem motivaci a nic nenabízí. Současná kolektivní smlouva platí do konce března 2027, skutečné vyjednávání je tedy teprve před námi.
Škoda má podle E15 zhruba 36 500 zaměstnanců včetně agenturních. Mzdy v automobilkách bývají pro celý region měřítkem, proto to není jen věc jedné firmy.
Kolik vezme inflace
Počítám jednoduše. Mzda 50 000 Kč hrubého, čtyři roky bez přidání a inflace 2,5 % ročně, což je průměr za rok 2025 podle ČSÚ. Zářijová meziroční inflace vyšla také 2,4 %. V roce 2030 by stejná výplata koupila tolik jako dnes zhruba 45 298 Kč. Ztráta 9,4 %, tedy asi 4 702 Kč měsíčně v dnešních penězích. Kdyby se inflace celé čtyři roky držela přesně na cíli ČNB 2 %, ztráta by byla 7,6 %. Odboráři v Německu odhadují deset a víc procent, a to je realistické, stačí jeden horší rok jako 2022.
Tady je pointa, která se netýká jen Škodovky. Přesně tohle se děje s penězi, které leží na běžném účtu. Milion korun bez úroku je za čtyři roky při stejné inflaci reálně asi 905 951 Kč. Zmrazenou mzdu si člověk všimne, zmrazené úspory většinou ne.
Co s tím udělat u úspor
Nejdřív rezerva. Kdo je závislý na jedné výplatě z odvětví, kde se jedná o mzdách a mluví se o stávce, měl by mít stranou tři až šest měsíčních výdajů na účtu, odkud je dostane hned. Ty peníze nemají vydělávat, mají chránit před nutností prodávat investice v nevhodnou chvíli.
Peníze nad rezervu a na delší dobu je dobré postavit tak, aby inflaci aspoň stíhaly. Z naší databáze k 30. 9. 2026 po odečtení průběžných nákladů: korunové fondy peněžního trhu (9 fondů) měly za rok medián výnosu 2,87 %, dluhopisové v korunách (116) 1,44 %. Za pět let ročně vycházejí mediány na 2,55 % u dluhopisových (86 fondů), 4,88 % u smíšených (95) a 8,86 % u akciových fondů v korunách (125). Vyšší výnos ale vždy znamená větší výkyvy a akciový fond může za rok klidně skončit v minusu. Minulé výnosy nejsou zárukou budoucích.
A ještě jedna věc pro zaměstnance velkých firem. Kdo má práci, akcie zaměstnavatele i hypotéku navázané na jeden region a jedno odvětví, nese riziko třikrát. Rozložit úspory mimo vlastní obor je levná pojistka.
Co si z toho vzít
Zmrazení mezd je zatím výchozí pozice před vyjednáváním, ne hotová věc. Výpočet ale platí pro každého, komu příjem roste pomaleji než ceny. Spočítejte si, kolik máte na účtech nad rezervu a jakou sazbu z toho skutečně dostáváte. Pokud je pod inflací, peníze vám tiše ubývají stejně jako zmrazená mzda.
Stíhají vaše úspory inflaci?
Fondy peněžního trhu, dluhopisové i smíšené fondy porovnáte podle výnosů a nákladů ve srovnávači fondů. Co udělá rozdíl pár procent za deset let, ukáže kalkulačka složeného úročení. Když chcete úspory rozložit mimo jednu výplatu a jedno odvětví, probereme to na konzultaci.