
Komentář ke zprávě
Volkswagen chce zmrazit mzdy do roku 2030. Kolik by z výplaty ukrojila inflace a co to říká o vašich úsporách
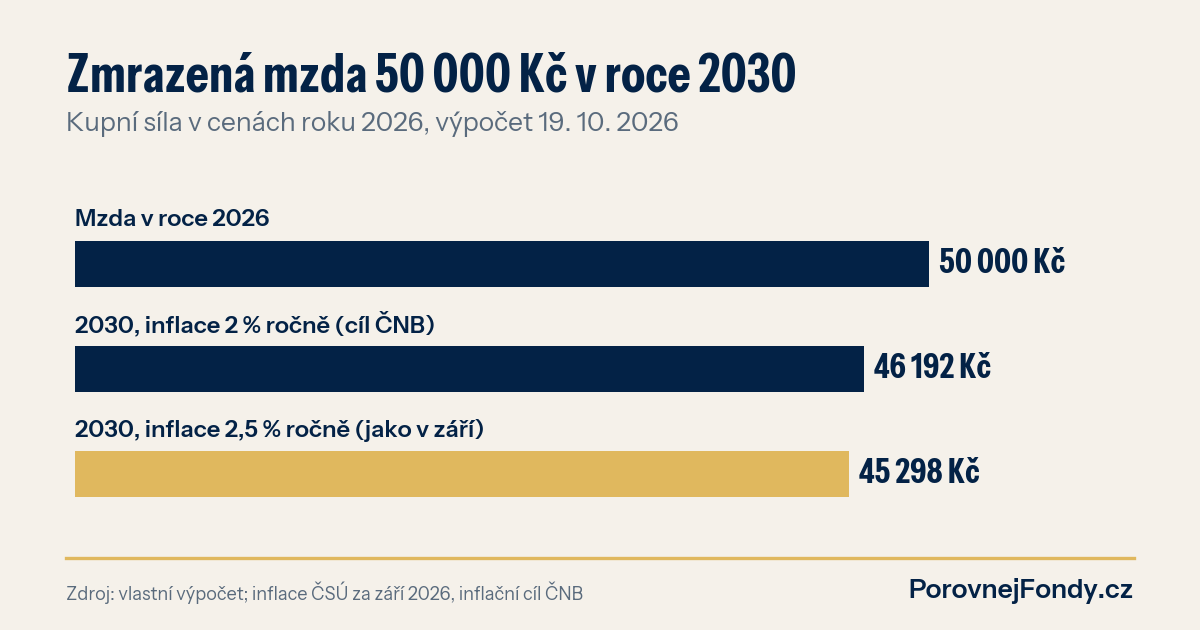
Zmrazená mzda zní jako „nic se nemění“. Ve skutečnosti každý rok o kus klesá, protože ceny rostou dál. Volkswagen teď ukazuje, jak velký ten kus je. A stejný počet platí pro peníze, které leží na běžném účtu.
Co se stalo
Německý odborový svaz IG Metall tvrdí, že vedení Volkswagenu chce mzdy ve skupině držet až do roku 2030 na letošní úrovni a že pokyn platí od začátku října. Jak píší Seznam Zprávy a Novinky.cz s odkazem na ČTK, skupina má po světě přes 660 000 zaměstnanců. Automobilka informaci nekomentovala, dříve o ní psal deník Süddeutsche Zeitung. Součástí koncernu je i Škoda Auto s asi 36 500 lidmi včetně agenturních, zprávy ale neuvádějí, že by se zmrazení týkalo i jí. Jde tedy o plán, který potvrdily odbory, ne firma.
Pro Česko je to signál i tak. Německý automobilový průmysl je pro českou ekonomiku klíčový odběratel a dodavatelé se podle něj řídí. Když největší evropská automobilka šetří na lidech, tlak na náklady se obvykle přelévá dál po řetězci.
Kolik ukrojí inflace
Vezměme hrubou mzdu 50 000 Kč, která se od roku 2027 do roku 2030 nezvedne. Když bude inflace držet na cíli ČNB 2 % ročně, bude mít ta mzda v roce 2030 kupní sílu dnešních 46 192 Kč, tedy o 7,6 % méně. Kdyby ceny rostly tempem 2,5 %, jaké ČSÚ naměřil v září, zbude kupní síla 45 298 Kč, o 9,4 % méně. To je v posledním roce zhruba 56 430 Kč ročně, o které člověk přijde, aniž by mu někdo snížil výplatu.
Přesně tak funguje inflace i u úspor. Kdo má 300 000 Kč na účtu bez úroku, bude mít za čtyři roky při 2,5 % ročně v dnešních cenách jen asi 271 785 Kč. Číslo na výpisu se nezmění, kupní síla ano.
Co ukazují data fondů
Porazit inflaci neznamená riskovat všechno. Korunové fondy peněžního trhu vydělaly za poslední rok k 30. 9. 2026 v mediánu 2,82 % po poplatcích a inflaci 2,5 % překonalo 8 z 11. Korunové dluhopisové fondy měly za pět let medián 2,50 % ročně, nad inflací bylo 42 z 84. Korunové akciové fondy za deset let dosáhly mediánu 7,77 % ročně a nad 2,5 % bylo 64 z 65, cestou ale prošly i roky s citelnými propady. Minulé výnosy nejsou zárukou budoucích.
Pro investora z toho plyne ještě jedna věc. Firma, která škrtá náklady, může na burze chvíli vypadat lépe, ale sázet na jednu automobilku nebo jedno odvětví je loterie. Široce rozložený fond nese problémy jednoho koncernu jen malým dílem.
Co si z toho vzít
Za prvé, počítejte v reálných korunách. Stejná výplata nebo stejný zůstatek za čtyři roky znamená méně. Kdo dostane přidáno o méně, než je inflace, ve skutečnosti si pohoršil.
Za druhé, rezerva patří na spořicí účet nebo do fondu peněžního trhu, ne na běžný účet bez úroku. Na tři až šest měsíců výdajů to stačí.
Za třetí, peníze, které nebudete deset let potřebovat, mají šanci inflaci porazit výrazněji v rozložené investici, s vědomím, že hodnota může cestou kolísat. Pravidelná měsíční částka pomáhá vyrovnat výkyvy a zvykne si na ni i rozpočet se zmrazenou mzdou.
Úspory a inflace
Vydělávají vaše úspory aspoň na inflaci? Výnosy a poplatky fondů porovnáte ve srovnávači fondů, co udělá pravidelná investice za deset let, ukáže investiční kalkulačka. A pokud chcete projít, kolik držet v rezervě a kolik investovat, konzultujte své portfolio s naším týmem.