
Důchody
Výchovné 500 Kč končí. Kdo si na důchodu polepší a kdo přijde o stovky měsíčně
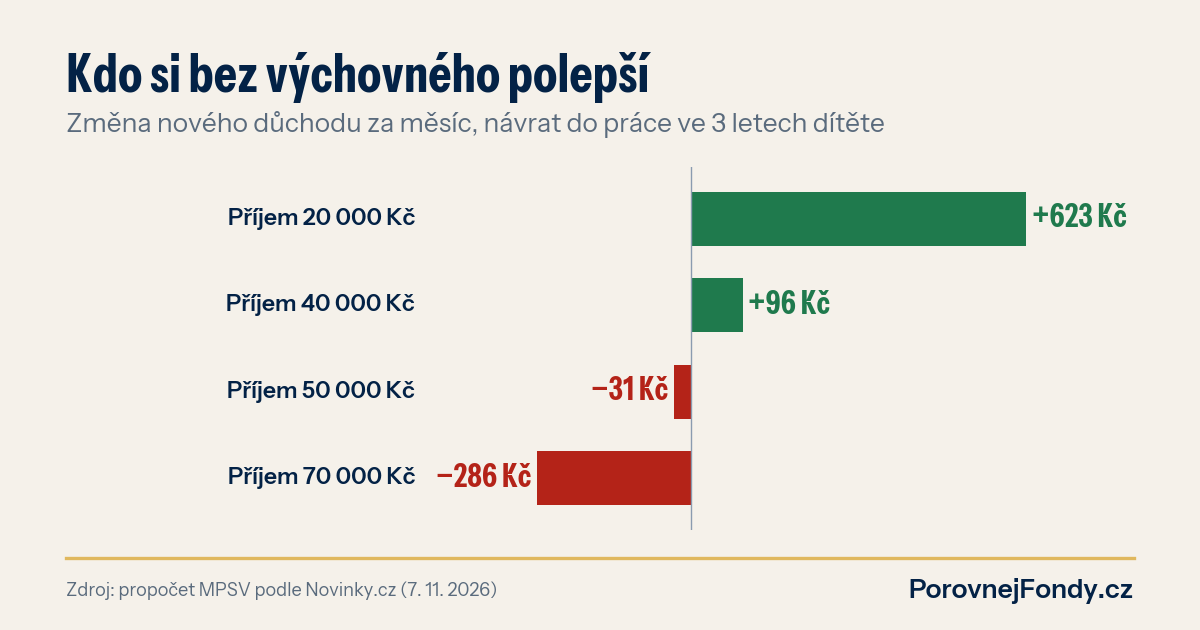
Rodiče, kteří půjdou do důchodu od roku 2027, už nemají dostat výchovné 500 Kč měsíčně za dítě. Ministerstvo práce ho chce nahradit pomyslným příjmem 65 000 Kč za každý měsíc péče o dítě do čtyř let. Podle propočtů MPSV si rodič s výdělkem 20 000 Kč polepší o 623 Kč měsíčně, rodič se 70 000 Kč naopak o 286 Kč přijde. Kdo patří do druhé skupiny, má ještě roky na to, aby si rozdíl dorovnal sám.
Co ministerstvo navrhuje
Novinky.cz dnes podrobně rozepsaly, jak má změna fungovat. Dnes stát za každé vychované dítě přidává k důchodu pevných 500 Kč. Nově by se do výpočtu místo toho započítal takzvaný fiktivní vyměřovací základ: za dobu péče o dítě se bude počítat, jako by rodič vydělával 65 000 Kč měsíčně. Platí to až do čtyř let věku dítěte, ne do tří jako dosud. Kdo se vrátí do práce dřív, tomu se pomyslný příjem sečte se skutečným výdělkem. A nově ho půjde rozdělit mezi oba rodiče podle toho, kdo s dítětem kolik času strávil.
Současných důchodců se změna netýká, výchovné jim zůstane a podle návrhu se bude dál zvyšovat spolu s důchodem. Ministerstvo chce úpravu prosadit pozměňovacím návrhem k důchodové novele, která prošla ve středu druhým čtením, a účinnost navrhuje od 1. ledna 2027. Státní rozpočet by to v prvním roce stálo o 200 až 300 milionů korun víc.
Kdo vyhraje a kdo prodělá
Graf nahoře ukazuje propočty ministerstva pro rodiče, který se vrátí do práce, když jsou dítěti tři roky. S výdělkem 20 000 Kč měsíčně vychází důchod o 623 Kč vyšší než se starým výchovným, se 40 000 Kč o 96 Kč vyšší. Kolem 50 000 Kč je to zhruba nastejno, minus 31 Kč. Se 70 000 Kč ale rodič dostane o 286 Kč méně. Kdo se vrátí o rok dřív, vychází ve všech skupinách lépe.
Logika je jednoduchá. Pomyslných 65 000 Kč je víc než dnešní průměrná mzda kolem 51 000 Kč, takže lidem s nižšími příjmy roky s dětmi průměr zvednou. Lidem s vysokým výdělkem ho skoro nezvednou a pevných 500 Kč jim nic nenahradí. Ministerstvo uvádí, že výhodnější bude změna nejméně pro 80 % matek. Důchodový poradce Martin Kohoutek v článku upozorňuje, že bez náhrady zůstanou například rodiče, kteří převzali péči až po čtvrtém roce dítěte, nebo dítě osvojili.
Co dělá 286 Kč za dvacet let
Částka 286 Kč měsíčně zní malá. Za dvacet let v důchodu je to ale 68 640 Kč, a to bez valorizací. Jako wealth manager slyším od klientů hodně často větu „stát se o důchod nějak postará“. Tahle novela je dobrá připomínka, že pravidla se mění i pár týdnů před účinností a že výsledná částka závisí na rozhodnutích, která člověk neovlivní.
Kolik by stálo si takový rozdíl dorovnat? Modelově: kdo chce mít za 25 let stranou 68 640 Kč, potřebuje bez jakéhokoli výnosu odkládat 229 Kč měsíčně. Kdyby peníze vydělávaly tolik, kolik za posledních deset let k 30. 9. 2026 medián 59 korunových smíšených fondů, tedy 3,82 % ročně po odečtení průběžných nákladů, stačilo by zhruba 138 Kč měsíčně. Při mediánu 65 korunových akciových fondů, 7,77 % ročně, kolem 78 Kč. Minulé výnosy nejsou zárukou budoucích a akciový fond může být i několik let v minusu. Na horizontu 25 let ale rozhoduje hlavně to, že peníze vůbec pracují.
A pozor na poplatky. Medián průběžných nákladů korunových smíšených fondů je 1,73 % ročně. Za 25 let to z výsledku ukrojí znatelný kus, kolik přesně, spočítá kalkulačka nákladů fondu.
Co si z toho vzít
Zaprvé, nečekejte na schválení. Kdo vydělává nad průměrnou mzdou a má děti, má počítat s tím, že mu stát za ně v důchodu přidá méně, než by dostal dnes. Zadruhé, podívejte se, kolik vám stát podle dosavadních let pojištění skutečně počítá. Informativní osobní list důchodového pojištění si vyžádáte přes ePortál ČSSZ. Zatřetí, i malá pravidelná částka odložená dnes udělá za 25 let víc než velké předsevzetí za deset let. Jak vychází doplňkové penzijní spoření proti fondům, rozebíráme v článku vyplatí se penzijní spoření.
Kolik vám bude v důchodu chybět
Fondy vedle sebe, s výnosy za 1, 3, 5 a 10 let a poplatky, porovnáte ve srovnávači fondů. Kolik by z pravidelné částky mohlo modelově vyrůst, ukáže kalkulačka složeného úročení. Jde o orientační výpočet, ne doporučení. A pokud chcete projít, jak doplnit důchod podle vašich čísel, domluvte si konzultaci s Kiwi partners s.r.o., vázaným zástupcem zapsaným v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.