
Důchod
Důchody od ledna přidají 304 Kč, ceny rostou rychleji. Co novela znamená pro vaše úspory
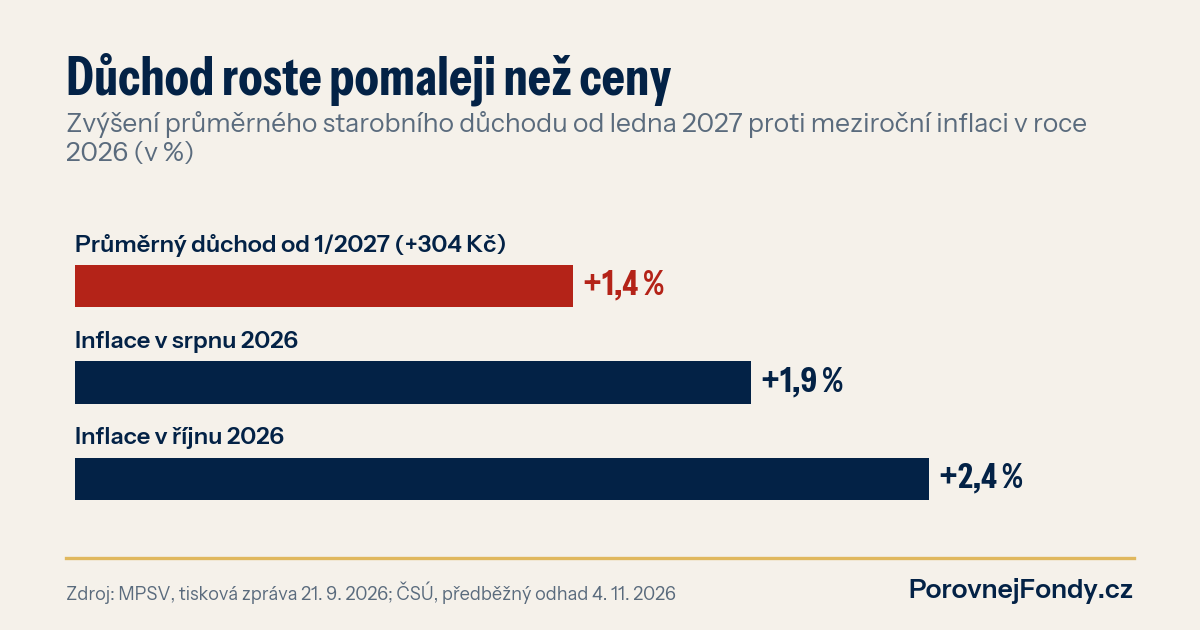
Sněmovna posunula důchodovou novelu do posledního kola. Senioři po osmdesátce a pracující důchodci si mají polepšit, všichni dostanou jednorázově 2 000 Kč. Pro většinu lidí je ale důležitější jiné číslo: průměrný důchod od ledna vzroste o 304 Kč, tedy asi o 1,4 %. Ceny přitom v říjnu rostly o 2,4 %. Státní důchod tak pokryje menší část výdělku než letos.
Co se stalo
Podle Seznam Zpráv, které převzaly zprávu ČTK, poslali poslanci ve středu vládní novelu do třetího čtení. Lidem ve vysokém věku má přidat 500 Kč měsíčně při dalších kulatých a půlkulatých narozeninách po osmdesátce. Pracujícím důchodcům se má od roku 2028 zvyšovat procentní výměra o 1,5 % vyměřovacího základu za každý rok práce. K tomu přijde začátkem příštího roku jednorázový příspěvek 2 000 Kč pro všechny důchodce. Opozice ho kritizuje jako plošný a populistický.
Novela tedy pomáhá hlavně dvěma skupinám: nejstarším a těm, kdo v důchodu dál pracují. Pro průměrného důchodce je rozhodující lednová valorizace.
Čísla, která stojí za pozornost
Podle tiskové zprávy ministerstva práce stoupne průměrný starobní důchod od ledna na 22 196 Kč měsíčně. Je to o 304 Kč víc, zhruba 1,4 %. Samo ministerstvo zdůvodnilo nízké zvýšení nízkou inflací, v srpnu byla 1,9 %. Od té doby ale ceny zrychlily a v říjnu podle předběžného odhadu ČSÚ rostly o 2,4 %. Pokud to tak zůstane, důchodci si příští rok reálně pohorší.
Ještě výmluvnější je druhé číslo z téže zprávy. Průměrný důchod podle odhadu ministerstva klesne z 41,9 % na 40,2 % průměrné hrubé mzdy. Z čísel MPSV vychází průměrná mzda kolem 55 000 Kč. Kdo dnes vydělává průměr, musí počítat s tím, že mu stát v důchodu nahradí výrazně méně než polovinu hrubého příjmu. A jednorázových 2 000 Kč rozpočítaných do roku dělá asi 167 Kč měsíčně.
Co to znamená pro vaše úspory
Mezeru mezi platem a důchodem musí každý dorovnat sám. Pro představu: chcete mít v důchodu navíc 5 000 Kč měsíčně po dobu 20 let. To je 1 200 000 Kč, a to ještě bez inflace. Kolik musíte odkládat, záleží hlavně na tom, kde peníze leží.
Na účtu bez úroku by to za 25 let dělalo 4 000 Kč měsíčně. Kdyby peníze rostly jako medián korunových fondů v naší databázi za posledních deset let (k 30. 9. 2026), stačilo by u dluhopisových fondů (1,65 % ročně, 56 fondů) zhruba 3 240 Kč, u smíšených (3,82 %, 59 fondů) kolem 2 418 Kč a u akciových (7,77 %, 65 fondů) 1 367 Kč měsíčně.
Rozdíl je velký, ale nejde o slib. Akciové fondy mohou v jednotlivých letech ztratit i desítky procent a minulé výnosy nejsou zárukou budoucích. Výpočet ukazuje hlavně jednu věc: čas a výnos dělají víc práce než výše úložky. Kdo začne o deset let později, potřebuje měsíčně citelně víc.
Co si z toho vzít
Za prvé, nepočítejte s tím, že valorizace udrží krok s cenami. Zákonný mechanismus je navázaný na inflaci a růst mezd se zpožděním a poměr důchodu ke mzdě podle samotného ministerstva klesá.
Za druhé, spočítejte si vlastní mezeru. Rozhoduje váš příjem, věk odchodu do důchodu a to, jak dlouho budete z úspor čerpat. Průměrná čísla jsou jen začátek.
Za třetí, podívejte se, kde vaše dlouhodobé peníze leží a kolik stojí. U horizontu dvaceti a více let dělá rozdíl každý procentní bod výnosu i poplatku.
Kolik vám bude chybět
V důchodové kalkulačce si spočítáte, kolik můžete čekat od státu a kolik dorovnat sami. Ve srovnávači fondů porovnáte výnosy za 1, 3, 5 a 10 let i poplatky. Jde o data z minulosti, ne doporučení. Pokud chcete plán na důchod projít s člověkem, domluvte si konzultaci s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.