
Důchody a rozpočet 2027
Důchody od ledna stoupnou o 304 Kč. Průměrný důchod bude 43 % průměrné mzdy
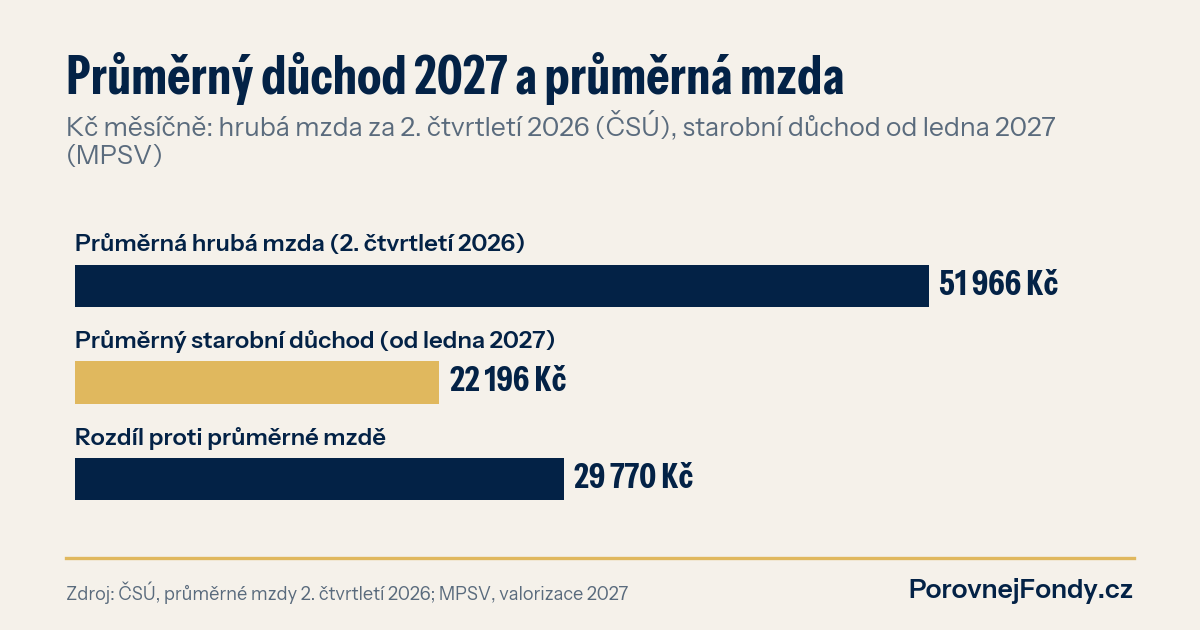
Průměrný starobní důchod stoupne od ledna o 304 Kč na 22 196 Kč měsíčně. To je zhruba 1,4 %, zatímco průměrná mzda letos rostla o 6,4 %. Důchod tak dělá asi 43 % průměrné hrubé mzdy a ten poměr se bude spíš zmenšovat. Kdo chce ve stáří žít podobně jako dnes, musí rozdíl dorovnat z vlastních peněz.
Co se stalo
Novinky dnes rozebraly, komu návrh rozpočtu na rok 2027 přidá. Platy ve veřejné sféře mají v průměru vzrůst o 6,8 %, učitelé mají garantováno 130 % průměrné mzdy. Na důchody půjde 762,8 miliardy korun, o 23,2 miliardy víc než letos. Pro jednotlivého seniora to znamená 304 Kč měsíčně navíc a k tomu jednorázový příspěvek 2 000 Kč, který ještě musí schválit Sněmovna. ODS navrhuje příspěvek nevyplatit a ušetřit, protože rozpočet počítá se schodkem 386 miliard.
Vláda přidala nad rámec zákona jen málo. Základní výměra roste o 270 Kč na 5 170 Kč, procentní část o 0,2 %. Z toho je vidět, jak se důchody dál vyvíjejí: rostou, ale pomaleji než výplaty lidí, kteří ještě pracují.
Co ta čísla znamenají pro vás
Průměrná hrubá mzda byla podle ČSÚ ve druhém čtvrtletí 51 966 Kč. Průměrný důchod od ledna 22 196 Kč. Rozdíl je 29 770 Kč měsíčně. Je fér říct, že důchod se většinou nedaní a neplatí se z něj pojistné, takže v čistém je propad menší, než ukazuje graf. I tak ale pro člověka s průměrným příjmem znamená odchod do důchodu pokles příjmu zhruba o třetinu až polovinu, u lidí s vyšším platem ještě víc.
Druhá věc je inflace. Meziroční inflace za září vyšla podle ČSÚ 2,5 %. Kdo dnes pobírá průměrný důchod a dostane přidáno 1,4 %, reálně si spíš nepolepší. Jednorázových 2 000 Kč to na chvíli vyrovná, do dalších let se ale nepočítá.
Kolik odkládat, abyste si přidali 10 000 Kč
Udělal jsem jednoduchý modelový výpočet. Chcete si k důchodu dvacet let přidávat 10 000 Kč měsíčně v dnešních penězích a do důchodu vám zbývá dvacet pět let. Kdybyste peníze jen odkládali a jejich hodnota by přesně stíhala inflaci, potřebujete naspořit 2 400 000 Kč, tedy 8 000 Kč každý měsíc. Pokud by úspory vydělávaly 2 % ročně nad inflaci, stačí kapitál asi 1 980 094 Kč a měsíčně 5 105 Kč. Při 4 % nad inflaci asi 1 660 526 Kč a 3 263 Kč měsíčně. Sazby 0, 2 a 4 % jsou modelové, nikdo je nezaručuje.
Pro představu, co dělaly fondy v korunách za posledních deset let, z naší databáze k 30. 9. 2026 po odečtení průběžných nákladů: medián ročního výnosu dluhopisových fondů byl 1,65 % (56 fondů), smíšených 3,82 % (59) a akciových 7,77 % (65). To jsou výnosy před inflací. Vyšší výnos šel ruku v ruce s většími výkyvy, akciový fond umí za rok ztratit i desítky procent. Minulé výnosy nejsou zárukou budoucích.
Co si z toho vzít
Za prvé, nečekejte na stát. Valorizace bude i v dalších letech hlavně udržovat kupní sílu, ne dohánět mzdy. Za druhé, čas je nejlevnější pomocník. Kdo v modelu se 2 % začne odkládat o deset let později, musí měsíčně dávat 9 455 Kč místo 5 105 Kč. Za třetí, využijte daňové výhody, které stát nabízí: doplňkové penzijní spoření a dlouhodobý investiční produkt (DIP) mají odpočet ze základu daně a k penzijku přispívá i stát. A za čtvrté, sledujte náklady. Rozdíl jednoho procenta ročně v poplatcích udělá za pětadvacet let z úspor citelně menší částku.
Kolik vám bude chybět?
Fondy pro dlouhodobé spoření porovnáte podle výnosů a nákladů ve srovnávači fondů. Kolik naroste pravidelná částka za dvacet pět let, ukáže kalkulačka složeného úročení. Když chcete spočítat svou vlastní mezeru mezi platem a důchodem a plán, jak ji zaplnit, probereme to na konzultaci.