
Ekonomika
Růst mezd 2027: výplaty stoupnou o 6 %, kupní síla teprve dohání rok 2021
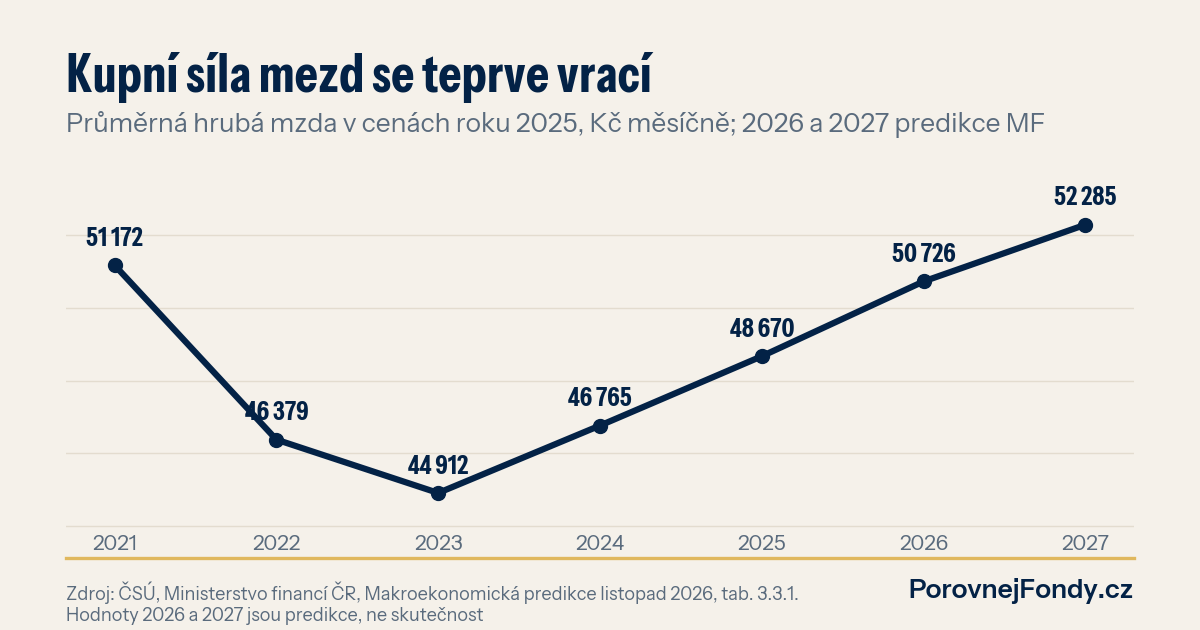
Průměrná mzda má podle listopadové predikce ministerstva financí stoupnout v roce 2027 na 55 078 Kč, tedy o 6,3 %. Po odečtení inflace z toho zbude 3,1 % a v cenách roku 2025 si průměrný zaměstnanec koupí jen o 2,2 % víc než v roce 2021. Kdo chce, aby přidání nezmizelo v cenách, musí s ním něco udělat dřív, než si na něj zvykne.
Co ministerstvo spočítalo
V pátek zveřejnilo ministerstvo financí novou makroekonomickou predikci. Letos čeká růst průměrné hrubé mzdy o 6,4 % na 51 804 Kč měsíčně, příští rok o 6,3 % na 55 078 Kč. Inflace má letos vyjít na 2,1 % a v roce 2027 zrychlit na 3,1 %. Reálná mzda tak letos poroste o 4,2 % a příští rok o 3,1 %.
Číslo 5,9 %, které dnes čtete v titulcích, je průměr prognóz jedenácti institucí, které ministerstvo sleduje, od ČNB po Evropskou komisi. Samo MF je s 6,3 % na horní hraně. Minimální mzda se od ledna zvedne o 11,2 % z 22 400 na 24 900 Kč.
Zní to dobře. A po letech, kdy výplata za cenami jen dobíhala, to dobrá zpráva opravdu je. Má to ale háček.
Šest let běhu na místě
Ministerstvo přepočítává mzdy i do stálých cen. V cenách roku 2025 měl průměrný zaměstnanec v roce 2021 hrubou mzdu 51 172 Kč. Pak přišla inflace a v roce 2023 to bylo už jen 44 912 Kč, o 12 % méně. Letos podle predikce 50 726 Kč, pořád pod rokem 2021. Nad něj se reálná mzda dostane až v roce 2027, na 52 285 Kč.
Šest let a na konci o 2,2 % víc, než bylo na startu. Na výplatní pásce přitom za tu dobu přibylo skoro 17 000 Kč.
Za víc než dvacet let na kapitálových trzích jsem pochopil jednu věc. Lidé posuzují svou situaci podle čísla na pásce, ne podle toho, co za ně koupí. Proto mají pocit, že bohatnou, a přitom se jim nedaří nic odložit. A když se nečekaně zdraží, nemají z čeho brát.
Kolik z přidání opravdu dostanete
Rozdíl mezi letošní a příští průměrnou mzdou podle MF dělá 3 274 Kč hrubého měsíčně. Po sociálním pojištění 7,1 %, zdravotním 4,5 % a dani 15 % z toho zůstane zhruba 2 400 Kč čistého. Přesná částka se u každého liší, jde o orientační výpočet.
Dva tisíce čtyři sta korun. To je přesně ta částka, která se dá bez povšimnutí rozpustit. Trochu dražší nákup, jedno předplatné navíc, víkend u moře o hvězdičku lepší. U klientů vídám, že po pár měsících už nikdo neví, kam přidání zmizelo.
Češi přitom odkládat umějí. Míra úspor domácností byla ve druhém čtvrtletí 18,0 % disponibilního důchodu, podle ministerstva v historickém i mezinárodním srovnání velmi vysoko. Problém většinou není, kolik lidé spoří. Je to, kam ty peníze dávají a jak dlouho tam leží.
Polovinu přidání pošlete dřív, než ji uvidíte
Nejjednodušší rada, jakou znám, nestojí na výběru fondu. Stojí na načasování. V den výplaty si nastavte trvalý příkaz a polovinu lednového přidání posílejte rovnou stranou. Když na ty peníze nebudete nikdy zvyklí, nebudou vám chybět.
Udělejme si počty. Polovina průměrného přidání je zhruba 1 200 Kč měsíčně, za deset let 144 000 Kč vložených peněz. Kdyby se zhodnocovaly modelově o 3 % ročně, bylo by z nich zhruba 167 700 Kč. Při 5 % ročně zhruba 186 300 Kč. Jsou to modelové sazby pro představu, ne slib ani odhad budoucnosti.
Co dělaly skutečné fondy, ukazují data k 30. 9. 2026. Konzervativní Sporoinvest České spořitelny vydělal za posledních deset let 1,73 % ročně při nákladech 0,67 %. To je méně, než kolik MF čeká inflaci na příští rok. Akciový ERSTE Responsible Stock Global v korunách měl za stejnou dobu 10,05 % ročně při nákladech 1,78 %. Světový indexový iShares Core MSCI World 12,88 % ročně v dolarech při nákladech 0,20 %. Minulé výnosy nejsou zárukou budoucích.
Akcie mají ovšem svou cenu. Jen minulý čtvrtek spadl Nasdaq za jediný den o 5,5 %. Krizi roku 2008 jsem zažil jako makléř a vím, jak se v takových chvílích lidem třesou ruce. Akciový fond je pro peníze, na které roky nesáhnete. Na rezervu na tři až šest měsíců výdajů patří spořicí účet, o kterém jsme psali ve srovnání spořicích účtů.
Přidání je nejlevnější chvíle začít
Kdo investovat nezačal, většinou na to nemá „volné peníze“. Lednové přidání je jediná chvíle v roce, kdy je mít může, aniž by si musel cokoli odříct. Stačí rozhodnout dřív, než přijde první vyšší výplata. Pak už to bude jen další číslo, které se rozplyne v cenách.
Na téma navazují články Zmrazené mzdy, VW a kupní síla a Inflace v Česku 2026.
Kam s polovinou přidání
Spočítejte si v kalkulačce složeného úročení, kolik by z poloviny vašeho přidání bylo za deset nebo dvacet let při různém zhodnocení. Je to orientační výpočet, ne doporučení. Fondy podle nákladů a výsledků za 1, 3, 5 a 10 let porovnáte ve srovnávači fondů. A pokud nevíte, kam s pravidelnou částkou, konzultujte, kam investovat s poradcem partnera Kiwi partners s.r.o., vázaného zástupce zapsaného v seznamu ČNB, který jedná na účet zastoupeného SAB servis s.r.o.