
Spoření na důchod
Nejméně dětí od roku 1785. Co demografie udělá s vaším důchodem a proč spořit už teď
Loni se v Česku narodilo 77,6 tisíce dětí, nejméně od roku 1785. Podle demografa z VŠE bude země do roku 2050 potřebovat každý rok desítky tisíc lidí ze zahraničí, jinak se nepoměr mezi pracujícími a důchodci prohloubí. Pro vaše peníze to má jasný vzkaz: na státní důchod se dá spoléhat čím dál méně.
Co analýza ukázala
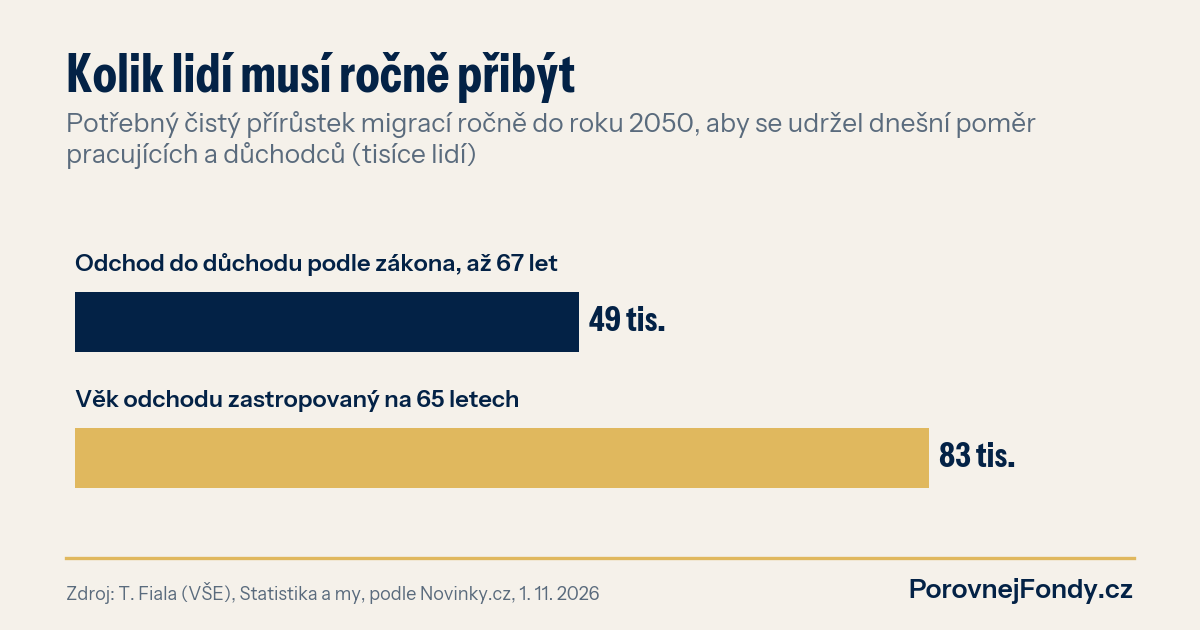
Novinky.cz v neděli ráno popsaly analýzu Tomáše Fialy z Vysoké školy ekonomické, kterou otiskl časopis Statistika a my. Porodnost loni klesla na 1,28 dítěte na ženu. Aby se udržel dnešní poměr, kdy na jednoho seniora připadají víc než dva pracující, muselo by do roku 2050 každý rok přibýt migrací o 49 tisíc lidí víc, než jich odejde. To platí, pokud se důchodový věk bude dál zvyšovat podle zákona až k 67 letům.
Kdyby politici věk odchodu zastropovali na 65 letech, potřeba stoupne na 83 tisíc ročně. A podle Fialy by nestačilo ani to, kdyby se porodnost do poloviny století zvedla na 1,6 dítěte. Český statistický úřad mezitím počítá s tím, že podíl lidí nad 65 let vzroste z dnešních 20,8 % na téměř 31 % v roce 2075.
Proč se to týká vaší peněženky
Český důchod je průběžný. Co dnes odvedou pracující, to stát hned vyplatí dnešním důchodcům. Když pracujících ubývá a seniorů přibývá, má stát jen tři páky: vybrat víc na odvodech, přidávat na důchodech méně, než rostou mzdy, nebo nechat lidi pracovat déle. Migrace ten tlak zmírní, ale podle čísel z analýzy ho nevyřeší sama. Která páka se použije, rozhodnou budoucí vlády. Pro třicátníka a čtyřicátníka ale každá z nich znamená totéž: větší část příjmu ve stáří bude muset mít z vlastních úspor.
Kdo s tím počítá dnes, má na své straně čas. A ten je při spoření silnější než výše vkladu.
Kolik udělá 2 000 Kč měsíčně za 30 let
Vezměme 2 000 Kč měsíčně po dobu 30 let. Bez výnosu z toho bude 720 000 Kč, tedy přesně to, co jste vložili. Pro srovnání jsem vzal medián ročního výnosu korunových fondů za posledních deset let k 30. 9. 2026 z databáze PorovnejFondy.cz: u 56 dluhopisových fondů 1,65 % ročně, u 59 smíšených 3,82 % a u 65 akciových 7,77 %.
Kdyby se takové tempo opakovalo, vyrostlo by stejné spoření u dluhopisových fondů zhruba na 928 967 Kč, u smíšených na 1 328 988 Kč a u akciových na 2 698 289 Kč. To je ilustrace, ne předpověď. Minulé výnosy nejsou zárukou budoucích a akciové fondy umí během pár měsíců spadnout o třetinu. Na dlouhém horizontu se ale takový propad dá přečkat, což u peněz potřebných za dva roky neplatí.
Druhá věc, kterou má smysl hlídat, jsou náklady. Medián průběžných nákladů korunových akciových fondů je 1,92 % ročně. Každý procentní bod nákladů navíc by při stejném vkladu a výnosu 7,77 % ročně ubral za 30 let z výsledné částky zhruba 17 %. U spoření na důchod, které běží desítky let, to není drobnost.
Co si z toho vzít
Demografie se nemění ze dne na den, ale je to jedna z mála předpovědí, které se dají spočítat docela přesně. Děti, které se nenarodily, za třicet let pracovat nebudou. Kdo si chce ve stáří udržet životní úroveň, potřebuje vlastní polštář vedle státního důchodu.
Pomůže i stát. Příspěvky na penzijní spoření, dlouhodobý investiční produkt (DIP) a životní pojištění si lze odečíst ze základu daně, dohromady nejvýš 48 000 Kč ročně. Rozdíly mezi nimi shrnuje náš přehled DIP a penzijního spoření. Podstatné je ale to, co leží uvnitř: jaký fond, s jakými náklady a jak si vedl proti ostatním ve stejné kategorii.
Spoříte na stáří?
Kolik vám naspoří pravidelná částka, ukáže kalkulačka složeného úročení. Fondy můžete porovnat ve srovnávači fondů podle výnosů a nákladů. Když nevíte, kolik si na důchod odkládat, dá se to probrat na konzultaci.